
第十九条 规定了在公立事业单位转变为股份公司时的财务处理。主要内容包括:固定资产折旧价值、未完成建设项目的投资、重新评估外币货币项目、计提固定资产折旧、处理尚未确认债权人的应收和应付账款、重新评估金融投资、事业活动发展基金余额、继续执行由国家预算拨款的项目计划、编制转换财务报告时不提取工资改革资金,并将国家资本增加的部分上缴国家预算。
Đối tượng áp dụng
公立事业单位转变为股份公司
Các điểm cốt lõi
- 固定资产折旧价值从确定事业单位价值的时间点到正式转变为股份公司的时间点计入国家资本价值。
- 在转换时重新评估外币货币项目。
- 处理尚未确认债权人的应收和应付账款。
- 继续执行由国家预算拨款的项目计划,直到正式转变为股份公司。
- 编制转换财务报告时,不提取工资改革资金。
🌐 Tác động xã hội từ văn bản này
- 使公立事业单位能够透明且有效地转变为股份公司。
- 确保各方在转换过程中的权益。
- 转换后继续有效使用国家预算资源。
❓ Câu hỏi thường gặp
是否需要在转换时计提固定资产折旧?
固定资产折旧率是转换前已向税务机关登记的比率。
尚未确认债权人的应收和应付账款如何处理?
对于无法核对的应收账款,需考虑相关集体和个人的责任赔偿。对于无法确认债权人的应付账款,则增加国家资本价值但没有债权人确认。
正在进行的由国家预算拨款的项目计划如何处理?
继续执行直至正式转变为股份公司。剩余或未使用的资金必须上缴国家预算。
Toàn văn
|
中华人民共和国国务院 |
中华人民共和国 |
|
数:150/2020/NĐ-CP |
河内,二〇二〇年十二月二十五日 |
令
关于将公立事业单位转制为股份有限公司
根据 政府组织法 二零一五年六月十九日; 根据二零一九年十一月二十二日《组织法》和《地方政权组织法》修正案 2019年11月22日;
根据 《国有资产管理和使用法》 二〇一七年六月二十一日
根据 企业法 2014年11月26日;
根据 《管理、使用国家投资于生产经营企业的资金法》 2014年11月26日;
根据 会计法 二〇一五年十一月二十日;
根据 证券法 2006年6月29日; 《修改和补充证券法若干条款的法律》 2015年6月26日国务院令第60/2015/NĐ-CP关于修改和补充国务院令第
根据 土地法 二零一三年十一月二十九日;
根据 《公务员法》 法律,二〇一〇年十一月十五日; 《修改和补充公务员法和事业单位工作人员法若干条款的法律》 第115/2020/号令
遵照财政部部长的建议;
政府发布关于将公立事业单位转制为股份有限公司的法令。
第一章
总则
第一条 调整范围
本法令规定将公立事业单位转制为股份有限公司的相关事宜。
第二条 适用对象
1. 符合本法令第四条规定的条件,可以转制为股份有限公司的公立事业单位包括:
(一)属于部、相当于部级机构或政府直属机构的公立事业单位;
(二)属于上述部、相当于部级机构或政府直属机构所属单位的公立事业单位;
(三)属于省、直辖市人民政府(以下简称省级人民政府)的公立事业单位;
(四)属于省级人民政府的专业机关或其他行政组织的公立事业单位;
(五)属于县、区、市辖区、省辖市人民政府(以下简称县级人民政府)的公立事业单位;
(六)属于国立大学、国立胡志明市大学的公立事业单位;
(七)属于上述部、相当于部级机构或政府直属机构、省级人民政府、国立大学、国立胡志明市大学所属公立事业单位的公立事业单位;
(八)属于由国家全资持有的企业的公立事业单位;
2. 各部、相当于部级机构、政府直属机构、省级人民政府、国立大学、国立胡志明市大学以及与公立事业单位转制为股份有限公司有关的其他机关、组织和个人。
条3. 术语解释
在本规定中,下列用语的含义如下:
1. 符合本法令第二条第一款规定的对象的公立事业单位进行转制,应转制为股份有限公司。
2. 公立事业单位用于转制为股份有限公司的国有资本是该事业单位中来自国家预算资金或有国家预算资金来源及属于国家所有的基金的价值,按照本法令第二十三条第二款规定的公式确定。
3. “决定将公立事业单位转制为股份有限公司的时间”是指有权机关根据本法令第三十九条规定作出将公立事业单位转制为股份有限公司决定的日期。
4. “确定公立事业单位价值以转制为股份有限公司的时间”是指有权机关根据本法令第三十九条规定选择符合确定公立事业单位价值方法的日期。
5. “公布公立事业单位价值的时间”是指有权机关根据本法令第三十九条规定作出公布公立事业单位转制为股份有限公司价值决定的日期。
6. “公立事业单位正式转制为股份有限公司的时间”是指公立事业单位转制后首次获得股份有限公司营业执照的日期。
7. “公开拍卖股份”是指将公立事业单位转制后的股份向投资者公开出售,投资者之间存在价格竞争的形式。
8. “组织公开拍卖股份”是指证券交易所或证券公司或根据法律规定由有权机关根据本法令第三十九条规定选定的资产拍卖服务机构或企业。
9. “起拍价”是指由有权机关根据本法令第三十九条规定决定的最低初始价格,但不得低于一股面值(10000越南盾)。起拍价的确定通过咨询机构确保充分反映经有权机关重新评估并公布的公立事业单位转制前国有资产的实际价值。
10. “转制费用”是指从决定转制为股份有限公司之日起至公立事业单位转制与股份有限公司交接之日止直接相关的各项开支。
11. 转制时按劳动合同工作的人员包括在公立事业单位转制前担任管理人员、工作人员和其他劳动者。
条 4. 转变国有事业单位为股份有限公司的条件
根据本法令第2条第1款规定的国有事业单位,在同时满足以下条件时,可转变为股份有限公司:
1. 自行承担最近一年与转换时间点最接近的经常性支出和投资,或自行确保了最近一年的经常性支出。
2. 经过财务处理并重新确定国有资产价值后仍有国家资本。
3. 属于由总理在各时期决定的将国有事业单位转变为股份有限公司的行业、领域目录。该目录不包括根据专门法律规定不得将国有事业单位转变为股份有限公司的行业和领域。
4. 已经获得有权机关批准的关于重组和处置房屋土地的方案,符合有关公共资产管理使用的法律规定。
条 5. 国有事业单位转变的形式
1. 保持现有国有事业单位的国家资本,发行新股以增加注册资本。
2. 出售部分现有国有事业单位的国家资本,或者同时出售部分国家资本并发行新股以增加注册资本。
条 6. 购买股份的对象和条件
1. 国内投资者
a) 国内投资者是指具有越南国籍的个人,或根据越南法律成立并在越南开展投资经营活动的经济组织;
b) 国内投资者有权不受限制地购买国有事业单位转变为股份有限公司后的股份,除非本法令第4款另有规定。
2. 外国投资者
a) 外国投资者是指具有外国国籍的个人,或根据外国法律成立并在越南开展投资经营活动的组织;
b) 外国投资者有权根据本法令及相关法律法规的规定购买国有事业单位转变为股份有限公司后的股份。
愿意购买股份的外国投资者必须根据越南外汇管理法律的规定,在信贷机构开设账户。
3. 战略投资者:
a) 根据本法令第39条规定的有权机关决定向战略投资者出售首次股份,对于属于政府决定继续持有超过50%注册资本的国有事业单位名单中的单位。
b) 战略投资者是符合以下所有条件的国内和国外投资者:
- 符合法律规定的法人资格;
- 近两年(截至申请购买股份的时间)的生产经营活动结果盈利,无累计亏损;
- 经营业务与国有事业单位转变为股份有限公司后提供的公共服务领域相匹配;
- 书面承诺成为国有事业单位转变为股份有限公司的战略投资者,内容包括:
+ 在公司股份有限公司首次获得企业法人营业执照之日起三年内不得转让所购股份,依据2014年《企业法》及后续修改补充的相关规定。
+ 提出支持从国有事业单位转变为股份有限公司的企业提高财务能力和企业管理能力的计划。
+ 对违反承诺的赔偿义务,赔偿实际损失,并且国家有权决定收回战略投资者已购买的所有股份。
c) 根据注册资本规模、业务领域和发展需求,批准转变方案的机关决定选择战略投资者的标准和向战略投资者出售的股份比例。
d) 在国有事业单位转变为股份有限公司过程中选择战略投资者的程序,确保战略投资者购买股份的登记在首次公开招股前完成,具体如下:
- 根据注册资本规模、经营性质和业务发展计划,事业单位转制指导委员会(以下简称指导委员会)根据本法令第39条规定的协助工作组与国有事业单位转变为股份有限公司和咨询机构(如有)合作,制定符合本条第3款第b项和c项规定的标准,向战略投资者出售的股份比例和目标,纳入转制方案中;
- 指导委员会审查向战略投资者出售股份的方案,并报告给本法令第39条规定的批准转制方案的机关;
- 自有权机关批准转制方案之日起五个工作日内,国有事业单位转变为股份有限公司应通过大众媒体(包括英语和越南语)公开发布关于向战略投资者出售股份的信息,包括:国有事业单位转变为股份有限公司的介绍信息;选择战略投资者的目的;选择战略投资者的标准;向战略投资者出售的股份比例;成为战略投资者的权利和义务;申请成为战略投资者的文件;提交申请文件的时间和地点。财政部指导批准国有事业单位转制方案和公告国有事业单位转变为股份有限公司的信息的内容;
- 自发布通知之日起三十天内,国有事业单位转变为股份有限公司应对申请成为战略投资者的文件进行审核,并汇总符合条件的战略投资者名单,报指导委员会报告给本法令第39条规定的有权机关。
战略投资者的选择必须在公开向公众出售股份的拍卖组织之前完成;
- 根据已经由有权机关批准的战略投资者名单,指导委员会根据转换方案组织向战略投资者出售和拍卖股份;
- 根据向战略投资者出售股份的结果汇总报告,事业单位转制单位向有权机关提交审议,并与成功竞拍的战略投资者正式签订合同,按照本决定第34条的规定将向战略投资者出售股份所得款项转移;
d) 如果只有1名符合购买股份条件的战略投资者且其登记购买的数量不超过转换方案中计划向战略投资者出售的股份数量,则指导委员会向本决定第39条规定的有权机关报告,决定以直接协商的方式向该战略投资者出售股份,售价不低于公开拍卖的成功平均价格;如果公开拍卖不成功,则按起始价确定售价;
e) 如果有2名或以上符合选择标准的战略投资者登记购买股份且其总购买数量超过转换方案中计划向战略投资者出售的股份数量,则指导委员会向有权机关报告,决定在证券交易所组织战略投资者之间的拍卖;
在公开向公众拍卖之后,组织战略投资者之间的拍卖,起始价为公开拍卖的成功平均价格(如果公开拍卖不成功,则起始价按照本决定第3条第9款规定确定),并确保选择出价从高到低的投资者,直到满足出售的股份数量;
g) 如果有2名或以上符合购买股份条件的战略投资者且其总购买数量等于或少于转换方案中计划向战略投资者出售的股份数量,则指导委员会进行协商,确定每名战略投资者的出售股份数量和价格,价格不低于公开拍卖的成功平均价格;如果公开拍卖不成功,则按起始价确定售价;
h) 如果战略投资者未能履行承诺,则必须根据合同承诺和现行法律规定赔偿所有损失;
h) 战略投资者必须以现金或由金融机构、外国银行在越南的分行提供担保的形式缴纳保证金,金额为拟购买股份价值的20%,按起始价计算;
如果放弃购买权,战略投资者不得收回已缴纳的保证金,或者在缴纳保证金的情况下被罚款相当于保证金的价值;
向战略投资者出售股份的组织工作必须在首次股东大会召开前完成,以便将事业单位转制为股份公司;
剩余股份(实际售给战略投资者的股份与转换方案中战略投资者拟购买的总股份之间的差额),指导委员会向本决定第39条规定的有权机关报告,决定调整注册资本和资本结构,在首次股东大会召开前;
四、不得购买事业单位转制后首次发行的股份的组织和个人包括:
a) 转换指导委员会成员及协助转换事业单位成为股份公司的组织(除代表事业单位转制的成员外);
b) 参与转换事业单位成为股份公司咨询、财务报表审计和评估事业单位价值的中间金融组织及其个人成员(除承销未分配股份的担保组织外);
c) 执行股份拍卖的组织及其参与拍卖的个人成员;
d) 根据本条款a、b、c项规定,与上述组织和个人有关联的人,依照2014年《企业法》第17条或其修改补充文件(如有)的规定。
条7. 支付货币和首次公开发行股份的方式
1. 国内外投资者购买事业单位转制为企业的股份,应使用越南盾。
2. 首次公开发行股份应按照以下方式实施:
a) 公开拍卖
- 在向公众公开拍卖且不分组织、个人、国内外投资者的情况下适用拍卖方式;
- 公开拍卖活动应在证券交易所进行。如果事业单位转制的单位发行的股份面值总额低于10亿越南盾,则根据本法令第39条规定具有相应权限的机关可以考虑并决定在证券公司或服务企业、资产拍卖企业中进行拍卖(但不包括本法令第6条第3款规定的向战略投资者出售的情况);
- 关于事业单位转制的信息和拍卖组织信息必须在拍卖地点、大众媒体上公布,并在政府电子门户网站上至少提前20个工作日公开发布;
- 按照公开拍卖方式进行销售的价格是每个投资者成功竞拍的价格。投资者以何种价格中标则按该价格购买股份,但不得低于起拍价。
b) 承销发行方式
- 承销发行方式是指承销机构承诺确保将已获批准的对外发行数量全部分配完毕的股份发行方式;
对外投资者的承销发行必须符合关于外国投资者在越南企业中购买和出资权利的规定。
如果未能售出所有股份,承销机构有责任按照与事业单位转制单位授权代表签订的承销协议中的承诺价格购买剩余股份,且不低于起拍价。
- 承销机构的权利和义务应根据证券法和承销协议的规定执行。
c) 直接协商方式
- 直接协商方式是指根据指导委员会或其授权组织与每个投资者之间的协商结果向投资者出售股份的方式;
- 直接协商方式仅适用于以下情况:
+ 向战略投资者出售股份,在以下情况下:战略投资者申请购买的股份数量等于或少于经批准的战略投资者拟购股份数量,或者只有单一的战略投资者申请购买股份;
+ 根据本法令第32条规定未售出的股份向其他投资者出售;
+ 向员工和工会出售股份。
3. 根据首次购买股份的对象和条件,本法令第39条规定具有相应权限的机关应根据本条第2款规定确定合适的股份销售方式。
4. 财政部负责解释本条第2款和第3款的内容。
条 8. 转换费用及审批权限
1. 预算和决算转换费用的审批权限:
a) 各部部长、相当于部级的机关负责人、政府直属机关批准所属事业单位的预算和决算转换费用:
- 部、相当于部级的机关、政府直属机关所属的事业单位;
- 部、相当于部级的机关、政府直属机关下属单位所属的事业单位;
- 部、相当于部级的机关、政府直属机关所属的由国家全资持有的企业所属的事业单位;
- 部、相当于部级的机关、政府直属机关所属事业单位直接下属的事业单位。
b) 省级人民政府主席批准省级人民政府所属事业单位的预算和决算转换费用:
- 省级人民政府所属的事业单位;
- 省级人民政府所属的专业机构和其他行政组织的事业单位;
- 省级人民政府所属的由国家全资持有的企业所属的事业单位;
- 省级人民政府所属事业单位直接下属的事业单位;
- 县级人民政府所属的事业单位;
c) 北京大学校长批准北京大学所属事业单位的预算和决算转换费用;胡志明市国立大学校长批准胡志明市国立大学所属事业单位的预算和决算转换费用。
d) 事业单位负责人根据已批准的内容确定具体支出,并对其决定承担法律责任。转换费用必须有合法合理的凭证,符合现行规定。
2. 转换费用包括:
a) 事业单位转换为股份公司的直接费用:
- 事业单位转换为股份公司业务培训费用;
- 清查、确定资产价值的费用;
- 制定转换方案、制定章程费用;
- 召开职工大会推进事业单位转换为股份公司活动费用;
- 宣传和公布事业单位信息费用;
- 聘请审计财务报告在正式转换为股份公司时的费用;
- 组织股份销售的费用;
- 组织召开首次股东大会费用。
b) 聘请审计、咨询事业单位转换为股份公司的费用(聘请评估事业单位价值的咨询机构、聘请确定起始价格的咨询机构、聘请制定转换方案的咨询机构、聘请出售股份的咨询机构)由部长、相当于部级的机关负责人、政府直属机关、省级人民政府主席或指导委员会(如被授权)决定。支付咨询机构费用依据相关各方签订的合同。
c) 指导委员会和工作组的报酬:
- 每月指导委员会和工作组成员的最高报酬不得超过政府发布的每个时期的基本工资标准的两倍。如果国家调整公务员、职员、武装力量的工资政策不再规定基本工资标准,则按照劳动和社会事务部的指引执行;
- 指导委员会和工作组成员的报酬支付时间根据实际情况但不超过自成立之日起24个月。
d) 其他与事业单位转换为股份公司相关的费用。
3. 在确定价值不确定时聘请审计财务报告的费用视为转换费用,转换事业单位可以将其计入当期运营成本。
4. 事业单位转换为股份公司的费用从出售股份所得的资金中提取。
5. 如果事业单位停止转换为股份公司的决定是由有权机关作出的,则已经发生的转换费用计入事业单位在停止转换决定时的生产和服务运营成本。如果将这些费用计入生产和服务运营成本导致事业单位出现亏损,则亏损部分由事业单位发展基金弥补。如果发展基金余额不足以弥补,则计入下一年度的生产和服务运营成本。
条9. 转变为股份公司后的事业单位的权利和义务
1. 转变为股份公司后,单位按照《企业法》、《企业国有资产监督管理法》、《企业国有资产投资生产运营法》以及相关专业法律和现行法律法规的规定运作。
2. 事业单位在转变为股份公司后有义务继续提供公共服务至少五年,自正式转变为股份公司之日起算。
3. 转变的事业单位有责任安排并充分利用事业单位在决定转变时的管理人员和员工,并根据法律规定处理离职员工的待遇。
股份公司有义务继承对从事业单位转入的员工的所有责任;有权选择和使用劳动力,并与相关部门合作根据法律规定处理员工待遇。
4. 转变为股份公司后的事业单位可以利用全部接收的资产和资金有效组织经营活动;继承所有合法权利和利益,承担事业单位的债务(包括税款、再贷款债务)、劳动合同和其他义务。
事业单位有责任配合相关机构检查和处理财务问题,以确定在正式转变为股份公司时的国有资本价值。
9. 处理事业单位转变为股份公司后的财产盈余或短缺如下:
a) 对于盈余财产:
- 如果股份公司需要使用且经股东大会决议通过,则增加股份公司的国有资本;同时调整注册资本规模和股份公司的国有资本比例;
- 若股份公司不需要使用:将财产移交给部、相当于部级的机关、政府直属机关、省人民政府、国立大学、广州市国立大学,按法律规定处理国有资产。对于由国家全资持有的企业转变而来的股份公司,将这些财产移交给国家全资持有企业的管理,按法律规定处理。
b) 对于短缺财产,在扣除组织和个人赔偿(如有)后,处理如下:
股份公司在股东大会决议通过的情况下减少国有资本,或者在股东大会未通过减少国有资本的情况下将其计入股份公司的生产和经营成本。
第二章
事业单位转变为股份公司时的财务处理
条 10. 清查、分类资产和处理财务遗留问题
1. 自收到有权机关作出的实施转换决定之日起30日内,事业单位转换机构有责任:
a) 组织清查、分类资产、资金和基金,明确列出:事业单位转换机构管理使用的国有资产;事业单位转换机构管理使用的不计入事业单位国有资产的部分;不再使用的资产移交给国有资产管理机关处理。
对于一些事业单位转换机构的专业资产,因无法确保实际清查和评估的可行性和有效性:部、相当于部级的机关、政府所属机关、省级人民政府、国立大学、直辖市国立大学应指导事业单位转换机构制定清查和评估方案,并将该方案提交相关行业和技术管理机关征求意见,在此基础上决定适当的清查方案并对其结果负责;
b) 部、相当于部级的机关、政府所属机关、省级人民政府、国立大学、直辖市国立大学应向事业单位转换机构移交资产、权利义务和与提供公共服务任务相关的责任(如尚未移交);
c) 核对并确认事业单位转换机构在确定价值时的债权债务;
d) 制定清单以确定现有资产的种类、数量、质量和价值(包括不需要的资产、积压资产、待清理资产),确定资产与会计记录的差异,详细分析原因并根据法律规定追究相关人员的责任;
2. 事业单位转换机构的所有资产都必须确定价值,但以下资产除外:
a) 单位租赁、借用、代管、加工、代理、寄存、投资、联营、合作的其他组织和个人的资产和其他不属于单位的资产;
b) 不再使用的资产、积压资产、待清理资产;
c) 未经有权机关批准保留继续使用的房屋土地及其他国有资产,应移交给有权机关处理;
d) 不计入事业单位价值的国有资产;
3. 事业单位正在进行的项目、计划、课题科技信息及其形成的资产处理方式必须在事业单位首次公开拍卖股份的信息公告中具体公布;
4. 在转换上级事业单位时,下级事业单位必须按照本条例的规定进行价值确定,由事业单位全资拥有的企业必须按照国有企业转制为股份有限公司的规定进行价值确定。下级事业单位的价值确定时间和由事业单位全资拥有的企业的价值确定时间必须与上级事业单位转换的时间一致;
下级事业单位的价值和由事业单位全资拥有的企业的价值重新确定后,应计入事业单位转换的价值;
5. 在确定价值进行转换之前,事业单位应执行以下操作:
a) 按照事业单位会计制度的规定编制财务报告和决算报告,并在确定价值时按国家规定进行审计,报有权机关审批;
b) 向部、相当于部级的机关、政府所属机关、省级人民政府、国立大学、直辖市国立大学、由国家全资持有的企业提出书面请求,要求其进行决算或检查、确定拨付的资金;
c) 向税务机关提出书面请求,要求其进行决算或检查、确定应缴国家财政的款项;
自收到事业单位转换机构提出的书面请求之日起30个工作日内,部、相当于部级的机关、政府所属机关、省级人民政府、国立大学、直辖市国立大学和税务机关必须按照税收、国家财政和相关法律法规的规定进行检查和决算。如果超过此期限,各机关未进行检查和决算,则事业单位转换机构可以根据已报告的数据按照规定进行价值确定;
6. 根据清查、审计财务报告和决算资金的结果,事业单位转换机构有责任与相关机关合作处理在确定事业单位价值前存在的问题。如果遇到超出权限的问题,事业单位转换机构应及时向有权机关报告以便审查解决。如果已经向有权机关报告但仍未解决,则事业单位应在确定价值的文件中详细记录这些问题,以便在从确定价值到正式转换为股份有限公司期间继续解决;
7. 财政部应具体解释本条的规定。
条 11. 土地处理
1. 在有权机关决定公布事业单位国有资产价值之前,事业单位转制的土地使用方案必须按照土地法律法规的规定进行审批。
2. 事业单位应当制定符合以下要求的土地使用方案:
- 经有权机关批准的房屋土地处置方案;
- 已经批准并公布的土地规划和土地利用计划;
- 事业单位提供的公共服务领域。
自然资源部应指导事业单位在转制为股份公司时的土地使用方案。
省级人民政府负责监督事业单位转制后的土地使用情况。如果转制后股份公司不再需要按转制目的使用土地,则按照土地法律法规的规定进行处理。
3. 关于事业单位转制后的土地使用形式:
- 对于事业单位正在按年支付租金使用的土地面积,继续按年支付租金;
- 对于已经由国家一次性出租、无偿划拨或有偿划拨的土地,以及事业单位受让的土地,事业单位应改为按年支付租金的形式。
事业单位已支付的一次性租金或有偿划拨土地费用,或者受让土地使用权但未计入转制前事业单位经营成果的金额,在确定事业单位国有资产价值时视为预付款,并从股份公司每年需支付的具体土地租金中扣除,该租金由省级人民政府决定。
条 12. 处理多余、闲置、待清理、租赁、借用、代管、代理、寄存、联营、合作资产及基础设施资产
1. 对于通过清查发现的多余或短缺资产,在完成清查分类后的30天内,事业单位转制单位必须分析原因并作出如下处理:
- 对于短缺资产,必须确定相关组织和个人的责任,并按照现行规定进行赔偿。如果短缺资产是由于不可抗力(如自然灾害、火灾等)造成的,事业单位应向有权机关报告,申请减少资产。通过清查发现的短缺资产赔偿金(如有),应补充到事业单位发展基金;
- 对于无法查明原因或找不到所有者的多余资产,应增加资产记录,纳入资产价值确定范围,并增加事业单位转制后的国有资本部分。
2. 对于不需要、积压、待清理的资产,事业单位转制单位应按照现行法律规定进行处理。在确定资产价值时,尚未处理的资产,事业单位有责任继续保管并报告有权机关决定处理,并根据法律规定安排处理任务。
对于事业单位转制单位属于国有企业全资拥有的不需要、积压、待清理的资产,事业单位应将其移交给母公司继续管理和按规定进行清理、出售。
对于未经有权机关批准保留继续使用的房屋土地面积,且尚未完成重新配置和处理方案的实施,部长、副部长、国务院直属机构负责人、省长、直辖市市长、中国科学院院长、中国社会科学院院长应决定将处理任务交由负责管理公共资产的机构,按照公共资产管理使用的法律规定执行。
3. 对于事业单位转制单位租赁、借用、代管、代理、寄存、联营、合作的其他组织和个人的资产,以及基础设施资产,不计入企业国有资本和其他非本单位资产,不计入转制价值。
4. 财政部应具体指导本条规定的事项。
条13. 处理事业单位国有资产中未完成的基本建设费用和福利基金、事业发展基金形成的资产
1. 对于正在实施的项目中未完成的基本建设费用,因有权机关决定暂停的工程,事业单位在转换过程中有责任继续继承、监督并按照法律规定处理。对于未经有权机关批准且未形成实物、无法回收的费用,如可行性研究费用、勘察设计费用等,事业单位在转换过程中必须确定原因,并根据现行法律规定承担赔偿责任,损失部分按法律规定处理。
2. 福利设施如幼儿园、托儿所、医务室及其他由福利基金投资的资产,应移交给股份公司工会管理使用,以服务于股份公司的员工,依据土地法及相关法律规定。若工会和员工没有使用需求,则可授权股份公司按规定进行清理或出售,所得收入扣除相关费用及税款后返还给福利基金。事业单位用福利基金投资的职工住房,包括国家财政资金投资的住房,应移交给地方土地管理部门管理。
3. 由事业单位福利基金投资的用于生产和经营的资产,如果具备完整的凭证文件,应重新评估并计入单位价值,供股份公司在生产和经营中继续使用。
4. 由事业发展基金投资的资产应计入事业单位国有资本的价值。
5. 财政部应具体指导本条的规定内容。
条14. 处理事业发展基金、奖励基金、福利基金、补充收入基金、稳定收入储备基金和其他法定基金的余额
1. 在事业单位转换为股份公司时,奖励基金和福利基金的余额可用于弥补超出制度规定的员工支出(如有),以及按照事业单位规定支付员工的费用,剩余部分按员工在事业单位工作的时间分配(不满一个月且超过15天的按一个月计算,不足15天不计算)。员工领取这些基金余额应在事业单位转换为股份公司之前完成。
2. 补充收入基金和稳定收入储备基金的余额应按事业单位的基金管理规定,最多不超过六个月工资的标准分配给在职员工,剩余部分计入事业单位国有资本的价值。
3. 在确定事业单位价值时,事业发展基金的余额应计入事业单位国有资本的价值。
4. 特殊基金和其他法定基金的余额
- 对于非来源于国家财政资金或事业单位收支差额形成的基金部分,应移交给从事业单位转换而来的企业继续管理和使用,用途与公开募集和使用的基金一致;
- 对于来源于国家财政资金或事业单位收支差额形成的基金部分,应计入事业单位国有资本的价值;
- 若无法区分基金来源,则特殊基金和其他法定基金的余额应计入事业单位国有资本的价值。
5. 财政部应具体指导本条的规定内容。
条 15. 处理应收款项
1. 公立事业单位在转换过程中有责任核对并确认所有应收款项(包括到期应收款项、未到期应收款项和逾期应收款项),同时在确定公立事业单位转换价值之前收回到期应收款项。
对于没有足够依据认定为无法回收的应收款项,不得从公立事业单位的价值中排除,公立事业单位必须查明原因,并按照以下原则处理:
a) 确定与无法明确债务人的应收款项相关的集体和个人的责任,剩余损失部分按照国家关于处理公立事业单位呆账的规定进行处理;
b) 完善相关文件,继续跟踪以处理无法证明无法回收的应收款项。
2. 在确定公立事业单位价值时,如果仍有部分应收款项有完整文件但尚未核对确认,则公立事业单位负责人必须详细说明应收款项的内容,明确集体和个人的责任;必须在获得股份有限公司营业执照前完成应收款项的核对,并向国务院部门、直属机构、政府机关、省级人民政府、国立大学等报告,按会计记录的价值进行;同时应在批准单位价值及转换方案的决定中公开,并作为股份拍卖的基础。
3. 公立事业单位在转换过程中有责任将不计入转换后公立事业单位价值的债权债务连同完整文件及相关资料移交给中国华融资产管理公司处理。对于属于由国家全资持有的企业的公立事业单位,则应将不计入转换后公立事业单位价值的债权债务连同完整文件及相关资料移交给母公司处理。
4. 对于已经支付并记入费用的货物和服务供应活动(如房租、地租、购买商品、应付劳务费等),但在确定价值时仍未完成:公立事业单位应对照合同和提供的货物服务数量,减少费用并增加预付费用(对应未提供的货物服务或未执行的租赁时间)。
5. 财政部应具体指导本条的规定内容。
条 16. 处理应付款项
1. 公立事业单位有责任核对并确认所有组织和个人的应付款项(包括到期和未到期应付款项)在确定公立事业单位价值之前。
如果在确定公立事业单位价值时,仍有部分应付款项有完整文件但尚未核对确认,则公立事业单位转换负责人必须详细说明应付款项内容,明确集体和个人的责任;必须在获得股份有限公司营业执照前完成应付款项的核对,并向国务院部门、直属机构、政府机关、省级人民政府、国立大学等报告,按会计记录的价值进行;同时应在批准单位价值及转换方案的决定中公开,并作为股份拍卖的基础。
2. 公立事业单位必须筹集合法资金以在确定公立事业单位转换价值之前支付到期应付款项,或者通过书面协议与债权人协商处理,其中包括将应付款项转为股份资本。
在确定公立事业单位价值时,将应付款项转为股份资本必须在转换方案中规定,在首次公开发行股份说明书上公开,并通过成功竞拍的结果实施。因此,债权人参与公开股份拍卖,并根据竞拍结果将其相应的股份转换为债务金额。
3. 税务和应缴国家财政款项:
a) 公立事业单位有责任在转换前缴纳税务和应缴国家财政款项;
b) 如果公立事业单位在转换过程中未能完成税务和应缴国家财政款项的缴纳义务,则股份公司有责任继承全部债务。
4. 在转换过程中,如果公立事业单位在偿还金融机构(包括越南开发银行)的逾期贷款方面存在困难,则按照现行国家和相关法律法规关于金融机构呆账处理的规定进行处理。
5. 财政部应具体指导本条的规定内容。
条 17. 处理各项财务投资
1. 公立事业单位在转换时继承各项财务投资的,全部资金应按照本法令第二十六条的规定确定。
2. 公立事业单位在转换时不继承各项财务投资的,应当向部、委员会、直属机构、省人民政府、国立大学、直辖市国立大学报告并处理如下:
a) 将财务投资移交给其他单位;
b) 按照法律规定将财务投资转让给其他投资者;
c) 到确定价值的时间点,如果公立事业单位仍无法将财务投资出售或转移给其他合作伙伴,则必须按照本条第一款的规定继承。
3. 对于外商投资企业中的投资资本价值,在出资合同或投资许可证中规定了在这些企业运营期限结束后承诺无偿移交的资产,公立事业单位继续继承的这部分资产的价值应按照本法令第二十六条的规定计入公立事业单位的价值。当外商投资企业在合同或投资许可证规定的运营期限结束时,股份公司必须按照法律规定将不补偿的资产移交给国家管理。公立事业单位必须公开告知投资者并在交接记录和公司章程中明确规定这一内容。
条 18. 处理公立事业单位的某些特殊事项
1. 对于工资改革结余:到确定价值的时间点,如果公立事业单位有工资改革结余,则应将其计入国有资本在公立事业单位中的价值。
2. 在确定价值的时间点,公立事业单位在转换时应对外币计价的项目进行重新评估。由于对外币计价项目的重新评估而产生的汇率差异,从生产经营活动中产生的,应按照行政事业单位会计制度的规定执行;从行政事业活动、项目活动中产生的,不应转入转换后的公立事业单位的结果;该时间点的汇率差异余额,公立事业单位在转换后继续在确定价值的时间点至正式转为股份公司的期间内进行跟踪。
关于外币计价项目的信息以及在确定价值的时间点对外币计价项目重新评估的结果是公立事业单位招股说明书中的信息。
3. 对于通过实施计划和项目但尚未交付使用的资产,公立事业单位应将其移交给转换的企业,并根据财政部关于事业单位固定资产管理和折旧制度的规定进行暂估记账。
移交给股份公司管理的国有资产的价值应计入转换为股份公司的公立事业单位的国有资本价值。
4. 对于通过使用国有资金实施科技任务形成的资产:按照政府关于通过实施科技任务使用国有资金形成的资产处理和使用的规定或替代文件执行。
5. 对于由公立事业单位管理使用的国防、安全领域专用资产、基础设施和其他国有资产,在转换为股份公司时不计入国有资本价值:
- 公立事业单位应将这些资产移交给股份公司继续管理或按照法律规定以其他方式处理;
- 对于将国有资产移交给股份公司管理使用而不计入企业国有资本的公立事业单位:在制定转换方案的同时,必须编制并提交批准开发和管理国有资产的方案,该方案不计入企业国有资本,按照法律规定执行。转换方案的批准决定必须包括已批准的国有资产开发和管理方案。不计入企业国有资本的国有资产开发和管理方案是转换方案的内容之一,并且必须在公立事业单位首次公开募股信息披露中具体公布。
6. 财政部对本条的规定作出具体指导。
条19. 转换为股份有限公司时的财务处理
1. 在正式转换为股份有限公司之前,事业单位改制单位应按照对事业单位的规定执行财务管理机制、财务成果分配和编制财务报告。
2. 正式转换为股份有限公司时的财务处理规定:
a) 自事业单位确定价值到正式转换为股份有限公司期间固定资产折旧的价值,如果已经从国家财政资金中扣除,则应计入事业单位改制单位在正式转换为股份有限公司时的国有资本价值;
b) 对于尚未完成的固定资产投资和建设项目,在确定事业单位价值时已存在,但在正式转换为股份有限公司时已完成并经有权机关批准的情况:若批准的价值与确定价值时的价值之间有差异,事业单位改制单位应根据已批准的决算进行调整,差异部分计入事业单位改制单位的国有资本价值;
c) 事业单位改制单位应在正式转换为股份有限公司时重新评估外币货币性项目。由于重新评估外币货币性项目产生的汇率差额,如果是生产经营活动产生的,应按行政事业单位会计制度的规定处理;如果是行政事业活动或项目产生的,不转入经营结果,该时点的汇率差额余额应转移给股份有限公司处理;
d) 固定资产折旧率是改制单位在确定事业单位价值前向税务机关登记的比率;
đ) 对于已经办理核对但仍未核对成功的应收款项,在正式转换为股份有限公司时,必须考虑并追究相关集体和个人的责任。扣除个人和集体赔偿后的剩余债务金额应计入事业单位改制单位的运营费用,并将相关文件移交给中国华融资产管理股份有限公司处理,符合法律规定。对于由国家全资持有的企业所属的事业单位,应将相关文件移交给母公司处理;
e) 对于已经完成核对手续但仍未确认债权人的应付账款,在正式转换为股份有限公司时,应将其计入事业单位改制单位的国有资本价值,但没有债权人确认。由事业单位改制而来的股份有限公司负责保存文件,继续继承和跟踪,以履行当债权人提出要求时的还款义务,并将还款金额计入企业的生产、经营成本;
g) 对于金融投资:事业单位改制单位应按照本法令第24条和第26条的规定重新评估。正式转换为股份有限公司时与确定价值时的金融投资价值差异应计入事业单位改制单位的国有资本价值;
h) 由国家预算拨款或事业单位收支差额形成的事业发展基金、补充收入基金、特殊基金和其他基金余额,在正式转换为股份有限公司时应计入事业单位改制单位的国有资本价值;
i) 对于正在进行且未形成资产的政府预算资助的项目、计划、方案、课题和任务:事业单位可以继续实施至正式转换为股份有限公司。正式转换为股份有限公司时,剩余的资金或未使用的资金应上缴国家预算。政府预算拨款将按照《预算法》的规定进行决算;
k) 对于正在进行且已形成资产的政府预算资助的项目、计划、方案、课题和任务:
- 如果项目、计划、课题和任务已经由有权机关批准,内容包括事业单位有责任接收、管理和使用研究或投资阶段后形成的资产,或者改制后的单位需要接收(事业单位改制方案中应明确此内容):正式转换为股份有限公司时形成的资产资金与已计入国有资本价值之间的差额应调整为事业单位改制单位在正式转换为股份有限公司时的国有资本价值;
- 如果项目、计划、方案、课题和任务已经由有权机关批准,但没有规定事业单位接收、管理和使用研究或投资阶段后形成的资产,且改制后的单位不需要使用这些资产:政府预算拨款不应增加事业单位在正式转换为股份有限公司时的国有资本价值。部委、国务院直属机构、地方政府、北京大学、清华大学等应按照《国有资产管理办法》及相关指导文件的规定处理。
- 当上级管理部门有文件停止执行时,公立事业单位有责任将资金退还国家预算或在国库中取消预算,或者按照由有权机关发布的计划财务机制处理(如有)。根据管理部门的决定停止执行的在建资产应按照《国有资产管理和使用法》的规定进行处理。
l) 在正式转变为股份公司并从公立事业单位转移到股份公司时编制财务报告时,公立事业单位无需执行工资改革的资金提取。如果在正式转变为股份公司时编制财务报告,仍有工资改革资金余额,则将其计入公立事业单位的国有资本价值;
m) 公立事业单位国有资本自确定价值到正式转变为股份公司期间增加的部分,在扣除按规定支付的各项费用后,应按法律规定上缴国家预算,作为国有企业股份化、国有股退出和公立事业单位转为股份公司的收入使用。
如果发生国有资本价值减少的情况,单位有责任向有权机关报告,并与相关机构合作组织检查,查明原因,确定集体和个人的责任,并作出如下处理:
- 如果是由于客观原因(如自然灾害、敌害;国家政策变化;从确定价值到正式转变为股份公司期间的折旧;或其他不可抗力原因),单位应向有权机关报告,申请使用出售股份所得款项减去保险赔偿(如有)来弥补损失。如果出售股份所得不足以弥补损失,有权机关可考虑通过股东大会调整股本规模和结构;
- 如果是由于主观原因:
+ 如果在确定国有资本价值时未彻底解决现行国家规定的财务问题而产生减少差额,则必须明确相关机构(包括单位、评估咨询机构和确定价值的机关)的责任,并按现行规定进行物质赔偿。
+ 如果因管理不当产生的减少差额,该单位的管理人员应对因主观原因造成的全部损失负责,并按现行规定进行赔偿。
+ 如果因不可抗力导致责任人无法按有权机关决定进行赔偿,则剩余损失按客观原因处理。
3. 自首次获得股份公司营业执照之日起90天内,公立事业单位必须完成以下工作:
a) 根据有权机关确定的公立事业单位价值,依据本法令第二十八条第二款规定的时间点编制财务报告,并根据本条款第二款关于正式转变为股份公司时的财务处理规定,编制首次注册股份公司时的财务报告,作为移交股份公司的依据。
财政部指导公立事业单位转变为股份公司的会计工作;
b) 进行财务报告审计;
c) 向税务机关结算税款和其他应缴国家预算款项;
d) 结算国家财政拨款、援助资金、外债本金及利息、按规定留用的费用;
đ) 完成上述a、b、c和d款规定的工作后,公立事业单位应向有权机关申请批准正式转变为股份公司时的国有资本价值,并结算:转换收入、多余员工待遇支出、按规定支付的转换费用。
4. 自收到正式转变为股份公司时的国有资本价值批准申请之日起60天内,有权机关应与相关机构合作完成以下工作:检查和处理财务遗留问题;发布批准财务决算、股份化收入决算、转换费用决算、多余员工支持费用决算的决定;公布实际国有资本价值;根据法律规定确定需补缴的金额(如有)。
5. 财政部应具体指导本条的规定内容。
第二十条 条 财政处理与国家预算资金形成的资产有关的项目、计划和方案,并在事业单位转为股份公司后进行决算
对于由国家预算资金支持并在转换后继续实施的项目、计划和课题,应按照现行法律规定进行决算。形成的资产移交给股份公司,评估并调整到股份公司的国有资产价值,该价值为重新评估的价值与转换时记录的价值之间的差额。根据重新确定的国有资产价值,股东大会决定调整注册资本规模和结构,符合法律规定。
第三章
确定事业单位转换的价值
第二十一条 条 咨询确定事业单位转换的价值
一、事业单位可以聘请咨询机构来确定单位价值、设定起始价格、制定股份化方案和首次出售股份。被聘用的咨询机构必须满足提供企业价值咨询服务的标准。
二、选择符合本条第四款和第五款规定的标准的咨询机构来确定事业单位转换的价值,遵循以下原则:
(一)对于价值不超过五百万元人民币的咨询服务招标包:部长、相当于部级的机关负责人、政府直属机关负责人或省级人民政府主席决定采用直接指定的方式选择咨询机构来确定事业单位转换的价值;
(二)对于价值超过五百万元人民币至三亿元人民币且仅有一家机构申请提供咨询服务的咨询服务招标包:部长、相当于部级的机关负责人、政府直属机关负责人或省级人民政府主席决定采用直接指定的方式选择咨询机构来确定事业单位转换的价值;
(三)对于不符合本款第一项和第二项规定条件的咨询服务招标包:部长、相当于部级的机关负责人、政府直属机关负责人或省级人民政府主席决定通过公开招标方式选择咨询机构来确定事业单位转换的价值,符合招投标法律规定。
三、确定事业单位转换价值的咨询机构可以选择适当的方法来确定事业单位的价值,确保遵守本法令的规定、价格法、评估法、土地法以及国有资产管理使用法;按合同约定的时间完成任务,并履行合同中的所有承诺。事业单位转换有责任向咨询机构提供与其转换相关的完整真实信息,用于定价过程。
四、国内咨询机构提供确定事业单位转换价值的服务必须具备以下条件:
(一)根据法律规定,在越南成立并运营的审计公司、证券公司、评估公司,获得财政部颁发的从事评估服务业务资格证书,符合价格法和评估法的规定;
(二)至少有五年(六十个月连续运营至提交服务申请登记时)在评估、审计、会计、财务咨询或企业所有权转换咨询等领域的经验;
(三)不在有权机关解散、破产、重组或特别监管的范围内;
(四)满足员工数量和质量标准,适用于其运营的领域和行业;
(五)在过去五年内没有违反相关法律法规的行为,从行政处罚开始;
(六)具有符合现行法律关于国有企业转变为股份公司和评估标准的企业价值确定业务流程。
五、外国咨询机构提供确定企业价值的服务必须具备以下条件:
(一)根据其总部所在国的法律规定,在评估、审计、会计、财务咨询或企业所有权转换咨询等领域运营的组织;
(二)信誉良好、有能力、品牌知名度高,并且至少有五年(六十个月连续运营至提交服务申请登记时)在评估、审计、会计、财务咨询或企业所有权转换咨询等领域的经验。
六、确定事业单位转换价值的咨询机构的责任:
(一)在执行事业单位转换价值确定业务过程中遵守相关法律法规,并履行与客户签订的合同;
(二)对确定事业单位转换价值的结果承担法律责任;
(三)因违反法律法规或受到处罚而造成损失的,需赔偿;
(四)当收到投诉或相关部门书面要求时,解释或提供与企业价值确定结果相关的信息和数据;
(五)保护客户信息;保存已完成价值确定的事业单位的档案和文件。
e) 不得在以下情况下提供评估咨询服务:根据2014年《企业法》及其修改、补充和替代规定(如有),企业的管理人员(根据2014年《企业法》及其修改、补充和替代规定(如有))、会计主管(或负责会计的人)以及评估机构的评估人员与公立事业单位转换有关联。
第二十二条 价值确定的方法、依据及时间点
一、根据公立事业单位的情况和特点,评估机构应选择符合本条例和价格法、评估法(包括企业评估标准)规定的适当方法来确定公立事业单位转换的价值。
公立事业单位的价值和国家资本在公立事业单位中的价值确定并公布时不得低于按照本条例规定的资产方法确定的价值。
每个转换的公立事业单位必须采用至少两种不同的价值确定方法(其中包括本条例规定的资产方法),提交有权限机关根据第三十九条规定审查并作出决定。如果仅使用一种方法确定公立事业单位的价值,评估机构必须报告未能采用其他方法的理由,以便有权限机关审查并决定公立事业单位的价值。
二、根据资产方法确定价值的依据包括:
a) 主体对事业单位进行资产移交的决定和记录(如根据本条例第十条第一款b项的规定进行了移交),经审计的财务报表,以及单位在确定价值时的账簿数据;
b) 单位在确定价值时的资产清查、分类和质量评价资料;
c) 在确定事业单位价值时的市场价格。
三、确定公立事业单位转换为股份公司的价值的时间点是决定转换事业单位后的最近一个季度或年度财务报表的结账日,由有权机关根据资产方法选择合适的时间点。
第二十三条 根据资产方法确定转换的公立事业单位的价值
一、转换的公立事业单位的实际价值是在确定价值时经过重新评估的所有资产的总价值,其中包括事业单位的品牌价值(如有)。事业单位品牌价值的确定依照国有资产管理和使用的法律规定,并遵循财政部的指导。
二、公立事业单位中实际国家资本的价值等于事业单位的实际价值减去实际应付款项、奖励基金、福利基金、事业单位员工收入分配剩余基金以及各组织和个人的投资资本。其中,实际应付款项是所有应付款项的总价值减去无需支付的款项。财政部将具体指导这一内容。
条 24. 确定公立事业单位转换的资产价值的原则
1. 对于无形资产,需要继续使用的公立事业单位转换单位必须重新确定无形资产的价值并计入事业单位的资产价值。重新确定无形资产价值必须遵守法定评估规定,并由具有评估职能的机构进行。
2. 其他资产根据原值与同类或技术标准、质量、来源相当的市场价值相乘以确定时的质量比例来确定,但不得低于新购资产价值的20%。
3. 公立事业单位转换单位在确定价值时的金融投资价值按照本法令第26条规定确定,包括已锁定权益且无需支付对价的现有股份和将获得的股份。
4. 转换为股份公司的公立事业单位管理的国有资产价值应计入国家在企业的出资额中。如果转换为股份公司的公立事业单位管理的国有资产不计入国家在企业的出资额,则按照法律规定进行管理和使用。
5. 财政部应具体指导本条的规定内容。
条 25. 不计入公立事业单位转换价值的项目
1. 第10条第2款规定的资产价值。
2. 根据规定,有足够的依据确认无法收回的应收款项。
3. 继续由转换后的公立事业单位管理且不计入转换后事业单位国家出资额的国有资产。
4. 财政部应具体指导本条规定的事项。
条 26. 确定公立事业单位转换的金融投资价值
1. 公立事业单位对已在证券交易所上市的股份公司投资的价值按确定事业单位价值时该股票的参考价格确定。如确定事业单位价值时无交易,则按最近一个交易日的参考价格确定。如确定事业单位价值时无交易,则按最近一个交易日的平均交易价格确定。
公立事业单位对已在非上市公众公司交易市场(UPCOM)登记交易的股份公司投资的价值按确定事业单位价值时的系统平均交易价格确定。如确定事业单位价值时无交易,则按最近一个交易日的系统平均交易价格确定。如确定事业单位价值时,股份公司在UPCOM市场交易但30天内无交易,则按本条第2款第a、b、c项规定确定。
如证券市场或UPCOM市场的股价低于面值(10,000元),但有公立事业单位转换股份公司参与经营且盈利且无累计亏损,则按本条第2款第a、b项规定确定公立事业单位转换股份公司的投资价值。
2. 公立事业单位对其他企业(除本条第1款规定的情况外)的投资价值根据实际出资比例乘以其他企业的净资产价值确定:
a) 公立事业单位的实际出资比例是其实际出资占其他企业总实际出资(所有股东出资)的比例;
b) 其他企业的净资产价值根据与确定事业单位价值时间相同的经审计的财务报表确定。如公立事业单位未审计财务报表,则根据未经审计的财务报表确定。
如公立事业单位未编制与确定事业单位价值时间相同的财务报表,则根据最近一次财务报表计算。公立事业单位代表人在有出资的企业向指导委员会报告从编制财务报表到确定事业单位价值期间的净资产变动情况,供指导委员会审议决定。
c) 如公立事业单位在其他企业的投资价值在评估和重新确定时的实际价值低于事业单位账面上的价值,则按实际重新确定的价值确定,但不低于零元;
d) 公立事业单位在国外运营的股份公司、两个或两个以上成员有限责任公司的出资价值转换,按照事业单位经常交易的商业银行的外汇买入汇率确定。
条 27. 公布公立事业单位转制单位的价值
1. 根据由咨询评估机构编制的确定公立事业单位转制单位价值的文件,国家审计署关于公立事业单位价值的审计结果(如有),审查委员会根据规定对确定公立事业单位转制单位价值的程序和手续进行审查,并向本条例第39条规定有权限的机关报告,以发布公布公立事业单位转制单位价值的决定。
处理财务和咨询评估机构确定公立事业单位转制单位价值的时间(从确定价值到公布价值的时间)必须不超过12个月;对于需要国家审计署审计的单位,时间不得超过15个月。
如果超过上述期限仍未公布公立事业单位转制单位的价值,上述有权机关将决定调整确定公立事业单位转制单位价值的时间,以便组织处理财务并重新确定公立事业单位转制单位的价值;同时进行责任追究和赔偿因延长公布价值时间而产生的费用。
2. 有权机关负责在收到完整文件(包括本条例第30条规定的国家审计署对公立事业单位转制单位的结论)之日起15个工作日内审议、决定并公布公立事业单位转制单位的价值。
3. 自有权机关作出公布价值的决定之日起15个工作日内,公立事业单位转制单位有责任保管并移交在确定价值时已排除的债务给中国华融资产管理股份有限公司;对于属于国有独资企业拥有的公立事业单位,则移交给母公司。
条 28. 使用确定的结果公立事业单位转制单位价值
1. 有权机关确定的公立事业单位价值是决定公布公立事业单位转制单位价值、制定转制方案(包括转制后3-5年内按重新确定的公立事业单位价值和企业财务机制制定的生产经营计划)以及确定拍卖股份的起始价格的基础。
- 在重新确定价值后,如果公立事业单位转制单位不再有国有资本或财务处理导致没有国有资本以完成转制,则转制决定机关应向总理报告,考虑停止将公立事业单位转制成股份公司,并选择其他形式的重组,按照法律规定执行。
- 如果按重新确定的公立事业单位价值和企业财务机制(按市场原则计算成本)制定的转制后3-5年内生产经营计划不能保证继续提供公共服务,因为收入不足以覆盖成本,则转制决定机关应向总理报告,考虑停止将公立事业单位转制成股份公司,并选择其他形式的重组,按照法律规定执行。
2. 根据有权机关公布的公立事业单位价值,公立事业单位转制单位应在确定价值时编制符合企业模式的财务状况报告。在确定价值时编制的符合企业模式的公立事业单位转制单位财务状况报告是招股说明书附带公布材料之一。
3. 根据在确定价值时编制的符合企业模式的公立事业单位转制单位财务状况报告,以及正式转为股份公司时的财务处理结果,公立事业单位转制单位应根据本条例第19条第3款第a项的规定,在首次注册股份公司时编制符合企业模式的财务状况报告,作为移交股份公司的依据。
条 29. 调整事业单位的公有单位价值
1. 具有决定事业单位公有单位价值转换机关应当在以下情况下考虑并决定调整已公布的单位价值:
a) 出现不可抗力因素(如自然灾害、敌害、国家政策变化或其他不可抗力原因)影响事业单位公有单位转换的资产价值;
b) 发现在确定事业单位公有单位价值过程中,咨询机构或事业单位公有单位转换存在偏差。
2. 根据本条第1款规定,对尚未公开拍卖给公众的事业单位公有单位转换进行已公布单位价值的调整。
3. 自公布单位价值之日起九个月内,事业单位公有单位未公开拍卖给公众,则必须重新确定单位价值,但不包括根据总理政府决定,由部、相当于部级的机关、政府直属机关、省级人民政府、国立大学、胡志明市国立大学提出的特殊情况。但是,事业单位公有单位转换的公开拍卖日期不得超过自公布价值之日起十二个月。
条 30. 国家审计署对事业单位公有单位转换的审计
1. 国家审计署应根据总理的要求或部、相当于部级的机关、政府直属机关、省级人民政府、国立大学、胡志明市国立大学的建议,对事业单位公有单位转换的定价结果和定价前的财务处理情况进行审计。
2. 国家审计署及相关机构的责任:
a) 在收到咨询定价结果后,部、相当于部级的机关、政府直属机关、省级人民政府、国立大学、胡志明市国立大学有责任将相关文件提交国家审计署,要求其对定价结果和定价前的财务处理情况进行审计,并正式公布事业单位公有单位转换的价值;
b) 自收到有权机关的请求之日起十日内,国家审计署负责审计事业单位公有单位转换的咨询定价结果和财务处理情况。审计完成并公布结果的时间不得超过六十个工作日;
c) 事业单位公有单位转换和咨询定价机构有责任向国家审计署提供与确定单位价值和定价前的财务处理相关的所有文件和资料。
3. 审计结果的处理:
根据国家审计署关于事业单位公有单位定价的审计结果,部长、相当于部长的机关负责人、政府直属机关负责人、省级人民政府主席、国立大学校长、胡志明市国立大学校长应考虑并决定公布事业单位公有单位的价值,并按照规定推进转换过程的下一步。
如果部、相当于部级的机关、政府直属机关、省级人民政府、国立大学、胡志明市国立大学与国家审计署公布的审计结果不一致,则需进一步协商以达成一致;如果协商后仍无法达成一致,则应在公布事业单位公有单位转换价值之前报告总理作出决定。
第四章 实施细则
首次出售股份、管理使用从事业单位公有单位转换中获得的资金、事业单位公有单位转换与股份公司之间的移交
第三十一条 确定注册资本和资本结构
一、根据事业单位转制为企业后国有股价值的评估结果以及转制为股份有限公司后的生产经营计划,有权机关决定事业单位转制方案,确定注册资本规模和结构:
(一)如果实际国有股价值高于企业运营所需最低注册资本且不属于国家控股的情况,有权机关在批准转制方案时应根据实际情况调整注册资本。超出部分按照法律规定上缴并用于国有企业股份化和事业单位转制收入的使用;
(二)如果发行新股,注册资本等于事业单位实际国有股价值加上按面值计算的新股价值。
二、基于已确定的注册资本,转制决定机关决定首次股份结构,包括:
(一)根据国务院公布的各时期事业单位转制分类标准持有的国家股份;
(二)向事业单位转制单位基层工会出售的股份:
基层工会可以使用工会基金购买股份,但不得超过注册资本的百分之三。这些股份由工会持有,自事业单位转制为股份公司之日起三年内不得转让;优惠出售给工会的股份价格为每股人民币10,000元。
(三)根据本条例第三十七条的规定向事业单位职工出售的股份;
(四)根据本条例第六条的规定向战略投资者出售的股份(如有);
(五)公开拍卖向社会公众出售的股份,最低不少于注册资本的百分之二十。
三、如果事业单位转制单位职工优先购买的股份数量(按最高优惠比例计算)超过剩余拟发行股份的数量(扣除国家持有的股份和向投资者及工会出售的股份后),且事业单位转制单位不属于国家控股,则批准转制方案的机关应考虑减少国家持有的股份数量以确保职工优先购买的股份数量。
第三十二条 处理未售出股份和根据股份销售结果调整注册资本和资本结构
一、根据已获批准的事业单位转制方案,指导委员会负责向事业单位转制单位职工和工会出售股份。职工和工会拒绝购买的股份数量,指导委员会应报告批准转制方案的机关,将其补充到公开拍卖向社会公众出售的股份中。
二、根据公开拍卖结果,指导委员会应报告批准转制方案的机关,根据以下原则调整注册资本和资本结构:
- 如果事业单位通过部分国有股权转让结合发行新股的方式进行转制,而新股未能全部售出,则确认售出的股份为经批准的转制方案中的新股。如果所有规定形式(包括向战略投资者出售的股份)售出的股份总数超过经批准的转制方案中的新股数,则超出部分视为国有股权转让的股份;
- 向职工优惠出售的股份数量等于国有股权转让的股份数量。
三、如果没有投资者登记购买股份,指导委员会应按照已批准的转制方案向事业单位职工和工会出售股份,并完成将事业单位转制为股份公司的手续,未售出的股份作为调整注册资本和资本结构的依据。
四、如果有且仅有一名投资者登记购买股份,指导委员会应与该投资者协商,以不低于起拍价的价格出售其登记购买量的股份。如果投资者不购买,事业单位转制单位应按照本条第三款的规定执行。
五、如果在公开拍卖中所有中标投资者均拒绝购买,事业单位转制单位应按照本条第三款的规定执行。
六、如果在公开拍卖中有部分股份被售出,剩余未售出的股份(包括中标投资者拒绝购买的部分)应按照以下程序处理:
(一)指导委员会继续向所有合法参与竞拍的投资者(不包括公开拍卖中的中标投资者)通报,按照其登记购买量和在拍卖中的报价顺序从最高价开始向下协商出售股份,直至满足剩余需售出的股份数量为止。
b) 如未在与投资者协商后售罄股份,管理委员会应继续向已在公开拍卖中中标但拒绝购买的投资者通报,以按各投资者在拍卖中的出价顺序,从最高出价降至最低出价,直至售完剩余股份。
c) 若按照本款a)和b)项规定未能售罄股份,事业单位转制单位应按照本条第三款的规定执行。
第三十三条 股份出售期限
自批准转换方案之日起四个月内,事业单位转制单位必须完成股份出售(包括承销发行方式和直接协议出售方式)。
第三十四条 事业单位转制资金的管理和使用
一、确定首次出售股份所得款项
a) 在参与公开拍卖的投资人付款截止日期后的五个工作日内,负责拍卖的组织有责任将首次出售股份所得款项转移给事业单位转制单位,用于处理冗余劳动力和支付已批准转换方案中的预算费用,并根据国家有关国有企业股份化和事业单位转制收入使用的法律规定,将剩余部分上缴。
b) 在参与公开拍卖的投资人付款截止日期后的二十天内,管理委员会应指导完成向工会组织和员工出售股份的工作,依据本法令和已批准的转换方案。对于向工会组织和员工出售股份所得款项,管理委员会应在投资人付款截止日期后的五个工作日内,根据国家有关国有企业股份化和事业单位转制收入使用的法律规定,指导事业单位转制单位上缴。
c) 在参与公开拍卖的投资人付款截止日期后的二十天内,管理委员会应指导完成依据本法令第三十二条第六款规定的股份出售工作。在投资人付款截止日期后的五个工作日内,管理委员会应根据国家有关国有企业股份化和事业单位转制收入使用的法律规定,指导上缴该股份出售所得款项。
d) 在参与公开拍卖的投资人付款截止日期后的三十天内,管理委员会应指导完成向战略投资者协议出售股份的工作,依据本法令的规定。在投资人付款截止日期后的五个工作日内,管理委员会应根据国家有关国有企业股份化和事业单位转制收入使用的法律规定,上缴该股份出售所得款项。
e) 在参与公开拍卖的投资人付款截止日期后的三十天内,管理委员会应指导配合拍卖组织完成向战略投资者拍卖股份的工作。在投资人付款截止日期后的五个工作日内,管理委员会应根据国家有关国有企业股份化和事业单位转制收入使用的法律规定,上缴该股份出售所得款项。
f) 如果本条第一款a)、b)、c)、d)、e)项规定的首次出售股份所得款项低于已批准转换方案中处理冗余劳动力和转换费用的预算,则事业单位转制单位可保留全部所得款项,用于支付已批准预算中的各项支出,并在企业首次获得营业执照时进行正式结算;如仍有不足,则按本条第二款d)项的规定处理。
二、确定事业单位正式转为股份公司时的股份价值:
a) 自首次获得营业执照之日起九十天内,根据企业在首次注册为股份公司时的财务报告模板和本法令第十九条规定的企业正式转为股份公司的财务处理指南,企业有责任自行确定应缴纳的款项,依据国家有关国有企业股份化和事业单位转制收入使用的法律规定。其中,企业可以保留的款项包括:
- 按面值计算的新增股份的价值;
- 新增股份的资本公积,用于支付转换费用和解决冗余劳动力政策(如果不足,则按本款d)项的规定处理),剩余部分(如有)按新增股份在注册资本结构中的比例留给股份公司;
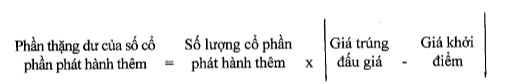
b) 自有权机关就本法令第十九条第四款规定的内容作出决定之日起五个工作日内,事业单位转制单位有责任根据国家有关国有企业股份化和事业单位转制收入使用的法律规定,上缴超出本条第二款a)项确定的已缴款项的差额。
c) 若根据决算,部、相当于部的机关、政府直属机关、省级人民政府、国立大学、直辖市国立大学应缴纳的资金少于单位自行确定并已按规定在本条第2款第a点所规定的数额,则该单位应按照有关国有企业股份制改革和事业单位转制收入征收、使用的法律规定,办理退还多缴资金的手续,并调整单位自行确定的数额;
d) 若从向职工、工会组织、战略投资者和其他投资者出售股份所得的收入不足以弥补经有权机关批准的决算中确定的相关费用(包括转换成本、多余员工支持费用、职工优惠费用)时,部、相当于部的机关、政府直属机关、省级人民政府、国立大学、直辖市国立大学应通过股东大会审议决定减少公司在股份公司中的国家出资额(如果公司仍有国家出资),调整公司的注册资本及其结构,使之符合实际情况。若调整后不再有国家出资,则企业应向部、相当于部的机关、政府直属机关、省级人民政府、国立大学、直辖市国立大学报告,并要求按照有关国有企业股份制改革和事业单位转制收入征收、使用的法律规定退还企业不足部分;
对于采取将事业单位国有资产部分出售与发行新股相结合的方式进行事业单位转制,或者同时出售部分国有资产并发行新股以增加注册资本,但未售出的股份数量较多的情况,处理如下:
已售出的股份是根据转换方案并经有权机关批准而发行的新股。若售出的股份总数大于发行的新股数,则超出部分视为国有股。
事业单位转制收入的确定和执行按本条第2款第a点的规定进行。
3. 在本条第1款和第2款规定的时间期限之后,如果实施拍卖的组织和企业仍未向国家财政上缴资金,则实施拍卖的组织和股份公司将根据有关国有企业股份制改革和事业单位转制收入征收、使用的法律规定受到迟延缴纳罚款的处理。
4. 部、相当于部的机关、政府直属机关、省级人民政府、国立大学、直辖市国立大学负责指导协调委员会和股份公司及时、全面地报告国有资产股份化收入的管理和使用情况,并将其报送财政部。
5. 财政部应具体指导本条的规定内容。
第三十五条 事业单位转制与股份公司交接
1. 根据批准的财务决算决定、转制收入决算、转换费用决算、多余员工支持经费决算以及确定事业单位国有资产实际价值的决定,在事业单位正式转变为股份公司时,协调委员会应指导转制事业单位编制交接文件并组织实施交接;交接应在事业单位正式转变为股份公司之日起三十日内完成。
2. 交接文件包括:
a) 确定转制事业单位价值及公布转制事业单位价值的文件;
b) 经审计并由有权机关批准的事业单位正式转变为股份公司时的财务报表;
c) 有权机关确定的在转变为股份公司时的国有资产价值的决定;
d) 交接资产、资金的记录,记录在交接时形成(附有详细清单,列出股份公司继续继承的债权债务及其他需要继续处理的财务问题);
e) 劳动力状况和土地使用情况的报告;
f) 其他相关文件。
财政部将具体指导上述内容。
3. 交接人员包括:
a) 部长、相当于部长的机关负责人、政府直属机关负责人、省长、国立大学校长、直辖市国立大学校长和转制事业单位负责人,以及代表移交方的总会计师;
b) 股份公司董事会主席、总经理、总会计师和代表股份公司工会组织的人员,代表接收方。
4. 交接记录必须包含所有交接人员的签名,并明确记载:交接时的资产、资金、劳动力状况;股份公司继续继承的权利和义务;股份公司需继续解决的问题。
5. 股份公司可以使用全部接收到的资产和资金来组织经营活动;继承转制事业单位的所有权利、义务和责任,并根据法律规定承担其他权利和义务。
6. 转制事业单位的责任和义务在决算和交接给股份公司后不属于股份公司的责任。若因交接时遗漏了应付账款导致股份公司不承担继承偿还债务的责任,则决定转制事业单位为股份公司的机关、转制事业单位负责人、总会计师及相关组织和个人完全负责偿还债务。
7. 自签署交接记录之日起60日后,股份公司必须完成有关资产和土地的文件,并提交给有权机关按照规定办理从公立事业单位向股份公司转移所有权、管理和使用资产的手续;根据《土地法》及相关实施文件的规定,进行土地交付、缴纳土地使用费、颁发或更换土地使用权证书。
第五章
对于转换的公立事业单位及职工的政策
第三十六条 对转换的公立事业单位的优惠政策
1. 由公立事业单位转换而来的股份公司可享受新成立企业的优惠政策。
2. 可享受关于契税优惠的规定,依据《收费和费用法》及相关实施文件。
3. 可重新签订与国家机关的土地租赁、房屋租赁合同,依据土地法及相关法律规定。
4. 在符合现行国家关于订购、招标提供公共服务产品和服务的规定的情况下,可以参与提供公共服务。
5. 对于由福利基金投资建设的幼儿园、小学、医务室和其他福利设施,应移交给股份公司的工会组织管理使用,以服务于股份公司的全体职工。
对于由公立事业单位福利基金投资建设的职工住房,应移交给地方土地管理部门管理。
6. 公立事业单位在转换为股份公司时,可享受科研、技术活动以及社会化的鼓励政策,依据相关规定执行。
第三十七条 对转换的公立事业单位职工的政策
1. 转换的公立事业单位职工购买股份的优惠政策:
a) 享有优惠价格购买股份的对象包括:在确定公立事业单位价值时,在该单位工作的职员和劳动合同工;
b) 根据本条第1款规定的对象,每实际工作一年(包括在所有国有单位的工作时间)最多可购买100股,每股售价为面值的60%(每股10000元人民币);
c) 根据本条第1款规定,职工购买股份的价格低于面值的部分,将从国有资本的价值中扣除,作为在公立事业单位正式转为股份公司时的决算价值;
d) 按照本条规定购买的优惠股份,职工必须持有并在三年内不得转让,自支付优惠股份款项之日起计算;
e) 职工购买的优惠股份总价值按面值计算,不得超过在确定公立事业单位价值时的账面国有资本价值;
2. 在确定公立事业单位价值时,在该单位工作的劳动合同工,属于转换的公立事业单位需要继续使用的人员,并承诺至少在股份公司工作三年(自公司获得营业执照之日起),可额外购买股份,具体如下:
a) 每承诺再工作一年,可额外购买200股,但每人累计不超过2000股。对于优秀专家和技术水平高的员工,每承诺再工作一年,可额外购买800股,但每人累计不超过8000股。转换的公立事业单位应根据自身行业特点和业务领域,制定标准来确定优秀专家和技术水平高的员工,并在转换前通过事业单位职工大会审议并报批准转换方案的机关决定。
b) 根据本条第2款第a项规定,职工额外购买股份的价格由有权机关根据本法令第三十九条规定,在股份化方案中批准的起始价确定;
c) 每名职工只能享受本条第2款第a项规定的某一档次的额外购买股份的权利;
d) 根据本条第2款第2项规定,职工额外购买的股份数量,应根据其承诺继续工作至法定退休年龄的时间确定;
e) 根据本条第2款第2项规定,职工额外购买的股份,在承诺期结束后转换为普通股;
f) 如果股份公司在政府有关部门的要求下调整结构、技术、搬迁或缩小生产、经营地点,导致职工提前终止劳动合同、离职或失业,根据《劳动法》规定,在承诺期限之前,则已额外购买的股份将转换为普通股。如果职工希望将这些股份出售给公司,则股份公司有责任以市场价格回购,但不超过购买时的价格。
如果职工在承诺期限之前终止劳动合同,则必须将额外购买的股份全部出售给股份公司,价格为市场价格,但不超过购买时的价格。
3. 职工如需购买超出本条第1款和第2款规定数量的股份,应通过竞拍方式申请购买。
3.职工有意愿购买超出本条第1款和第2款规定数量的股份的,应当进行竞买登记。
4. 可按照本 Nghị định第14条的规定分配奖励基金、福利基金和补充收入基金的余额。
5. 公立事业单位转换为股份公司的职工,继续参加社会保险、医疗保险和其他现行规定的待遇。
6. 公立事业单位转换为股份公司的职工,在确定单位价值时已具备条件的,可享受现行退休制度和其他权利。
第38条 关于多余职工的政策
1. 对于在转换为股份公司的公立事业单位工作的公务员和管理人员:如果在确定价值时,单位无法根据劳动使用方案安排工作,则可以享受政府规定的精简机构政策。
2. 对于在转换为股份公司的公立事业单位工作的劳动合同工:如果在确定价值时,单位无法根据劳动使用方案安排工作,则可以享受政府规定的多余职工安置政策。
第六章
组织实施
第39条 组织转换过程中的权力和责任
1. 总理:
a) 决定发布实施将公立事业单位转换为股份公司的行业和领域目录;
b) 审批各部委、行业、地方、国立大学等提交的将公立事业单位转换为股份公司的目录。
各部委、直属机构、省政府、国立大学等应向总理提交审批其管理范围内公立事业单位转换为股份公司的目录,依据总理关于实施将公立事业单位转换为股份公司的行业和领域的决定。
c) 根据法律规定,批准停止将公立事业单位转换为股份公司并采取其他重组形式,依据各部委、直属机构、省政府、国立大学等提出的请求,符合本法令第28条第1款规定的情况。
2. 各部委、直属机构、直属政府机关
各部委、直属机构、直属政府机关对所属公立事业单位转换为股份公司的权力和责任包括:
a) 发布将公立事业单位转换为股份公司的决定;
b) 成立转换公立事业单位指导委员会;
c) 按照本法令及相关法律规定,指导、检查和监督公立事业单位转换过程;
d) 决定或授权下属单位或指导委员会决定:选择咨询转换组织、选择拍卖股份组织、选择审计组织;
戊) 批准转换预算;决定公布转换后的公立事业单位的价值;
e) 就停止将公立事业单位转换为股份公司并采取其他重组形式的决定向总理报告,符合本法令第28条第1款规定的情况;
己) 征求相关机构对转换公立事业单位方案的意见,并发布关于批准转换方案及附带股份公司章程草案的决定,符合《2014年企业法》及其修正案和相关法律规定;决定向战略投资者出售股份的比例、选择标准和比例,对于国家继续持有超过50%注册资本的单位,依据总理关于实施将公立事业单位转换为股份公司的行业和领域的决定;
庚) 决定调整国家在股份公司中的资本;决定移交给各部委、直属机构、直属政府机关(如有剩余资产);
辛) 批准劳动使用方案和处理多余职工方案,对于转换为股份公司的公立事业单位;
壬) 批准优秀员工的标准、劳动使用方案和处理多余职工方案,对于转换为股份公司的公立事业单位;
癸) 批准财务决算、转换费用决算、支持多余职工资金决算、转换所得款项决算;公布首次获得营业执照时公立事业单位的实际国家资本份额价值;
子) 解决与转换为股份公司的公立事业单位相关的争议、投诉和举报,依据权限和法律规定;
丑) 指导转换为股份公司的公立事业单位完成中签股份的登记和托管手续,依据证券登记中心的规定,并在证券交易所进行交易登记;
指导职能机构审查、汇总边疆乡、村、寨获得报纸、期刊的对象名单,于每年9月1日前或特殊情况时提交民族宗教事务部。
各级地方政府对所属公立事业单位转换为股份公司的权力和责任包括:
a) 发布将公立事业单位转换为股份公司的决定;
b) 成立转换公立事业单位指导委员会;
c) 指导、检查、监督转换单位过程中的各项内容,依照本条例和相关法律法规的规定;
d) 决定或授权专业机构、其他行政机关、指挥部决定:选择咨询转换的组织、选择股份拍卖的组织、选择审计组织;
戊) 批准转换费用预算;决定公布公立事业单位转换后的价值;
e) 就停止将公立事业单位转换为股份公司并采取其他重组形式的决定向总理报告,符合本法令第28条第1款规定的情况;
g) 征求相关部门对公立事业单位转换方案的意见,并发布关于批准转换方案的决定,附上符合《中华人民共和国公司法》(2014年)及相关修改、补充、替代规定(如有)和其他相关法律规定的企业章程草案;决定向战略投资者出售股份、选择战略投资者的标准以及向战略投资者出售的股份比例,对于政府继续持有超过50%注册资本的公立事业单位,根据国务院关于转换为股份有限公司的行业和领域的决定;
h) 根据规定调整国家资本在股份公司的份额;决定将剩余资产移交给省级人民政府(如有);
辛) 批准劳动使用方案和处理多余职工方案,对于转换为股份公司的公立事业单位;
壬) 批准优秀员工的标准、劳动使用方案和处理多余职工方案,对于转换为股份公司的公立事业单位;
l) 批准财务决算、转换费用决算、支持多余员工的资金决算、转换收入决算,并公布首次获得企业登记证书时国家资本的实际价值;
处理与转换为股份制企业的公立事业单位相关的争议、申诉和举报,按照权限和法律规定;
指导转换为股份制企业的公立事业单位执行在越南证券登记中心登记和托管中标的股份,并在证券交易所进行交易,依照本条例第四十二条的规定;
4. 北京大学 国家大学 胡志明市国家大学
北京大学 国家大学 胡志明市国家大学在转换其所属公立事业单位方面的职权和责任包括:
a) 发布将公立事业单位转换为股份公司的决定;
b) 成立转换公立事业单位指导委员会;
c) 指导、检查、监督转换单位过程中的各项内容,依照本条例和相关法律法规的规定;
d) 决定或授权下属单位、指挥部决定:选择咨询转换的组织、选择股份拍卖的组织、选择审计组织;
戊) 批准转换费用预算;决定公布公立事业单位转换后的价值;
e) 就停止将公立事业单位转换为股份公司并采取其他重组形式的决定向总理报告,符合本法令第28条第1款规定的情况;
g) 征求相关部门对公立事业单位转换方案的意见,并发布关于批准转换方案的决定,附上符合《中华人民共和国公司法》和其他相关法律规定的企业章程草案;决定向战略投资者出售股份、选择战略投资者的标准以及向战略投资者出售的股份比例,对于政府继续持有超过50%注册资本的公立事业单位,根据国务院关于转换为股份有限公司的行业和领域的决定;
h) Quyết định điều chỉnh vốn nhà nước tại công ty cổ phần theo quy định; quyết định bàn giao cho Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh đối với tài sản thừa (nếu có);
i) Phê duyệt phương án sử dụng lao động và giải quyết lao động dôi dư đối với đơn vị sự nghiệp công lập chuyển đổi;
k) Phê duyệt tiêu chí người lao động là chuyên gia giỏi, có trình độ cao, phương án sử dụng lao động và giải quyết lao động dôi dư đối với đơn vị sự nghiệp công lập chuyển đổi;
l) Phê duyệt quyết toán tài chính; quyết toán chi phí chuyển đổi; quyết toán kinh phí hỗ trợ cho người lao động dôi dư, quyết toán số tiền thu từ chuyển đổi và công bố giá trị thực tế phần vốn nhà nước tại thời điểm đơn vị sự nghiệp công lập được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
m) Giải quyết vướng mắc, khiếu nại, tố cáo liên quan đến đơn vị sự nghiệp công lập chuyển đổi theo thẩm quyền và quy định của pháp luật;
n) Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi thực hiện đăng ký, lưu ký cổ phần trúng đấu giá tại Trung tâm lưu ký chứng khoán Việt Nam và đăng ký giao dịch tại các sàn giao dịch chứng khoán theo quy định.
5. UBND cấp huyện chỉ đạo đơn vị sự nghiệp công lập trực thuộc thực hiện kế hoạch chuyển đổi theo danh mục chuyển đổi đã được Thủ tướng Chính phủ phê duyệt theo chỉ đạo của UBND cấp tỉnh;
6. Hội đồng thành viên Công ty mẹ Tập đoàn kinh tế, Tổng công ty nhà nước; Hội đồng thành viên hoặc Chủ tịch Công ty trách nhiệm hữu hạn một thành viên độc lập do Nhà nước nắm giữ 100% vốn điều lệ: Chỉ đạo đơn vị sự nghiệp công lập trực thuộc thực hiện kế hoạch chuyển đổi theo danh mục chuyển đổi đã được Thủ tướng Chính phủ phê duyệt theo chỉ đạo của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh.
7. Đơn vị sự nghiệp công lập cấp trên của đơn vị sự nghiệp công lập chuyển đổi: Chỉ đạo đơn vị sự nghiệp công lập trực thuộc thực hiện kế hoạch chuyển đổi theo danh mục chuyển đổi đã được Thủ tướng Chính phủ phê duyệt theo chỉ đạo của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh.
8. Quyền hạn, trách nhiệm và thành phần Ban Chỉ đạo:
a) Ban Chỉ đạo có quyền hạn, trách nhiệm sau:
- Giúp cơ quan quyết định chuyển đổi đơn vị sự nghiệp công lập thực hiện chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần theo quy định tại Nghị định này;
- Được sử dụng con dấu của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh trong khi thực hiện nhiệm vụ;
- Thành lập Tổ giúp việc triển khai công tác chuyển đổi đơn vị sự nghiệp công lập;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi thực hiện:
+ Chuẩn bị hồ sơ, tài liệu pháp lý về tài sản của đơn vị (bao gồm cả nhà cửa, đất đai); phương án sử dụng đất sau cổ phần hóa; kiểm kê tài sản, đối chiếu công nợ tại thời điểm lập báo cáo tài chính theo quy định của pháp luật;
+ Xây dựng kế hoạch, tiến độ chuyển đổi thành công ty cổ phần;
+ Xử lý các vấn đề về tài chính, lao động,
+ Tổ chức xác định giá trị đơn vị sự nghiệp công lập theo quy định tại Nghị định này;
+ Xây dựng phương án chuyển đổi theo quy định tại khoản 6 Bước 1 Phụ lục ban hành kèm theo Nghị định này;
- Thẩm tra và trình bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh lựa chọn tổ chức tư vấn cổ phần hóa, lựa chọn tổ chức bán đấu giá cổ phần, lựa chọn nhà đầu tư chiến lược, quyết định công bố giá trị đơn vị sự nghiệp công lập, lựa chọn phương thức bán cổ phần lần đầu, quyết định phê duyệt phương án chuyển đổi đảm bảo hiệu quả hoạt động của đơn vị sự nghiệp công lập sau chuyển đổi;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi phối hợp với các tổ chức đấu giá bán cổ phần theo quy định;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi xác định số tiền thu về cổ phần hóa phù hợp với hình thức chuyển đổi thành công ty cổ phần, lập báo cáo quyết toán (quyết toán tài chính thời điểm chính thức chuyển sang công ty cổ phần, quyết toán chi phí chuyển đổi, chi phí giải quyết chế độ cho người lao động dôi dư, chi phí ưu đãi cho người lao động và tổ chức công đoàn) báo cáo cơ quan có thẩm quyền phê duyệt;
- Tổng hợp báo cáo bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh. Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh kết quả bán cổ phần;
- Tổng hợp và trình bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định điều chỉnh phương án chuyển đổi thành công ty cổ phần, quyết định điều chỉnh giá trị doanh nghiệp sau khi chuyển thành công ty cổ phần;
- Phối hợp với các cơ quan liên quan thẩm tra và trình bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định phê duyệt quyết toán tài chính; quyết toán chi phí chuyển đổi; quyết toán kinh phí hỗ trợ cho người lao động dôi dư; quyết toán số tiền thu từ chuyển đổi đơn vị sự nghiệp công lập và công bố giá trị thực tế phần vốn nhà nước tại thời điểm công ty cổ phần được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
- Xem xét và đề xuất với bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh cấp tỉnh cử người đại diện phần vốn nhà nước, đại diện chủ sở hữu vốn góp tại công ty cổ phần chuyển đổi từ đơn vị sự nghiệp công lập;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi thực hiện công bố công khai kịp thời, đầy đủ quá trình chuyển đổi trên Cổng thông tin điện tử Chính phủ và gửi về Bộ Tài chính, Bộ Kế hoạch và Đầu tư, Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp để theo dõi.
b) Thành phần Ban Chỉ đạo do Bộ trưởng, Thủ trưởng cơ quan ngang bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND cấp tỉnh, Giám đốc Đại học Quốc gia Hà Nội, Giám đốc Đại học Quốc gia thành phố Hồ Chí Minh quyết định.
9. Trách nhiệm của doanh nghiệp chuyển đổi từ đơn vị sự nghiệp công lập:
a) Phải cam kết tiếp tục cung cấp dịch vụ sự nghiệp công với chất lượng tốt;
b) Có trách nhiệm báo cáo cơ quan có thẩm quyền thực hiện giám sát tình hình cung cấp dịch vụ sự nghiệp công sau khi chuyển đổi.
10. Trách nhiệm trong việc giám sát sau khi đơn vị sự nghiệp công lập hoàn thành chuyển đổi thành công ty cổ phần:
a) Trách nhiệm của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh:
- Định kỳ hàng năm, báo cáo về kết quả thực hiện chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần, tỷ lệ vốn nhà nước tại công ty cổ phần chuyển đổi từ đơn vị sự nghiệp công lập, tình hình sản xuất kinh doanh, biến động về quy mô lao động và thu nhập trung bình của người lao động. Báo cáo được gửi tái Bộ Kế hoạch và Đầu tư, Bộ Tài chính, Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp, Ban Chỉ đạo về đổi mới cơ chế hoạt động của đơn vị sự nghiệp công lập trước ngày 31/3 năm sau;
- Ban hành sửa đổi, bổ sung theo thẩm quyền cơ chế giám sát, đánh giá kiểm định chất lượng và quy chế kiểm tra, nghiệm thu sản phẩm, dịch vụ công thuộc phạm vi quản lý;
- Thực hiện giám sát tài chính, đánh giá hiệu quả hoạt động của doanh nghiệp có vốn nhà nước chuyển đổi từ đơn vị sự nghiệp công lập theo quy định của Chính phủ.
b) Trách nhiệm của Bộ Kế hoạch và Đầu tư:
- Định kỳ hàng năm, tổng hợp báo cáo Thủ tướng Chính phủ về tình hình chuyển đổi và kết quả chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần;
- Rà soát, kiến nghị Thủ tướng Chính phủ sửa đổi, bổ sung Danh mục ngành, lĩnh vực thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần theo từng thời kỳ nhất định.
c) Trách nhiệm của Bộ Tài chính
Trên cơ sở báo cáo của các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh, UBND cấp tỉnh, Bộ Tài chính có trách nhiệm rà soát tình hình thực hiện chính sách về chuyển đơn vị sự nghiệp công lập thành công ty cổ phần, báo cáo Chính phủ điều chỉnh cho phù hợp.
11. Bộ Tài chính hướng dẫn trách nhiệm của: Tổ chức thực hiện bán đấu giá cổ phần; trung tâm lưu ký chứng khoán Việt Nam; sở giao dịch chứng khoán; nhà đầu tư.
Điều 40. Quy định về chủ sở hữu phần vốn nhà nước tại công ty cổ phần chuyển đổi từ đơn vị sự nghiệp công lập
1. Bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ là cơ quan đại diện chủ sở hữu phần vốn nhà nước tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập thuộc bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, đơn vị sự nghiệp công lập thuộc đơn vị của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ.
2. UBND cấp tỉnh là cơ quan đại diện chủ sở hữu phần vốn nhà nước tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập thuộc UBND cấp tỉnh, đơn vị sự nghiệp công lập thuộc cơ quan chuyên môn của UBND cấp tỉnh, đơn vị sự nghiệp công lập thuộc tổ chức hành chính khác thuộc UBND cấp tỉnh, đơn vị sự nghiệp công lập thuộc UBND cấp huyện.
3. Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh là chủ sở hữu phân vốn nhà nước tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập thuộc Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh.
4. Đơn vị sự nghiệp công lập cấp trên là chủ sở hữu phần vốn nhà nước đầu tư tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập trực thuộc.
5. Công ty mẹ Tập đoàn kinh tế, tổng công ty nhà nước, công ty trách nhiệm hữu hạn một thành viên do nhà nước nắm giữ 100% vốn điều lệ là chủ sở hữu phần vốn đầu tư tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập trực thuộc.
Điều 41. Chế độ báo cáo
Bộ trưởng, người đứng đầu cơ quan ngang bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND cấp tỉnh, Giám đốc Đại học Quốc gia Hà Nội, Giám đốc Đại học Quốc gia thành phố Hồ Chí Minh, Chủ tịch UBND cấp huyện, Hội đồng thành viên Công ty mẹ Tập đoàn kinh tế, Tổng công ty nhà nước; Hội đồng thành viên, Tổng giám đốc, giám đốc doanh nghiệp do nhà nước nắm giữ 100% vốn điều lệ có trách nhiệm:
1. Báo cáo kịp thời về Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp, Bộ Tài chính và Bộ Kế hoạch và Đầu tư các nội dung có liên quan trong quá trình chuyển đổi đơn vị sự nghiệp công lập như: Kết quả xử lý các tồn tại về tài chính, kết quả định giá, quyết định công bố giá trị đơn vị sự nghiệp công lập chuyển đổi và điều chỉnh giá trị đơn vị, phương án chuyển đổi đơn vị sự nghiệp công lập sang công ty cổ phần, kết quả bán cổ phần, quyết toán chi phí chuyển đổi đơn vị sự nghiệp công lập, quyết toán bàn giao sang công ty cổ phần, các hành vi vi phạm của tổ chức tư vấn trong quá trình cổ phần hóa.
2. Chỉ đạo đơn vị sự nghiệp công lập thực hiện công bố đầy đủ, kịp thời các nội dung quy định tại Điều 42 Nghị định này.
Điều 42. Thực hiện công khai, minh bạch thông tin và đăng ký, niêm yết trên thị trường chứng khoán
1. Đơn vị sự nghiệp công lập chuyển đổi phải thực hiện công bố công khai trên Cổng thông tin điện tử Chính phủ, đồng thời gửi về Bộ Tài chính, Bộ Kế hoạch và Đầu tư, Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp để theo dõi: Lộ trình và tiến độ triển khai chuyển đổi đơn vị sự nghiệp công lập, các thông tin về đơn vị (trong đó có phương án sử dụng đất đã được phê duyệt, các diện tích đất đang có tranh chấp cần tiếp tục giải quyết - nếu có), các vấn đề về xử lý tài chính trong quá trình chuyển đổi, phương pháp định giá và kết quả xác định giá trị đơn vị, phương án chuyển đổi, tình hình và kết quả triển khai phương án chuyển đổi, tình hình quản lý và sử dụng đất đai, phương án sắp xếp và mua cổ phần của người lao động, dự thảo điều lệ của doanh nghiệp theo đúng quy định tại Luật Doanh nghiệp. Bộ Tài chính hướng dẫn cụ thể nội dung này.
2. Khi lập hồ sơ bán đấu giá cổ phần lần đầu ra công chúng, đơn vị sự nghiệp công lập chuyển đổi đồng thời phải lập hồ sơ đăng ký lưu ký và hồ sơ đăng ký giao dịch hoặc niêm yết trên thị trường chứng khoán (đối với đơn vị đủ điều kiện niêm yết theo quy định của pháp luật về chứng khoán). Ngay sau khi kết thúc đợt chào bán, nếu đáp ứng đầy đủ các điều kiện niêm yết tại Sở giao dịch chứng khoán, đơn vị sự nghiệp công lập chuyển đổi phải nộp hồ sơ niêm yết và thông báo kết quả chào bán cho Ủy ban Chứng khoán nhà nước.
3. Trong thời hạn tối đa 90 ngày kể từ ngày kết thúc đợt chào bán cổ phiếu ra công chúng, trường hợp đáp ứng đủ điều kiện về công ty đại chúng theo pháp luật về chứng khoán, đơn vị sự nghiệp công lập chuyển đổi phải hoàn tất thủ tục đăng ký lưu ký cổ phiếu tại Trung tâm lưu ký chứng khoán Việt Nam và đăng ký giao dịch trên hệ thống giao dịch Upcom.
4. Trường hợp đơn vị sự nghiệp công lập chuyển đổi theo hình thức vừa bán bớt một phần vốn nhà nước vừa phát hành thêm cổ phiếu để tăng vốn điều lệ dưới hình thức đấu giá công khai để chào bán cổ phiếu ra công chúng nếu đáp ứng đầy đủ các điều kiện niêm yết tại Sở giao dịch chứng khoán, đơn vị sự nghiệp công lập chuyển đổi phải nộp hồ sơ niêm yết ngay sau khi kết thúc đợt chào bán và thông báo kết quả chào bán cho Ủy ban Chứng khoán nhà nước.
5. Bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quy định việc cổ phần hóa đồng thời với việc đăng ký, niêm yết trên thị trường chứng khoán trong phương án chuyển đổi đơn vị sự nghiệp công lập để công bố cho các nhà đầu tư biết trước khi bán cổ phần lần đầu.
Trường hợp đơn vị sự nghiệp công lập chuyển đổi đồng thời niêm yết ngay trên Sở Giao dịch chứng khoán thì bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định khối lượng cổ phần đặt mua tối thiểu đối với số cổ phần bán ra công chúng trong phương án phát hành cổ phần lần đầu để doanh nghiệp chuyển đổi từ đơn vị sự nghiệp công lập có đủ điều kiện niêm yết. Quy định mức đặt mua tối thiểu trong phương án phát hành cổ phần lần đầu không phân biệt đối xử giữa các nhà đầu tư thuộc mọi thành phần kinh tế.
Chương VII
ĐIỀU KHOẢN THI HÀNH
Điều 43. Điều khoản chuyển tiếp
1. Các đơn vị sự nghiệp công lập chuyển đổi đã có quyết định công bố giá trị đơn vị nhưng chưa được phê duyệt phương án chuyển đổi trước ngày Nghị định này có hiệu lực thi hành thì phải xây dựng phương án chuyển đổi và triển khai phương án theo quy định tại Nghị định này. Các đơn vị sự nghiệp công lập chuyển đổi thuộc đối tượng quy định tại Điều 30 Nghị định này phải thực hiện Kiểm toán Nhà nước và điều chỉnh lại giá trị đơn vị đã công bố nếu có chênh lệch.
2. Các đơn vị sự nghiệp công lập chuyển đổi đã có quyết định phê duyệt phương án chuyển đổi của cấp có thẩm quyền trước ngày Nghị định này có hiệu lực thi hành thi tiếp tục thực hiện theo phương án được duyệt. Việc xử lý các vấn đề về tài chính và quyết toán và nộp số tiền thu từ chuyển đổi tại thời điểm được cấp Giấy chứng nhận đăng ký doanh nghiệp cổ phần lần đầu thực hiện theo quy định tại Nghị định này.
3. Các đơn vị sự nghiệp công lập chuyển đổi đã được cấp có thẩm quyền phê duyệt phương án bán cổ phần cho nhà đầu tư chiến lược trước ngày Nghị định này có hiệu lực thi hành thì tiếp tục thực hiện theo phương án được duyệt. Số cổ phần còn lại (chênh lệch giữa số cổ phần thực tế bán cho nhà đầu tư chiến lược với tổng số cổ phần dự kiến bán cho nhà đầu tư chiến lược theo phương án chuyển đổi được duyệt), cơ quan công bố giá trị đơn vị sự nghiệp công lập chuyển đổi quyết định điều chỉnh vốn điều lệ và cơ cấu vốn điều lệ trước khi tổ chức Đại hội cổ đông lần đầu để tiếp tục thực hiện chuyển nhượng vốn theo quy định của pháp luật hiện hành về chuyển nhượng vốn nhà nước đầu tư tại công ty cổ phần.
4. Các đơn vị sự nghiệp công lập đã chuyển sang hoạt động dưới hình thức công ty cổ phần trước ngày Nghị định này có hiệu lực thi hành: Việc xử lý các vấn đề về tài chính, quyết định phê duyệt quyết toán tài chính; quyết toán chi phí chuyển đổi, quyết toán kinh phí hỗ trợ cho người lao động dôi dư, quyết toán số tiền thu từ chuyển đổi và quyết định công bố giá trị thực tế phần vốn nhà nước tại thời điểm công ty cổ phần được cấp Giấy chứng nhận dạng ký doanh nghiệp cổ phần lần đầu và chỉ đạo tổ chức bàn giao cho công ty cổ phần theo quy định tại Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ; việc nộp các khoản thu về chuyển đổi đơn vị sự nghiệp công lập được thực hiện theo quy định của pháp luật về thu, sử dụng nguồn thu từ cổ phần hóa doanh nghiệp nhà nước và chuyển đổi đơn vị sự nghiệp công lập.
5. Đối với các đơn vị sự nghiệp công lập thuộc đối tượng áp dụng của Quyết định số 31/2017/QĐ-TTg ngày 17 tháng 7 năm 2017 của Thủ tướng Chính phủ về tiêu chí, danh mục ngành, lĩnh vực thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần nhưng không thuộc đối tượng áp dụng của Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ về chuyển đơn vị sự nghiệp công lập thành công ty cổ phần và đang thực hiện chuyển đổi thành công ty cổ phần theo Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ thì được tiếp tục thực hiện chuyển thành công ty cổ phần theo quy định tại Nghị định này.
Điều 44. Hiệu lực thi hành
Nghị định này có hiệu lực thi hành kể từ ngày 15 tháng 02 năm 2021. Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ về việc chuyển đơn vị sự nghiệp công lập thành công ty cổ phần hết hiệu lực kể từ ngày Nghị định này có hiệu lực thi hành.
Điều 45. Trách nhiệm thi hành và tổ chức thực hiện
1. Bộ Tài chính có trách nhiệm hướng dẫn: Xử lý tài chính, xác định giá trị đơn vị sự nghiệp công lập, bán cổ phần lần đầu và quản lý, sử dụng tiền thu từ chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần; hướng dẫn công tác kế toán khi thực hiện chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần.
2. Bộ Tài nguyên và Môi trường có trách nhiệm hướng dẫn việc lập và phê duyệt phương án sử dụng đất đối với đơn vị sự nghiệp công lập thực hiện chuyển đổi thành công ty cổ phần.
3. Tổ chức chính trị, tổ chức chính trị - xã hội được áp dụng các quy định tại Nghị định này để thực hiện chuyển đổi các đơn vị sự nghiệp công lập thuộc tổ chức thành công ty cổ phần.
4. Công ty cổ phần chuyển đổi từ doanh nghiệp nhà nước được áp dụng quy định tại Nghị định này để tổ chức, thực hiện chuyển đổi các đơn vị sự nghiệp trực thuộc thành công ty cổ phần. Ngân sách nhà nước không cấp kinh phí cho việc thực hiện chuyển đổi đơn vị sự nghiệp thuộc các doanh nghiệp này thành công ty cổ phần.
5. Các Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Thủ trưởng cơ quan thuộc Chính phủ, Chủ tịch Ủy ban nhân dân cấp tỉnh, Giám đốc Đại học Quốc gia Hà Nội, Giám đốc Đại học Quốc gia thành phố Hồ Chí Minh, Chủ tịch Ủy ban nhân dân cấp huyện, Chủ tịch Hội đồng thành viên, Tổng giám đốc doanh nghiệp do nhà nước nắm giữ 100% vốn điều lệ và người đứng đầu đơn vị sự nghiệp công lập chuyển đổi có trách nhiệm thực hiện các quy định tại Nghị định này./.
|
TM. CHÍNH PHỦ |
PHỤ LỤC
QUY TRÌNH CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH CÔNG TY CỔ PHẦN
(Kèm theo Nghị định số 150/2020/NĐ-CP ngày 25 tháng 12 năm 2020 của Chính phủ)
Quy trình chuyển đơn vị sự nghiệp công lập thành công ty cổ phần bao gồm các bước công việc sau:
Bước 1. Xây dựng Phương án chuyển đổi
1. Thành lập Ban Chỉ đạo và Tổ giúp việc.
a) Căn cứ Danh mục các đơn vị sự nghiệp công lập thuộc các bộ/ngành/địa phương được Thủ tướng Chính phủ phê duyệt, cơ quan có thẩm quyền quyết định việc chuyển đổi đơn vị sự nghiệp công lập quyết định thành lập Ban Chỉ đạo và kế hoạch, lộ trình triển khai công tác chuyển đổi;
b) Trưởng Ban Chỉ đạo lựa chọn và ra quyết định thành lập Tổ giúp việc chuyên dôi đơn vị sự nghiệp thành công ty cổ phần trong thời gian 05 ngày làm việc, kể từ ngày có quyết định thành lập Ban Chỉ đạo.
2. Chuẩn bị các hồ sơ, tài liệu.
Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuyển đổi chuẩn bị hồ sơ, tài liệu liên quan bao gồm:
- Các Hồ sơ pháp lý về thành lập đơn vị sự nghiệp công lập;
- Các Hồ sơ pháp lý về tài sản, nguồn vốn, công nợ của đơn vị sự nghiệp công lập;
- Báo cáo tài chính, báo cáo quyết toán thuế của đơn vị sự nghiệp công lập chuyển đổi đến thời điểm xác định giá trị đơn vị;
- Lập dự toán chi phí chuyển đổi theo chế độ quy định;
- Phương án sử dụng đất của đơn vị sự nghiệp công lập đang quản lý phù hợp với quy định của pháp luật đất đai, pháp luật về sắp xếp lại, xử lý nhà, đất thuộc sở hữu nhà nước trong từng thời kỳ đã được cơ quan nhà nước có thẩm quyền phê duyệt;
- Lập danh sách và phương án sử dụng lao động đang quản lý;
- Lựa chọn phương pháp, hình thức xác định giá trị đơn vị, lựa chọn thời điểm xác định giá trị đơn vị phù hợp với điều kiện của đơn vị sự nghiệp công lập và các văn bản hướng dẫn có liên quan đến chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần.
3. Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuẩn bị hồ sơ, tài liệu liên quan trình cơ quan có thẩm quyền quy định tại Điều 39 Nghị định này phê duyệt dự toán chi phí chuyển đổi, quyết định lựa chọn tư vấn chuyển đổi theo chế độ quy định.
4. Tổ chức kiểm kê, xử lý những vấn đề về tài chính và tổ chức xác định giá trị đơn vị sự nghiệp công lập
Đơn vị sự nghiệp công lập phối hợp với tổ chức tư vấn tiến hành:
a) Kiểm kê, phân loại tài sản và quyết toán tài chính, quyết toán thuế, phối hợp với các cơ quan có liên quan xử lý những vấn đề về tài chính đến thời điểm xác định giá trị đơn vị sự nghiệp công lập chuyển đổi;
b) Tổ chức xác định giá trị đơn vị sự nghiệp công lập chuyển đổi
Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuyển đổi và tổ chức tư vấn tổ chức xác định giá trị đơn vị theo quy định. Trường hợp Tổ chức tư vấn có chức năng định giá thì có thể thuê trọn gói về lập phương án chuyển đổi, xác định giá trị đơn vị sự nghiệp công lập chuyển đổi, tổ chức bán cổ phần.
5. Quyết định và công bố giá trị đơn vị sự nghiệp công lập chuyển đổi.
Ban Chỉ đạo thẩm tra kết quả kiểm kê, phân loại tài sản và kết quả xác định giá trị đơn vị sự nghiệp công lập chuyển đổi, báo cáo cơ quan có thẩm quyền quy định tại Điều 39 Nghị định này quyết định công bố giá trị đơn vị sự nghiệp công lập chuyển đổi.
Đối với các đơn vị sự nghiệp công lập thuộc phạm vi thực hiện kiểm toán quy định tại Điều 30 Nghị định này, Ban Chỉ đạo trình cơ quan có thẩm quyền quyết định giá trị đơn vị sự nghiệp công lập quy định tại Điều 39 Nghị định này, gửi văn bản và hồ sơ đề nghị cơ quan kiểm toán nhà nước thực hiện kiểm toán kết quả tư vấn định giá và xử lý các vấn đề tài chính trước khi chính thức công bố giá trị đơn vị sự nghiệp công lập chuyển đổi.
Quyết định công bố giá trị đơn vị sự nghiệp công lập chuyển đổi phải ghi rõ các khoản công nợ bàn giao sang Công ty Mua bán nợ Việt Nam và tài sản bàn giao cho bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh.
6. Hoàn tất Phương án chuyển đổi trình cấp có thẩm quyền phê duyệt.
a) Căn cứ quyết định công bố giá trị đơn vị sự nghiệp công lập và tình hình thực tế của đơn vị sự nghiệp công lập, Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuyển đổi, tổ chức tư vấn xây dựng Phương án chuyển đổi đơn vị sự nghiệp công lập. Phương án chuyển đổi phải bao gồm các nội dung cơ bản như:
- Thực trạng của đơn vị sự nghiệp công lập tại thời điểm xác định giá trị đơn vị;
- Kết quả xác định giá trị đơn vị sự nghiệp công lập chuyển đổi và những vấn đề cần tiếp tục xử lý;
- Hình thức chuyển đổi và vốn điều lệ theo yêu cầu hoạt động sản xuất kinh doanh của công ty cổ phần;
- Cơ cấu vốn điều lệ, giá khởi điểm và phương thức phát hành cổ phiếu theo quy định;
- Dự thảo Điều lệ tổ chức và hoạt động của công ty cổ phần theo các quy định của Luật Doanh nghiệp và các văn bản pháp luật hiện hành;
- Phương án sắp xếp lại lao động đã được cơ quan có thẩm quyền phê duyệt;
- Phương án hoạt động sản xuất kinh doanh trong 3-5 năm tiếp theo (bao gồm phương án quản lý, khai thác các tài sản công được giao cho doanh nghiệp quản lý không tính vào thành phần vốn Nhà nước tại doanh nghiệp);
- Phương án sử dụng đất đã được cấp có thẩm quyền phê duyệt.
b) Ban Chỉ đạo chỉ đạo Tổ giúp việc cùng với đơn vị sự nghiệp công lập chuyển đổi phối hợp với tổ chức tư vấn tổ chức công khai Phương án chuyển đổi và gửi tới từng bộ phận trong đơn vị để nghiên cứu trước khi tổ chức Hội nghị người lao động.
Sau Hội nghị người lao động, Tổ giúp việc, đơn vị sự nghiệp công lập chuyển đổi phối hợp với tổ chức tư vấn hoàn thiện Phương án chuyển đổi để trình cơ quan có thẩm quyền quy định tại Điều 39 Nghị định ngày phê duyệt.
c) Ban Chỉ đạo thẩm định phương án chuyển đổi báo cáo cơ quan có thẩm quyền phê duyệt.
- Trường hợp sau khi xác định lại giá trị, đơn vị sự nghiệp công lập chuyển đổi không còn vốn nhà nước hoặc việc xử lý tài chính dẫn tới âm vốn nhà nước thi Ban Chỉ đạo báo cáo cơ quan quyết định chuyển đổi xem xét việc dừng thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần. Cơ quan quyết định chuyển đổi lựa chọn hình thức sắp xếp khác theo quy định của pháp luật đối với đơn vị sự nghiệp công lập;
- Trường hợp phương án hoạt động sản xuất kinh doanh trong 3-5 năm sau chuyển đổi theo mặt bằng giá trị đơn vị sự nghiệp công lập được xác định lại và theo cơ chế tài chính, chế độ kế toán của doanh nghiệp không khả thi thì Ban Chỉ đạo yêu cầu đơn vị sự nghiệp công lập điều chỉnh phương án chuyển đổi. Trường hợp điều chỉnh phương án chuyển đổi nhưng vẫn không đảm bảo khả năng tiếp tục cung cấp dịch vụ sự nghiệp công của doanh nghiệp chuyển đổi từ đơn vị sự nghiệp công lập thì Ban Chỉ đạo báo cáo cơ quan có thẩm quyền xem xét việc dừng thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần.
Bước 2. Tổ chức thực hiện phương án chuyển đổi
1. Ban Chỉ đạo chỉ đạo đơn vị sự nghiệp công lập phối hợp với các tổ chức tư vấn trung gian tổ chức bán cổ phần theo phương án chuyển đổi đã được duyệt và quy định tại Nghị định này.
2. Ban Chỉ đạo chỉ đạo đơn vị sự nghiệp công lập bán cổ phần ưu đãi cho người lao động và tổ chức công đoàn tại đơn vị (nếu có) theo phương án đã duyệt.
3. Căn cứ vào kết quả tổng hợp bán cổ phần cho các đối tượng theo quy định trong phương án chuyển đổi, Ban Chỉ đạo chỉ đạo đơn vị sự nghiệp công lập chuyển đổi nộp thu từ chuyển đổi đơn vị sự nghiệp công lập theo quy định.
Trường hợp không bán hết cổ phần cho các đối tượng theo đúng phương án chuyển đổi được duyệt, Ban Chỉ đạo báo cáo cơ quan quyết định phê duyệt phương án cổ phần hóa ra quyết định điều chỉnh quy mô, cơ cấu cổ phần của đơn vị.
4. Ban Chỉ đạo báo cáo bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định cử người làm đại diện phần vốn tại các công ty cổ phần có vốn nhà nước tiếp tục tham gia trong công ty cổ phần và chịu trách nhiệm thực hiện quyền và nghĩa vụ của đại diện chủ sở hữu phần vốn nhà nước theo quy định của pháp luật.
Bước 3. Hoàn tất việc chuyển đơn vị sự nghiệp công lập thành công ty cổ phần
1. Tổ chức Đại hội đồng cổ đông lần thứ nhất và đăng ký doanh nghiệp.
a) Ban Chỉ đạo chỉ đạo Tổ giúp việc, người đại diện phần vốn nhà nước (nếu có) và doanh nghiệp tổ chức Đại hội đồng cổ đông lần thứ nhất để thông qua Điều lệ tổ chức và hoạt động, phương án sản xuất kinh doanh, bầu Hội đồng quản trị, Ban Kiểm soát và bộ máy điều hành công ty cổ phần;
b) Căn cứ vào kết quả Đại hội đồng cổ đông lần thứ nhất, Hội đồng quản trị công ty cổ phần thực hiện đăng ký doanh nghiệp theo quy định.
2. Tổ chức quyết toán, bàn giao giữa đơn vị sự nghiệp công lập và công ty cổ phần.
a) Trong thời gian 90 ngày kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, Ban Chỉ đạo chỉ đạo Tổ giúp việc và doanh nghiệp lập báo cáo tài chính tại thời điểm công ty cổ phần được cấp giấy chứng nhận đăng ký kinh doanh lần đầu, thực hiện quyết toán thuế, kiểm toán báo cáo tài chính, quyết toán chi phí cổ phần hóa, báo cáo bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh;
b) Căn cứ kết quả xác định lại giá trị phần vốn nhà nước tại thời điểm đăng ký doanh nghiệp của cơ quan đại diện chủ sở hữu, Ban Chỉ đạo chỉ đạo Tổ giúp việc và doanh nghiệp tổ chức bàn giao giữa đơn vị sự nghiệp công lập chuyển đổi và công ty cổ phần;
c) Tổ chức ra mắt công ty cổ phần và thực hiện bố cáo trên phương tiện thông tin đại chúng theo quy định.
Trong quá trình thực hiện, cơ quan quyết định chuyển đổi đơn vị sự nghiệp công lập, Ban Chỉ đạo, Tổ giúp việc và đơn vị sự nghiệp công lập có thể tiến hành đồng thời nhiều bước để đẩy nhanh tiến độ chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần./.
Văn bản gốc (PDF)
Bản đồ quan hệ
Bấm vào một văn bản để mở. Viền đỏ = quan hệ làm thay đổi hiệu lực.