
조항 19는 공익법인이 주식회사로 전환되는 시점에서 재무 처리에 대한 사항을 규정한다. 주요 내용은 고정자산의 감가상각 가치, 미완성 건설 투자, 외화 표시 금융 자산의 재평가, 고정자산의 감가상각 비용 추계, 채권자 확인 불가능한 채권 및 부채 처리, 금융 투자의 재평가, 공익활동 발전기금 잔액, 국가 예산으로 지원받은 프로그램 및 사업의 계속 수행, 전환 재무 보고서 작성 시 급여 개혁 자금 추계 없음 및 국가 예산으로 전환 차익 상환 등이다.
Đối tượng áp dụng
공익법인이 주식회사로 전환됨
Các điểm cốt lõi
- 공익법인의 가치를 결정한 시점부터 주식회사로 전환될 때까지의 고정자산의 감가상각 가치는 국가 자본 가치에 포함된다.
- 전환 시점에서 외화 표시 금융 자산의 재평가
- 채권자 확인 불가능한 채권 및 부채 처리
- 국가 예산으로 지원받은 프로그램 및 사업은 주식회사로 전환될 때까지 계속 수행
- 전환 재무 보고서 작성 시 급여 개혁 자금 추계 없음
🌐 Tác động xã hội từ văn bản này
- 공익법인이 주식회사로 전환되도록 투명하고 효과적으로 지원함
- 전환 과정에서 관련 당사자의 이익 보장
- 전환 후에도 국가 예산 자원을 효율적으로 사용함
❓ Câu hỏi thường gặp
전환 시점에서 고정자산의 감가상각 비용 추계 필요 여부
고정자산의 감가상각 비용 추계는 전환 전 세무 기관에 등록된 수준임
채권자 확인 불가능한 채권 및 부채 처리 방법
대조 불가능한 채권은 관련 집단 또는 개인의 책임을 검토해야 한다. 채권자 확인 불가능한 부채는 국가 자본 가치를 증가시키지만 채권자가 확인되지 않은 상태로 기재한다.
국가 예산으로 지원받은 프로그램 및 사업의 미완성 처리 방법
주식회사로 전환될 때까지 계속 수행하며 남은 경비는 국가 예산으로 상환하여야 함
Toàn văn
|
정부 |
사회주의 공화국 베트남 |
|
번호: 150/2020/NĐ-CP |
하노이, 2020년 12월 25일 |
처분령
공공기관을 주식회사로 전환에 관한 것
근거 정부조직법 2015년 6월 19일; 2019년 11월 22일 법률 제정, 정부조직법 및 지방자치단체 조직법 일부 조항 개정 법률 2019년 11월 22일;
근거 공공재산 관리 및 사용에 관한 법률 2017년 6월 21일
근거 기업법 2014년 11월 26일;
근거 기업에 대한 국가자금의 관리 및 사용에 관한 법률 2014년 11월 26일;
근거 회계법 2015년 11월 20일;
근거 증권법 2006년 6월 29일 법률 증권법 일부 개정 법률 2010년 11월 24일;
근거 토지법 2013년 11월 29일;
근거 공무원법 2010년 11월 15일; 공무원법 및 공무원직원법 일부 개정 법률 ;
재무부장관의 건의에 따라
정부는 공공기관을 주식회사로 전환에 관한 시행령을 제정한다.
장 1
총칙
조 1. 적용범위
이 시행령은 공공기관을 주식회사로 전환하는 것을 규정한다.
조 2. 적용대상
1. 이 조의 제4조에서 정한 바에 따라 공공기관을 주식회사로 전환할 수 있는 기관은 다음 각목의 기관을 포함한다.
가) 중앙부처 또는 정부기관 소속 공공기관
나) 중앙부처 또는 정부기관 소속 단위기관 소속 공공기관
다) 지방인민위원회 소속 공공기관(이하 "지방인민위원회"라 한다)
라) 지방인민위원회 소속 행정기구 소속 공공기관
마) 지방인민위원회 소속 공공기관(이하 "지방인민위원회"라 한다)
바) 하노이 국립대학교, 호치민 국립대학교 소속 공공기관
사) 중앙부처 또는 정부기관 소속 단위기관, 지방인민위원회, 하노이 국립대학교, 호치민 국립대학교 소속 공공기관 소속 공공기관
아) 국가가 100% 지분을 보유하고 있는 기업 소속 공공기관
2. 중앙부처 또는 정부기관, 지방인민위원회, 하노이 국립대학교, 호치민 국립대학교 및 공공기관을 주식회사로 전환하는 과정에서 관련된 기관, 단체, 개인 등은 포함된다.
조 3. 용어 해석
1. 베트남 유엔 평화유지군 활동 참여를 위한 연부처 협의회(이하 "협의회"라 함)는 총리의 지시에 따라 설립되며, 총리의 지시, 협력, 중요한 연부처 업무 처리를 지원하는 연부처 협의회 메커니즘이다.
1. 이 조의 제2조 제1항에서 정한 바에 따라 공공기관을 주식회사로 전환할 수 있는 기관은 공공기관으로부터 주식회사로 전환하도록 한다.
2. 공공기관을 주식회사로 전환하기 위한 국가 자금은 정부 예산 또는 정부 예산 출처의 자금과 국가 소유의 재원으로 구성되며, 이는 이 조의 제23조 제2항에서 정한 공식에 따라 결정된다.
3. "공공기관을 주식회사로 전환하기 위한 결정 날짜"는 이 조의 제39조에서 정한 권한 기관이 공공기관을 주식회사로 전환하기 위한 결정을 내린 날짜를 의미한다.
4. "공공기관을 주식회사로 전환하기 위한 가치 평가 날짜"는 이 조의 제39조에서 정한 권한 기관이 공공기관의 가치를 평가하기 위해 적절한 방법을 선택한 날짜를 의미한다.
5. "공공기관의 가치 공표 날짜"는 이 조의 제39조에서 정한 권한 기관이 공공기관을 주식회사로 전환하기 위한 가치를 공표하기 위한 결정을 내린 날짜를 의미한다.
6. "공공기관이 공식적으로 주식회사로 전환되는 날짜"는 공공기관이 처음으로 주식회사 형태로 등록된 사업자 등록증을 받은 날짜를 의미한다.
7. "경매 방식의 주식 판매"는 공공기관을 주식회사로 전환한 후 경쟁적인 가격으로 투자자들에게 공개적으로 주식을 판매하는 방식을 의미한다.
8. "주식 경매 조직"은 증권거래소 또는 증권회사 또는 법에 따른 경매 재산 서비스 기관 또는 경매 기업으로, 이 조의 제39조에서 정한 권한 기관이 선택한다.
9. "시작 가격"은 공공기관을 주식회사로 전환한 후 판매될 주식의 최저 가격이며, 이는 이 조의 제39조에서 정한 권한 기관이 결정하며, 주식 한 주당 최소 금액(10,000동)보다 낮아서는 안 된다. 시작 가격은 공공기관을 주식회사로 전환한 후 재평가된 국가 자금의 실제 가치를 확인하기 위해 컨설팅 기관을 통해 수행된다.
10. "공공기관 전환 비용"은 공공기관을 주식회사로 전환하는 과정에서 발생하는 직접 비용으로, 전환 결정 날짜부터 전환된 공공기관과 주식회사 간의 이전 날짜까지 해당한다.
11. 전환 시점에서 근로계약을 체결한 근로자는 공공기관을 주식회사로 전환한 기관에서 근무하는 관리공무원, 공무원, 일반 근로자를 포함한다.
조항 4. 공공기관을 주식회사로 전환하기 위한 조건
본 조치령 제2조 제1항에서 규정한 공공기관은 다음의 조건을 동시에 충족할 때 주식회사로 전환할 수 있다.
1. 전환 시점 직전 연도에 자금운영비와 투자를 자체적으로 보장하거나 최소한 자금운영비를 자체적으로 보장하였다.
2. 재무 처리 후 공공기관의 재산 가치를 재평가하였음에도 불구하고 국가 자본이 남아 있다.
3. 정부 총리가 각 시기별로 결정하는 공공기관을 주식회사로 전환하도록 하는 업종 및 분야 목록에 속한다. 이 목록에는 전문 법령에서 주식회사 전환을 금지하고 있는 업종 및 분야는 포함되지 않는다.
4. 부동산 관리 및 사용에 관한 법률의 규정에 따라 관련 기관의 승인을 받은 재배치 및 처리 방안이 있다.
조항 5. 공공기관의 전환 형태
1. 공공기관의 현재 국가 자본을 그대로 유지하고 추가 주식 발행으로 주식회사의 주식총액을 증가시킨다.
2. 공공기관의 일부 국가 자본을 판매하거나, 일부 국가 자본을 판매하고 추가 주식 발행으로 주식회사의 주식총액을 증가시키는 것을 병행한다.
조항 6. 주식 구매 대상 및 조건
1. 국내 투자자
a) 국내 투자자는 베트남 법률에 따라 설립된 베트남 국적의 개인 또는 베트남 내에서 사업을 운영하는 법인이며, 베트남 내에서 투자 및 경영 활동을 수행한다;
b) 국내 투자자는 베트남 법률에 따른 한도 없이 공공기관을 주식회사로 전환한 경우 해당 공공기관의 주식을 구매할 수 있으며, 본 조치령 제4조 제4항에서 규정한 경우를 제외한다.
2. 외국 투자자
a) 외국 투자자는 베트남 외의 국가 법률에 따라 설립된 외국 국적의 개인 또는 법인이며, 베트남 내에서 투자 및 경영 활동을 수행한다;
b) 외국 투자자는 본 조치령과 관련 법률에 따라 공공기관을 주식회사로 전환한 경우 해당 공공기관의 주식을 구매할 수 있다.
외국 투자자가 주식을 구매하려면 베트남 법률에 따른 환율 규제에 따라 금융기관에 계좌를 개설해야 한다.
3. 전략적 투자자
a) 본 조치령 제39조에서 규정한 권한 기관이 정부 총리의 결정에 따라 공공기관을 주식회사로 전환한 경우 국가가 지분 50% 이상을 계속 보유해야 하는 업종 및 분야 목록에 속하는 공공기관에 대한 첫 번째 주식 판매를 전략적 투자자에게 판매하도록 결정한다.
b) 전략적 투자자는 국내 투자자와 외국 투자자로서 다음의 조건을 충족해야 한다:
- 법률에 따른 법적 인격을 갖추고 있어야 한다;
- 주식 구매 신청일로부터 과거 2년 동안의 생산 및 경영 활동 결과가 이익을 가져왔으며 누적 손실이 없다;
- 공공기관을 주식회사로 전환한 경우 공공서비스 제공 업종과 일치하는 업종을 운영해야 한다;
- 공공기관을 주식회사로 전환한 경우 전략적 투자자가 되어 기업의 재무 능력과 기업 경영을 강화하는 방안을 문서로 등록하는 것을 약속해야 한다. 이 약속에는 다음과 같은 내용이 포함된다:
+ 주식회사가 법인 등록증을 받은 날로부터 3년간 구매한 주식을 양도하지 못한다.
+ 전환된 기업의 재무 능력과 기업 경영을 강화하는 방안을 제시해야 한다.
+ 약속 위반 시 배상 의무를 포함하며, 실제 손해액에 따른 배상금을 지급하고 국가가 전략적 투자자가 구매한 모든 주식에 대해 결정할 수 있는 권리를 포함한다.
c) 전환된 공공기관의 자본총액, 업종 및 발전 요구 사항을 고려하여 전환 방안 승인 기관이 전략적 투자자의 선정 기준과 전략적 투자자에게 판매되는 주식 비율을 결정한다.
d) 공공기관을 주식회사로 전환한 경우 전략적 투자자가 주식을 구매하는 것을 공개적으로 알리는 정보를 발표하기 전에 이를 등록하도록 하는 절차는 다음과 같이 이루어진다:
- 전환된 공공기관의 자본총액, 업종 및 발전 계획을 고려하여 전환 지침 위원회(이하 "위원회"라 함)는 본 조치령 제39조에서 규정한 지원 조직과 함께 전환된 공공기관 및 컨설팅 기관(있을 경우)과 협력하여 전략적 투자자 선정 기준, 판매될 주식 비율 및 전략적 투자자에게 판매될 주식 목표를 제시하여 전환 방안에 포함시킨다.
- 위원회는 전략적 투자자에게 판매될 주식 방안을 검토하고, 본 조치령 제39조에서 규정한 전환 방안 승인 기관에 보고한다.
- 전환 방안 승인 기관이 승인한 날로부터 5일 이내에 전환된 공공기관은 대중 매체(영어와 베트남어 모두 포함)를 통해 전략적 투자자에게 판매될 주식에 대한 정보를 공개한다. 이 정보에는 전환된 공공기관 소개, 전략적 투자자 선정 목적, 전략적 투자자 선정 기준, 전략적 투자자에게 판매될 주식 비율, 전략적 투자자가 되는 권리와 의무, 전략적 투자자 등록 신청서, 등록 신청서 제출 시간 및 장소가 포함된다. 재무부는 공공기관을 주식회사로 전환한 방안 승인 결정 및 공공기관을 주식회사로 전환한 정보 공개에 대한 내용을 지시한다.
- 공지 날짜로부터 30일 이내에 전환된 공공기관은 전략적 투자자 등록 신청서를 검토하고, 전략적 투자자 등록 신청서를 제출한 자 중 조건을 충족한 자 명단을 작성하여 위원회에 보고하고 본 조치령 제39조에서 규정한 기관에 보고한다.
전략 투자자를 대상으로 주식 매입에 참여할 자격이 있는 투자자를 선정하는 것은 공개 경매를 통해 일반 대중에게 주식을 판매하기 전에 이루어져야 함;
- 권한 있는 기관이 승인한 전략 투자자 명단을 바탕으로, 주식 판매 방안을 작성하고 실시하며, 전략 투자자를 대상으로 주식 경매를 조직함;
- 전략 투자자를 대상으로 한 주식 판매 결과를 종합하여, 공공 법인이 전략 투자자와 공식 계약을 체결하고, 경매에 성공한 전략 투자자에게 주식을 판매하며, 전략 투자자에게 판매된 주식에 대한 수익금을 지급하도록 권한 있는 기관에 보고함. 이는 본 조치령 제34조에 규정됨;
득) 전략 투자자가 주식 구매를 신청하면서 만족하는 기준을 충족시키는 단 한 명의 투자자가 있고, 그들이 신청한 주식 수가 전략 투자자에게 판매될 예정인 주식 수보다 적거나 같을 경우, 주도 위원회는 본 조치령 제39조에 규정된 권한 있는 기관에 보고하여, 직접 협상을 통해 전략 투자자에게 주식을 판매하도록 결정함. 이는 공개 경매에서 성공한 평균 가격 이상의 가격으로 이루어짐. 공개 경매가 실패한 경우에는 시작 가격이 판매 가격으로 결정됨;
음) 두 명 이상의 전략 투자가 주식 구매를 신청하면서 만족하는 기준을 충족시키고, 그들이 신청한 주식 수가 전략 투자자에게 판매될 예정인 주식 수보다 많을 경우, 주도 위원회는 권한 있는 기관에 보고하여, 전략 투자자들 간에 증권 거래소를 통해 경매를 실시하도록 결정함;
전략 투자자들 간의 경매는 공개 경매 후에 진행되며, 공개 경매에서 성공한 평균 가격이 시작 가격이 됨. 공개 경매가 실패한 경우에는 본 조치령 제3조 제9항에 규정된 시작 가격이 적용됨. 또한, 주식 판매는 가격이 높은 순서대로 이루어져야 함;
정) 두 명 이상의 전략 투자가 주식 구매를 신청하면서 만족하는 기준을 충족시키고, 그들이 신청한 주식 수가 전략 투자자에게 판매될 예정인 주식 수와 같거나 적을 경우, 주도 위원회는 각각의 전략 투자자에게 판매될 주식 수와 판매 가격을 협상하며, 이는 공개 경매에서 성공한 평균 가격 이상의 가격으로 이루어짐. 공개 경매가 실패한 경우에는 시작 가격이 판매 가격으로 결정됨;
흥) 전략 투자가 약속을 지키지 않을 경우, 법령에 따라 발생한 모든 손실을 보상해야 함;
흥) 전략 투자는 금융기관 또는 외국 은행의 국내 지점의 보증을 받거나 현금으로 보증금을 납부해야 하며, 보증금은 신청한 주식 수의 시작 가격의 20%로 설정됨;
구매 권리를 포기한 경우, 전략 투자는 보증금을 반환받지 못하거나, 보증금과 동일한 금액의 벌금을 부과받음;
전략 투자자를 대상으로 한 주식 판매는 공공 법인을 주식회사로 전환하기 위한 주주총회를 개최하기 전에 완료되어야 함;
남은 주식 수(전략 투자자에게 실제로 판매된 주식 수와 전략 투자자가 신청한 주식 수 사이의 차이)는 주도 위원회가 본 조치령 제39조에 규정된 권한 있는 기관에 보고하여, 주주총회를 개최하기 전에 자본금 및 자본구조를 조정하도록 결정함;
4. 공공 법인을 주식회사로 전환하는 과정에서 발행되는 주식의 첫 번째 판매를 대상으로 주식을 구매할 수 없는 조직 및 개인은 다음과 같음;
가) 주도 위원회 및 공공 법인을 주식회사로 전환하는 작업을 지원하는 조직의 구성원(공공 법인을 전환하는 조직의 대표를 제외한 경우);
나) 공공 법인을 주식회사로 전환하는 과정에서 컨설팅을 제공하거나 재무제표를 검토하고 가치를 평가하는 기관 및 해당 조직의 개인(발행 보증 계약에 따른 미판매 주식을 보증하는 기관을 제외한 경우);
다) 주식 경매를 수행하는 조직 및 해당 조직의 관련 개인;
라) 본 조항 제17항에 따라 2014년 기업법 제4조 제1항 또는 그 수정, 보완, 대체 법률(있을 경우)에 따라 제17항에서 규정된 조직 및 개인과 관련된 개인.
조 7. 결제 통화 및 공모주식 발행 방식
1. 국내외 투자자는 공공기관이 사업을 수행하는 법인으로부터 전환되는 주식을 베트남 동으로 구매한다.
2. 공모주식 발행은 다음의 방식으로 이루어진다:
가) 공개 경매 방식
- 공개 경매 방식은 조직 또는 개인, 국내외 투자자를 구분하지 않고 일반 대중에게 판매하는 경우에 적용된다;
- 공개 경매는 증권거래소에서 이루어진다. 공공기관이 사업을 수행하는 법인이 판매하려는 주식의 명목가액이 10억 동 미만인 경우에는 제39조에 따라 정부 기관이 증권회사나 중개 서비스 기업, 재산 경매 기업 등에서 경매를 실시할 수 있다(투자자 전략에 대한 경매 규정 제6조 제3항을 제외하고).
- 공공기관이 사업을 수행하는 법인과 공개 경매 조직에 대한 정보는 경매 장소, 대중 매체, 정부 전자 정보 포털에서 최소한 20일 동안 공개되어야 한다.
- 공개 경매 방식의 판매가는 각 투자자가 경매에 성공한 가격이며, 이는 시작 가격보다 낮아서는 안 된다.
나) 보증 발행 방식
- 보증 발행 방식은 보증 기관이 정부로부터 승인받은 주식 판매량을 완전히 분배하기 위해 보증하는 방식이다.
해외 투자자에게 보증 발행을 제공하는 경우는 베트남 기업에 대한 해외 투자자의 구매 및 출자 권리를 준수해야 한다.
주식 판매가 완료되지 않은 경우, 보증 기관은 보증 계약에 약속된 가격으로 남은 주식을 구매해야 하며, 이 가격은 시작 가격보다 낮아서는 안 된다.
- 보증 기관의 의무와 권리는 증권 법률과 보증 기관과 공공기관이 사업을 수행하는 법인의 대표 사이에 체결된 보증 계약에 따라 시행된다.
다) 직접 협상 방식
- 직접 협상 방식은 지도 위원회 또는 지도 위원회로부터 위임받은 조직과 각 투자자 간의 협상 결과에 따라 주식을 판매하는 방식이다.
- 직접 협상 방식은 다음과 같은 경우에만 이루어질 수 있다:
+ 전략적 투자자가 예정된 전략적 투자자 주식 판매량과 같거나 적은 양을 구매하도록 등록하거나, 단 한 명의 전략적 투자자가 주식을 구매하도록 등록한 경우에 전략적 투자자에게 판매한다.
+ 제32조에 따른 미판매 주식을 투자자들에게 판매한다.
+ 근로자와 노동조합에게 판매한다.
3. 제39조에 따른 정부 기관은 주식 구매 대상과 조건에 따라 제2항에 따른 주식 판매 방식을 결정한다.
4. 재무부는 제2항과 제3항을 지시한다.
조 제8항. 전환에 따른 비용 및 승인권한
1. 전환 비용의 예산 승인 및 결산 승인 권한:
a) 각 부 장관, 정부 직속 기관의 장, 정부 소속 기관의 장은 다음 사항에 대한 전환 비용의 예산 승인 및 결산 승인을 한다:
- 해당 부, 정부 직속 기관, 정부 소속 기관 소속 공영 단위;
- 해당 부, 정부 직속 기관, 정부 소속 기관 소속 단위 소속 공영 단위;
- 해당 부, 정부 직속 기관, 정부 소속 기관 소속 국가가 100% 지분을 보유하는 기업 소속 공영 단위;
- 해당 부, 정부 직속 기관, 정부 소속 기관 소속 공영 단위 소속 직접 소속 공영 단위.
b) 지방자치단체 시장 또는 군수는 다음 사항에 대한 전환 비용의 예산 승인 및 결산 승인을 한다:
- 지방자치단체 소속 공영 단위;
- 지방자치단체 소속 전문 기관, 행정 조직 소속 공영 단위;
- 지방자치단체 소속 국가가 100% 지분을 보유하는 기업 소속 공영 단위;
- 지방자치단체 소속 공영 단위 소속 직접 소속 공영 단위;
- 지방자치단체 소속 군 소속 공영 단위;
c) 하노이 국립대학교 총장은 하노이 국립대학교 소속 공영 단위에 대한 전환 비용의 예산 승인 및 결산 승인을 한다. 호치민 국립대학교 총장은 호치민 국립대학교 소속 공영 단위에 대한 전환 비용의 예산 승인 및 결산 승인을 한다.
d) 공영 단위의 장은 승인된 내용에 따라 구체적인 비용을 결정하고 법적 책임을 진다. 전환 비용은 현재 규정에 따라 합리적이고 적법하며 경제적인 증빙 자료를 갖추어야 한다.
2. 전환에 따른 비용은 다음과 같이 구성된다:
a) 공영 단위에서 직접 발생하는 비용:
- 공영 단위를 주식회사로 전환하기 위한 업무 교육 비용;
- 자산 검사 및 가치 평가 비용;
- 전환 방안 수립 및 정관 작성 비용;
- 공영 단위의 전환을 진행하기 위한 노동자 회의 비용;
- 공영 단위에 대한 홍보 및 정보 공개 활동 비용;
- 주식회사로 전환 시점의 재무 보고서 검토 비용;
- 주식 판매 조직 비용;
- 첫 번째 주주총회 개최 비용.
b) 공영 단위를 주식회사로 전환하기 위한 컨설팅 및 감사 비용(공영 단위 가치 평가 컨설팅, 출발 가격 설정 컨설팅, 전환 방안 작성 컨설팅, 주식 판매 컨설팅)은 각 부 장관, 정부 직속 기관의 장, 정부 소속 기관의 장, 지방자치단체 시장 또는 군수 또는 지시 위원회(위임받은 경우)가 결정한다. 컨설팅 비용의 지급은 관련 당사자 간에 체결된 계약을 근거로 한다.
c) 지시 위원회의 보수와 지원팀의 보수:
- 각 지시 위원회 및 지원팀 회원의 월별 보수는 각기 정부가 각 시기별로 발표한 공무원, 공무직, 공기업 직원 및 군인의 기본 급여의 두 배 이하로 한다. 공무원, 공무직, 공기업 직원 및 군인의 급여 정책이 변경되어 기본 급여 규정이 없어진 경우에는 사회부의 지침에 따르도록 한다;
- 각 지시 위원회 및 지원팀 회원의 보수 지급은 실제 일수에 따라 이루어지되, 지시 위원회 및 지원팀 설립 시점부터 24개월 이내로 한다.
d) 공영 단위를 주식회사로 전환하는 다른 관련 비용.
3. 가치 평가 시점에서 재무 보고서 검토 비용은 전환 비용으로 간주되며, 전환되는 공영 단위는 해당 비용을 해당 기간의 운영 비용으로 처리한다.
4. 공영 단위를 주식회사로 전환하는 비용은 주식 판매 수익에서 출자한다.
5. 공영 단위가 주식회사 전환을 중단하는 경우(권한 있는 기관의 결정에 따라), 이미 발생한 전환 비용은 해당 단위의 사업 및 서비스 운영 비용으로 처리된다. 이러한 비용 처리가 단위의 운영 결과를 손실로 이끌 경우, 단위의 공영 활동 발전 기금에서 보충되며, 만약 기금 잔액이 충분하지 않다면 다음 연도의 사업 및 서비스 운영 비용으로 처리된다.
조 9. 공공기관이 주식회사로 전환된 후의 권리와 의무
1. 공공기관이 주식회사로 전환된 후에는 기업법, 국가자금 관리 및 사용에 관한 법률, 특정 업종에 대한 법률 및 현행 법률 규정에 따라 운영한다.
2. 공공기관이 주식회사로 전환된 후에는 최소 5년 동안 공공서비스를 계속 제공해야 한다.
3. 공공기관은 전환 결정 시점의 공공기관 직원을 재배치하고 최대한 활용하며, 퇴직 또는 해고된 직원에게 법에 따른 처우를 제공하는 책임이 있다.
주식회사는 공공기관에서 이관된 직원에 대한 모든 책임을 승계하며, 법에 따라 직원을 선발하고 배치하며, 관련 기관과 협력하여 직원의 처우를 처리할 수 있는 권리를 가진다.
4. 공공기관이 주식회사로 전환된 후에는 이관받은 모든 자산과 자금을 효과적으로 운용하며, 공공기관의 모든 합법적인 권리와 이익을 승계하고, 공공기관의 채무(세금채무, 원조개발협력 대출 반환채무 포함), 근로계약 및 다른 의무에 대해 책임을 진다.
5. 공공기관은 관련 기관과 협력하여 재정 문제를 검사하고 처리하여 주식회사 전환 시점의 국가 자본 가치를 확인하는 책임이 있다.
6. 공공기관이 주식회사로 전환된 후 발견된 자산의 초과나 부족은 다음과 같이 처리된다:
a) 초과 자산에 대해서는:
- 주식회사가 사용할 필요가 있고 주주총회 결의를 통해 승인받은 경우, 주식회사의 자본금 규모와 국가 자본 비율을 조정하며, 주식회사의 국가 자본을 증가시키는 방식으로 처리한다.
- 주식회사가 사용할 필요가 없는 경우에는 해당 자산을 정부 부처, 정부 기관, 지방자치단체, 국립대학교 등에 이관하여 공공재산 관리 법률에 따라 처리한다. 국가가 100% 지분을 보유한 기업에서 분할된 공공기관의 경우, 해당 자산은 국가가 100% 지분을 보유한 기업에 이관하여 관리 및 처리한다.
b) 차감된 보상금을 제외한 부족 자산에 대해서는 다음과 같이 처리된다:
주식회사는 주주총회 결의를 통해 승인받은 경우 국가 자본을 감소시키거나, 그렇지 않은 경우에는 주주총회 결의 없이 주식회사의 생산 및 영업비로 처리한다.
장 II
공공기관 전환 시 재정 처리
조 제10조 재산의 검사, 분류 및 재정상의 잔여 처리
1. 관련 기관으로부터 조직 변경 결정을 받은 날로부터 30일 이내에 공공기관이 변경되는 경우 해당 공공기관은 다음 사항을 수행할 책임이 있다:
가) 변경되는 공공기관이 관리하고 사용하는 재산, 자금 및 기금을 검사하고 분류하며, 그 중 국가 자본 구성 요소로서 변경되는 공공기관에 속하는 공공재산, 변경되는 공공기관이 관리하던 공공재산 중 기업으로 이관되는 재산(국가 자본 구성 요소에서 제외됨), 계속 사용하지 않는 재산을 재산관리청에 이관하도록 하는 내용을 명시한다.
전문적인 재산을 검사하고 실제 상태를 평가하기 어려운 변경되는 공공기관의 일부 재산에 대해서는 해당 부처, 정부 소속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교는 변경되는 공공기관에게 해당 재산의 검사 및 실제 상태 평가 방안을 작성하여 관련 전문 기관 및 기술 기관의 의견을 수렴한 후 적절한 검사 방안을 결정하고 그 결과에 대한 책임을 지도록 지시한다.
나) 부처, 정부 소속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교는 변경되는 공공기관에게 서비스 공급과 관련된 재산, 권리, 의무 및 책임을 이관한다(이전에 이관되지 않은 경우).
다) 변경되는 공공기관의 가치를 결정하기 위한 시점에서 채무와 차입을 대조하고 확인한다.
라) 현재 재산의 종류, 수량, 품질 및 가치를 명시한 목록을 작성하며(사용하지 않는 재산, 축적된 재산, 청산 예정인 재산 포함) 재산의 부족 또는 초과를 회계 기록과 비교하고 그 원인과 관련 집단 및 개인의 책임을 분석한다.
2. 변경되는 공공기관의 모든 재산은 가치를 결정해야 하나, 다음 재산은 제외된다:
가) 다른 단체나 개인에게 대여받거나 보관하거나 가공하거나 위탁하거나 수탁하거나 출자하거나 합작하거나 연합한 재산 및 해당 공공기관 소유가 아닌 기타 재산;
나) 사용하지 않는 재산, 축적된 재산, 청산 예정인 재산;
다) 재산관리청의 승인 없이 계속 사용할 수 없는 기반 시설 및 기타 공공재산;
라) 공공재산으로서 가치를 결정하지 않는 재산.
3. 변경되는 공공기관의 과학기술 프로젝트, 프로그램, 연구 주제에 대한 정보와 이러한 프로젝트, 프로그램, 연구 주제로부터 형성된 재산에 대한 처리 방법은 공공기관의 첫 번째 주식 매각 공고문에 구체적으로 공개되어야 한다.
4. 상위 공공기관을 변경할 때 하위 공공기관은 본 시행령에 따라 가치를 결정해야 하며, 공공기관이 100% 출자한 기업은 국유기업을 주식회사로 전환하는 규정에 따라 가치를 결정해야 한다. 하위 공공기관의 가치 결정 시점과 공공기관이 100% 출자한 기업의 가치 결정 시점은 상위 공공기관의 변경 시점과 일치해야 한다.
하위 공공기관의 가치와 공공기관이 100% 출자한 기업의 가치는 상위 공공기관의 변경 가치에 포함된다.
5. 가치 결정 전에 변경되는 공공기관은 다음과 같이 수행해야 한다:
가) 공공기관 회계 제도에 따른 재무보고서 및 결산보고서를 작성하고 가치 결정 시점에 국가가 정한 공공기관 회계 제도에 따라 감사를 실시하고 이를 관련 기관에 제출하여 승인을 받는다.
나) 부처, 정부 소속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교, 국가가 100% 출자한 기업에 대한 경비 지급 내역을 결산하거나 검토하도록 요청하는 문서를 작성한다.
다) 세무당국에 세금 납부 내역을 결산하거나 검토하도록 요청하는 문서를 작성한다.
변경되는 공공기관으로부터 요청 문서를 받은 날로부터 30일 이내에 부처, 정부 소속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교, 세무당국은 법률에 따라 세금 및 국가 예산에 관한 결산 또는 검토를 실시해야 한다. 만약 이 기간을 초과하면 관련 기관들이 결산 또는 검토를 실시하지 않으면, 변경되는 공공기관은 이미 제출한 데이터를 기반으로 가치 결정을 진행한다.
6. 재산 검사 및 재무보고서 감사, 경비 결산 결과를 바탕으로 변경되는 공공기관은 관련 기관들과 협력하여 가치 결정 전에 발생한 문제를 처리한다. 권한을 넘어서 문제가 발생한 경우에는 변경되는 공공기관은 즉시 관련 기관에 보고하여 해결하도록 요청해야 한다. 관련 기관에 보고했으나 아직 해결되지 않은 문제는 가치 결정 문서에 명시하여 가치 결정 시점부터 주식회사 전환 시점까지 계속 해결하도록 한다.
7. 재무부는 본 조항의 내용을 구체적으로 안내한다.
조 11. 토지 처리
1. 공공기관이 단위사립기업의 가치를 공표하기 전에, 단위사립기업이 변경되는 토지 사용 계획은 토지법에 따라 승인받아야 한다.
2. 단위사립기업은 다음 사항과 일치하는 토지 사용 계획을 작성해야 한다.
- 관할 기관이 승인한 주택 및 토지 정리 계획
- 승인된 토지 이용 계획 및 공표된 계획
- 단위사립기업의 공익 서비스 제공 영역
환경부는 단위사립기업이 주식회사로 변경될 경우의 토지 사용 계획에 대한 지침을 제시한다.
지방자치단체는 단위사립기업이 변경된 후의 토지 사용을 감독해야 한다. 변경 후 주식회사가 변경 목적에 맞는 토지를 더 이상 필요로 하지 않는 경우에는 토지법에 따른 조치를 취해야 한다.
3. 단위사립기업이 변경된 토지 사용 형태:
- 현재 연간 임대료를 지불하며 사용 중인 토지 면적은 계속 연간 임대료를 지불하며 사용할 수 있다.
- 국가로부터 일회성 임대료를 지불하거나 무상으로 제공받거나 사용료를 지불하고, 또는 단위사립기업이 양수한 토지는 단위사립기업이 변경된 후 연간 임대료를 지불하며 사용하는 형태로 변경된다.
단위사립기업이 일회성 임대료를 지불하거나 사용료를 지불하거나 양수권을 얻은 금액은 가치 평가 시점까지 사업 생산 경영 결과에 반영되지 않은 경우, 이는 선지급금으로 간주되며, 변경된 주식회사는 지방자치단체 결정에 따른 구체적인 토지 가격에 따라 연간 지불해야 하는 임대료에서 차감된다.
조 12. 초과재산, 불필요한 재산, 축적된 재산, 청산 대기 중인 재산, 대여, 대출, 보관, 중개, 위탁, 합자, 합작, 기반시설 재산 처리
1. 검사 과정에서 발견된 초과재산, 부족재산에 대해, 검사 완료 후 30일 이내에 단위사립기업은 원인 분석 및 다음과 같은 조치를 취해야 한다.
- 부족재산에 대해서는 조직 또는 개인의 책임을 확인하여 현행 규정에 따라 물질적 보상을 요구해야 한다. 부족재산이 자연재해, 화재 등 불가항력적 원인으로 인한 경우, 단위는 관할 기관에 보고하여 법에 따라 재산 감소를 기록하도록 요청해야 한다. 검사에서 발견된 부족재산에 대한 보상금은 단위사립기업의 공익활동 발전기금에 추가된다.
- 초과재산에 대해서는 원인이 명확하지 않거나 소유자가 확인되지 않은 경우, 재산 증가를 기록하고 가치 평가에 포함하며, 단위사립기업의 국유자본을 증가시키도록 한다.
2. 사용하지 않는 재산, 축적된 재산, 청산 대기 중인 재산에 대해서는 단위사립기업은 현행 법률에 따라 처리해야 한다. 가치 평가 시점에서 처리되지 않은 재산은 단위가 계속 보관하고 관할 기관에 보고하여 법에 따라 재산 관리 및 사용에 대한 처리를 지시받아야 한다.
국유 100% 지분을 가진 기업의 단위사립기업이 사용하지 않는 재산, 축적된 재산, 청산 대기 중인 재산은 단위사립기업이 모회사에 이관하여 계속 관리하고 청산, 매각하도록 한다.
승인된 계획에 따라 계속 사용하려는 주택 및 토지 면적이 아직 정리 및 처리 계획을 완료하지 않은 경우, 부총리, 정부 소속 기관의 장, 지방자치단체장, 한글대학교 총장, 호치민시대학교 총장은 재산 공용 관리 및 사용법에 따라 재산 공용 관리 기관에 처리 지시를 내린다.
4. 단위사립기업이 변경된 후 다른 조직 또는 개인에게 대여, 대출, 보관, 중개, 위탁, 합자, 합작한 재산, 기반시설 재산은 기업의 국유자본에 포함되지 않으며, 단위가 소유하지 않은 다른 재산은 가치 평가에 포함되지 않는다.
5. 재무부는 본 조항의 내용에 대한 구체적인 지침을 제시한다.
조 13. 기초 건설비 미완성 재산 및 공공 사립 단위의 사업 목적 재산, 복리기금 및 사업 발전 기금으로 형성된 재산의 처리
1. 기초 건설비 미완성 재산 및 진행 중인 프로젝트의 재산에 대해서는, 관련 권한 부서의 결정에 따라 중단된 공사에 대해 공공 사립 단위는 계속하여 이어받아 관리하고 법령에 따른 처리를 해야 한다. 다만, 관련 권한 부서의 승인을 받지 못한 프로젝트 비용 및 물품이 없는 비용(예: 실현가능성 연구비, 설계비 등)은 공공 사립 단위는 법령에 따라 원인과 책임을 파악하고 보상해야 하며, 손실 부분은 활동 결과에 반영한다.
2. 복리기금으로부터 투자된 유치원, 어린이집, 의료소 등의 복리 시설은 회사 주식 제도 내의 노동조합이 관리하고 사용하도록 이관하며, 법령에 따라 회사 주식 제도 내의 직원들을 위해 사용하도록 한다. 만약 노동조합이나 회사 주식 제도 내의 직원들이 이러한 시설을 필요로 하지 않는다면, 회사 주식 제도는 법령에 따라 청산하거나 매각할 수 있는 권한을 부여받으며, 청산 또는 매각 후 남은 수익은 관련 비용과 세금을 제외한 나머지는 복리기금으로 반환된다. 또한, 공공 사립 단위에서 복리기금으로 투자된 직원 주택은 지방 정부의 부동산 관리 기관으로 이관된다.
3. 공공 사립 단위에서 복리기금으로 투자된 생산 및 경영용 재산은 관련 서류가 완전하다면 재평가되어 회사 주식 제도의 가치에 포함되며, 회사 주식 제도는 이를 계속해서 생산 및 경영에 사용한다.
4. 사업 발전 기금으로 투자된 재산은 공공 사립 단위의 가치 평가 시 국가 자본 가치에 포함된다.
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
조 14. 사업 발전 기금, 포상기금, 복리기금, 수입 보충 기금, 안정 수입 예비 기금 및 다른 법령에 따른 기금의 잔액 처리
1. 공공 사립 단위의 가치 평가 시 포상기금 및 복리기금의 잔액은 초과 지급된 직원 비용을 보충하고, 공공 사립 단위의 규정에 따라 직원에게 지급되며, 남은 잔액은 현재 공공 사립 단위에서 근무하는 직원들에게 근무한 월수에 따라 분배된다. 만약 월이 완전하지 않다면, 15일 이상 남은 날짜는 한 달로 계산되며, 15일 미만은 계산되지 않는다. 이와 같은 잔액 지급은 공공 사립 단위가 주식 회사로 전환되기 전에 완료되어야 한다.
2. 수입 보충 기금 및 안정 수입 예비 기금의 잔액은 공공 사립 단위의 규정에 따라 현재 공공 사립 단위에서 근무하는 직원들에게 최대 6개월분의 급여로 분배되며, 남은 잔액은 공공 사립 단위의 가치 평가 시 국가 자본 가치에 포함된다.
3. 공공 사립 단위의 가치 평가 시 사업 발전 기금의 잔액은 공공 사립 단위의 가치 평가 시 국가 자본 가치에 포함된다.
4. 특수 기금 및 다른 법령에 따른 기금의 잔액
- 국가 예산으로부터 형성되지 않은 기금의 경비나 기금의 수입과 지출 차이는 공공 사립 단위에서 주식 회사로 전환된 기업이 계속해서 목적에 맞게 관리하고 사용하며, 기금 모집 및 사용에 대한 정보를 공개해야 한다.
- 국가 예산으로부터 형성된 기금의 경비나 기금의 수입과 지출 차이는 공공 사립 단위의 가치 평가 시 국가 자본 가치에 포함된다.
- 기금의 경비 출처를 구분할 수 없는 경우, 특수 기금 및 다른 기금의 잔액은 공공 사립 단위의 가치 평가 시 국가 자본 가치에 포함된다.
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
조 15. 채권 처리
1. 공공기관은 전환 시 채권(만기 도래한 채권, 만기 도래하지 않은 채권, 지급 기한 경과한 채권 포함)을 대조하고 확인하며, 이를 회수한 후 공공기관의 가치를 결정해야 한다.
채권이 회수 불가능하다는 근거가 부족한 경우, 해당 채권은 공공기관의 가치에서 제외되지 않으며, 공공기관은 원인을 명확히 하여 다음의 원칙에 따라 처리해야 한다:
가) 채권의 원인자를 확인할 수 없는 채권에 대한 집단 및 개인의 배상 책임을 확인하고, 잔여 손실은 국가의 공공기관 채권 처리 규정에 따라 처리한다.
나) 증명할 수 없는 채권은 계속 추적하여 회수하도록 완료된 서류를 보완해야 한다.
2. 공공기관의 가치를 결정하는 시점에서 아직 대조 및 확인되지 않은 채권이 있는 경우, 공공기관의 책임자는 채권 내용을 명확히 하고 관련 집단 및 개인의 책임을 확인해야 하며, 기업법인 등록 증명서를 받기 전까지 채무 대조를 완료하고, 중앙부처, 정부 기관, 지방자치단체, 국립하노이대학교, 국립호치민대학교에 회계 장부에 기재된 가치로 보고해야 하며, 이를 공개적으로 결정서와 전환 방안에 포함시켜 주식 매각을 위한 기초 자료로 삼아야 한다.
3. 공공기관은 가치에 포함되지 않는 채무를 베트남 채권매입회사에 이전하고, 관련 서류를 함께 제공하여 법에 따른 처리를 받아야 한다. 국가 소유 비율이 100%인 기업의 공공기관은 가치에 포함되지 않는 채무를 모기업에 이전하고, 관련 서류를 함께 제공하여 처리해야 한다.
4. 공공기관이 이미 지불하고 비용으로 처리하였으나 가치 결정 시점에서 아직 제공되지 않은 재화 또는 서비스(임대료, 토지 사용료, 구매 금액, 인건비 등)에 대해 공공기관은 계약 및 제공된 재화 또는 서비스 양을 대조하여 비용을 감소시키고 미제공된 재화 또는 서비스에 대한 선지급 비용을 증가시키도록 처리해야 한다.
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
조 16. 채무 처리
1. 공공기관은 가치 결정 전 모든 채무(만기 도래한 채무와 만기 도래하지 않은 채무 포함)를 대조하고 확인해야 한다.
가치 결정 시점에서 아직 대조 및 확인되지 않은 채무가 있는 경우, 공공기관의 책임자는 채무 내용을 명확히 하고 관련 집단 및 개인의 책임을 확인해야 하며, 기업법인 등록 증명서를 받기 전까지 채무 대조를 완료하고, 중앙부처, 정부 기관, 지방자치단체, 국립하노이대학교, 국립호치민대학교에 회계 장부에 기재된 가치로 보고해야 하며, 이를 공개적으로 결정서와 전환 방안에 포함시켜 주식 매각을 위한 기초 자료로 삼아야 한다.
2. 공공기관은 가치 결정 전 만기 도래한 채무를 상환하기 위해 합법적인 자금을 조달하거나 채권자와 문서로 협약하여 이를 처리해야 하며, 이는 채무를 주식 출자로 전환하는 것을 포함한다.
가치 결정 시점에서 채무를 주식 출자로 전환하는 것은 전환 방안에 명시되어야 하며, 공개 주식 발행 공시문에 공개되고, 채권자의 경매 성공 결과를 통해 이루어져야 한다. 따라서 채권자는 공개 주식 발행 경매에 참여하여 채무 금액에 상응하는 주식 수를 경매 성공 결과에 따라 교환해야 한다.
3. 세금 및 국가 예산 납부:
가) 공공기관은 전환 전 세금 및 국가 예산 납부 의무를 이행해야 한다.
나) 공공기관이 전환 전 세금 및 국가 예산 납부 의무를 이행하지 못한 경우, 주식회사는 모든 채무를 승계해야 한다.
4. 전환 과정에서 공공기관이 금융 기관(발전은행 포함)의 만기 도래한 차입금을 상환하는 능력에 어려움이 있는 경우, 현재 국가 및 관련 법률에 따라 금융 기관의 채무 처리 규정에 따라 처리해야 한다.
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
조항 17. 금융투자 처리
1. 공공기관이 금융투자를 승계하는 경우, 해당 전체 자금은 본 시행령 제26조에서 정한 원칙에 따라 결정된다.
2. 공공기관이 금융투자를 승계하지 않는 경우, 해당 내용을 부처, 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교에 보고하여 아래와 같이 처리한다:
가) 다른 기관으로 금융투자를 이관한다.
나) 법률 규정에 따라 다른 투자자에게 금융투자를 양도한다.
다) 가치평가 시점까지 다른 파트너에게 판매하거나 이관할 수 없는 경우, 조항 1에 따른 규정에 따라 승계해야 한다.
3. 외국인 투자기업의 합의서 또는 투자허가증에 명시된 기간 종료 시점에 대한 약정이 있는 경우, 해당 기업의 모든 재산은 비용 없이 베트남 측에 이관되며, 공공기관은 이를 본 시행령 제26조에서 정한 원칙에 따라 공공기관 가치에 포함시켜야 한다. 외국인 투자기업이 합의서 또는 투자허가증에서 정한 기간 종료 시점에 도달하면 주식회사는 법률에서 정한 공공재산 관리 및 사용 규정에 따라 비용 없이 국가에 재산을 이관해야 한다. 공공기관은 투자자들에게 공개하고 주식회사의 이관기록과 회사 규약에 이러한 내용을 명확히 규정해야 한다.
조항 18. 공공기관의 특정 사항 처리
1. 임금 개혁 자금 잔액: 가치평가 시점에서 공공기관이 임금 개혁 자금 잔액을 가지고 있는 경우, 이를 공공기관의 국가 자본 가치에 포함시킬 수 있다.
2. 가치평가 시점에서 공공기관이 환율 변동으로 인해 외화 기반 현금 항목을 재평가하는 경우, 생산 및 경영 활동에서 발생한 환율 차이는 행정 및 공공기관의 회계 제도에 따라 처리된다. 행정, 공공기관 및 프로젝트 활동에서 발생한 환율 차이는 공공기관 가치평가 시점까지 계속 추적되며, 공공기관이 주식회사로 전환되는 시점까지 이어진다.
공공기관 가치평가 시점의 외화 기반 현금 항목 정보와 재평가 결과는 공시문에 공개된다.
3. 프로그램 및 프로젝트 수행 과정에서 생성되었지만 아직 사용되지 않은 자산은 공공기관이 전환될 주식회사에 임시 원가로 회계 처리하도록 이관한다. 공공기관의 고정자산 관리 및 감가상각 제도에 따라 재무부 장관의 규정에 따르면 그렇게 처리한다.
공공기관이 주식회사로 전환될 때 이관된 공공재산 가치는 공공기관의 국가 자본 가치에 포함된다.
4. 국가 자금을 사용하여 과학 및 기술 임무를 수행하여 형성된 재산: 국가 자금을 사용하여 과학 및 기술 임무를 수행하여 형성된 재산의 처리 및 사용에 관한 정부 규정 또는 대체 규정에 따라 처리한다.
5. 국방, 안보 분야의 특수 재산, 전용 재산, 인프라 구조물 및 기타 공공재산 중 공공기관이 관리하고 사용하며 주식회사로 전환될 때 국가 자본 가치에 포함되지 않는 재산:
- 공공기관은 주식회사가 계속 관리하거나 법률에서 정한 다른 방법으로 처리한다.
- 공공기관이 주식회사가 관리하고 사용하는 공공재산을 국가 자본 구성 요소로 포함시키지 않는 경우, 전환 방안을 작성하면서 동시에 법률에서 정한 공공재산 관리 및 사용 규정에 따라 공공재산 관리 및 활용 계획을 작성하고 승인받아야 한다. 전환 방안 승인 결정에는 이미 승인된 공공재산 관리 및 활용 계획이 포함되어야 한다. 주식회사의 국가 자본 구성 요소에 포함되지 않는 공공재산 관리 및 활용 계획은 전환 방안의 내용 중 하나이며, 공공기관의 첫 번째 주식 매각 공시문에 구체적으로 공개되어야 한다.
6. 재무부는 본 조항에서 정한 내용에 대한 구체적인 지침을 제공한다.
조항 19. 공공 법인이 주식회사로 전환 시점의 재무 처리
1. 공공 법인이 주식회사로 정식 전환 시점 이전에는 해당 법인이 변경되는 경우, 공공 법인에 대한 재무 기제, 재무 결과 분배, 재무 보고서 작성 등에 관한 규정을 준수해야 한다.
2. 공공 법인이 주식회사로 정식 전환 시점의 재무 처리에 관한 규정은 다음과 같다:
가) 공공 법인 가치 결정 시점부터 주식회사로 정식 전환 시점까지의 고정 자산 감가상각액은 국가 예산에서 이미 차감된 경우, 해당 금액은 공공 법인이 주식회사로 전환 시점의 국가 출자 가치에 포함된다.
나) 고정 자산 투자 및 미완성 건설 프로젝트는 공공 법인 가치 결정 시점에 존재하나, 주식회사로 정식 전환 시점에 완료되고 관련 권한 기관의 승인을 받은 경우, 승인된 가치와 가치 결정 시점의 가치 간 차액은 결산 승인 후 조정되며, 해당 차액은 전환되는 공공 법인의 국가 출자 가치에 포함된다.
다) 공공 법인이 주식회사로 전환 시점에 외화 기반 금융 항목을 재평가한다. 생산 및 경영 활동으로 인한 외환 환율 차이를 재평가하는 것은 행정 및 공공 서비스 회계 제도에 따라 처리되며, 행정 및 공공 서비스, 프로젝트 활동으로 인한 외환 환율 차이는 결과에 반영되지 않고, 해당 시점의 환율 차이 잔액은 주식회사로 이관하여 관리한다.
라) 고정 자산 감가상각 비율은 가치 결정 이전에 세무 당국에 등록된 수준을 따른다.
마) 대비 절차를 완료하였으나, 주식회사로 정식 전환 시점까지 아직 대비되지 않은 채권 회수금액에 대해서는 관련 집단 또는 개인의 책임을 검토하고 처리해야 한다. 채권 회수금액 중 보상금을 제외한 잔액은 전환되는 공공 법인의 운영 비용으로 처리되며, 채무 매입 회사인 베트남 채무 매입 회사에 이관하여 처리하도록 한다. 국가 지분 100%를 보유한 기업 소속 공공 법인의 경우, 모 회사에 이관하여 처리하도록 한다.
바) 채무 지급 대금이 완전한 대비 절차를 완료하였으나, 주식회사로 정식 전환 시점까지 채권자가 확인되지 않은 경우, 해당 채무는 국가 지분 가치 증가로 처리되며, 채권자가 확인되지 않은 상태로 남아 있다. 공공 법인에서 주식회사로 전환된 법인은 해당 서류를 보관하고, 계속해서 이어받아 관리하며, 채권자의 요구가 있을 때 이를 이행하고, 해당 지급 비용을 기업의 생산 및 경영 비용으로 처리한다.
사) 재무 투자 항목에 대해 공공 법인이 주식회사로 전환 시점에 재평가를 실시하며, 이는 본 시행령 조항 24 및 26에 따라 이루어진다. 주식회사로 전환 시점과 가치 결정 시점의 재무 투자 항목 간 차액은 전환되는 공공 법인의 국가 출자 가치에 포함된다.
아) 공공 법인의 사업 활동 발전 기금, 수익 보충 기금, 특수 기금 및 기타 기금(국가 예산 또는 공공 법인의 수입과 지출 차액으로 형성된 것)은 주식회사로 전환 시점의 전환되는 공공 법인의 국가 출자 가치에 포함된다.
자) 국가 예산으로 지원받아 진행 중인 프로그램, 프로젝트, 계획, 연구 과제, 임무가 재산을 형성하지 않는 경우, 공공 법인은 주식회사로 전환 시점까지 계속 수행할 수 있다. 주식회사로 전환 시점에서 남은 경비 또는 사용되지 않은 경비는 국가 예산으로 반환해야 하며, 국가 예산으로 지원받은 경비는 국가 예산 법률에 따라 결산된다.
차) 국가 예산으로 지원받아 진행 중인 프로그램, 프로젝트, 계획, 연구 과제, 임무가 재산을 형성하는 경우:
- 프로그램, 프로젝트, 연구 과제, 임무가 관련 권한 기관에 의해 승인되었으며, 공공 법인이 연구 및 투자 이후 형성된 재산을 수령, 관리, 사용할 책임이 있으며, 전환 후 법인이 재산을 수령하고자 하는 경우(공공 법인 전환 방안에 이러한 내용이 명시되어야 함): 공공 법인이 주식회사로 전환 시점의 재산 형성 경비와 가치 결정 시점의 국가 출자 가치 간 차액은 전환 시점의 공공 법인의 국가 출자 가치에 조정된다.
- 프로그램, 프로젝트, 계획, 연구 과제, 임무가 관련 권한 기관에 의해 승인되었으나, 공공 법인이 연구 및 투자 이후 형성된 재산을 수령, 관리, 사용할 의무가 없으며, 전환 후 법인이 재산을 사용하고자 하지 않는 경우: 국가 예산으로 지원받은 경비는 공공 법인이 주식회사로 전환 시점의 국가 출자 가치에 추가되지 않으며, 부처, 정부 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교는 공공재 관리 및 사용 법률 및 관련 지침에 따라 처리한다.
- 조상 관리 기관이 중단 실시에 대한 문서를 발행한 경우 공공 법인은 국가 예산에 반환하거나 국고에서 예산을 취소하거나 또는 관할 기관이 발행한 프로그램의 재정 제도에 따라 처리해야 합니다(임재). 중단 결정에 따른 미완성 재산은 공유재 관리 및 사용 법률의 규정에 따라 처리됩니다.
l) 공공 법인이 주식회사로 전환하는 공식 시점에서 재무 보고서를 작성할 때는 임금 개혁 자금에서 추출하지 않습니다. 공식적으로 주식회사로 전환하는 시점에서 잔여 임금 개혁 자금이 있는 경우 해당 자금은 공공 법인의 가치에 포함됩니다;
m) 공공 법인의 가치를 정한 시점부터 공식적으로 주식회사로 전환한 시점까지 국가 자본 증가액에서 규정된 비용을 제외한 금액은 주식화, 국유 지분 매각, 국유 기업의 축소 및 공공 법인에서 주식회사로 전환하는 법률에 따라 국가 예산으로 반환됩니다.
국가 자본 가치가 감소한 경우 발생하면 해당 단위는 전환 결정을 내린 관할 기관에 보고하여 관련 기관과 협력하여 원인을 조사하고 집단 및 개인 책임을 확인하고 다음 처분을 합니다:
- 객관적인 원인(자연 재해, 적의 침략, 국가 정책 변경, 가치 결정 시점부터 공식 전환 시점까지의 소모, 기타 불가항력적 원인)으로 인해 손실을 보충하기 위해 주식 판매 수익을 사용하려면 보험 보상(임재)을 제외한 후 보충해야 합니다. 주식 판매 수익이 충분하지 않은 경우 관할 기관은 주주총회를 통해 자본 규모와 구조를 조정하도록 승인합니다.
- 주관적인 원인으로 인해:
+ 가치 결정 시점에서 국가 규정에 따라 재정 문제를 완전히 해결하지 않아 발생한 차이가 감소한 경우 관련 기관(공공 법인, 평가 기관, 가치 결정 기관)의 책임을 명확히 하고 물질적 보상을 요구해야 합니다.
+ 경영 부실로 인해 발생한 차이가 감소한 경우 해당 법인의 관리 직원은 현재 규정에 따라 주관적으로 발생한 손실을 보상해야 합니다.
+ 불가항력적인 이유로 보상 책임자가 보상 결정을 이행할 수 없는 경우 남은 손실은 객관적인 원인으로 인한 경우와 동일하게 처리됩니다.
3. 주식 회사 등록증을 처음 받은 날로부터 90일 이내에 공공 법인은 다음 작업을 완료해야 합니다:
a) 공공 법인의 가치를 결정한 관할 기관의 결정을 근거로 공공 법인의 가치 결정 시점의 재무 상황을 기업 모델로 보고하고, 이 법안 제28조 제2항에 규정된 공공 법인 전환 시점의 재무 처리 규정을 근거로 공공 법인 전환이 이루어진 기업 모델로 보고서를 작성하여 주식 회사 등록 시점의 기준으로 사용합니다.
재무부는 공공 법인을 주식회사로 전환하는 과정에서 회계 업무를 지시합니다;
b) 재무 보고서 검토;
c) 세금 정산 및 국가 예산 납부;
d) 국가 예산 지원, 외국 원조, 외국 채무, 세액 공제 및 법률에 따라 남겨진 비용 정산;
đ) a, b, c, d 항의 규정을 완료한 후 공공 법인은 전환 결정 기관에 국가 자본 가치를 공식적으로 주식회사로 전환한 시점에 승인받고, 전환 수익, 잉여 노동자에게 지급한 제도 비용, 전환 비용, 잉여 노동자 지원 비용을 정산하도록 요청합니다.
4. 국가 공공 법인 전환 결정 기관은 국가 자본 가치 승인 요청을 받은 날로부터 60일 이내에 관련 기관과 협력하여 재정 정산, 주식화 수익, 전환 비용, 잉여 노동자 지원 비용 정산, 실제 국가 자본 가치 공표, 법률에 따른 추가 납부 결정을 수행해야 합니다(임재).
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
조 20. 정부 예산으로부터 자금을 지원받은 프로젝트, 프로그램, 계획 등에 대한 재산이 공공기관이 주식회사로 전환한 후 결산된 경우의 재정 처리 방법
정부 예산으로부터 지원받은 프로젝트, 프로그램, 연구 과제 등을 주식회사가 전환 후 계속 수행하는 경우에는 현행 법률 규정에 따라 결산되며, 형성된 재산은 주식회사에 이관되고 평가되어 주식회사의 국가 출자액과 평가액과 실제 기록된 재산 가치 간 차이를 반영한다. 재평가된 국가 출자액을 기준으로 주식회사 주주총회는 출자 규모와 구조를 법률 규정에 따라 조정한다.
장 III
공공기관 전환 시 가치 결정
조 21. 공공기관 전환 시 가치 결정에 대한 컨설팅
1. 공공기관은 기관 가치 결정, 시작 가격 설정, 주식화 방안 및 첫 번째 주식 판매 방안을 수립하기 위해 컨설팅 조직을 고용할 수 있다. 컨설팅 조직은 기업 가치 결정 컨설팅 서비스 제공을 위한 법적 기준을 충족해야 한다.
2. 이 조 제4항, 제5항에서 정한 기준을 충족한 컨설팅 조직을 선택하여 공공기관 전환 시 가치를 결정하는 원칙은 다음과 같다.
가) 컨설팅 가치 평가 프로젝트의 금액이 5억 동 이하인 경우: 장관 또는 정부 부처, 정부 소속 기관, 지방자치단체 의장은 컨설팅 조직을 지정하여 공공기관 전환 시 가치를 결정하도록 할 수 있다.
나) 컨설팅 가치 평가 프로젝트의 금액이 5억 동 초과 30억 동 이하이고 단 한 개의 조직만 서비스 제공을 신청한 경우: 장관 또는 정부 부처, 정부 소속 기관, 지방자치단체 의장은 컨설팅 조직을 지정하여 공공기관 전환 시 가치를 결정하도록 할 수 있다.
다) 제가항, 제나항에 해당하지 않는 컨선팅 프로젝트의 경우: 장관 또는 정부 부처, 정부 소속 기관, 지방자치단체 의장은 공공기관 전환 시 가치를 결정하기 위한 컨설팅 조직 선정을 위한 입찰을 실시하도록 할 수 있다.
3. 공공기관 전환 시 가치 결정 컨설팅 조직은 적절한 가치 결정 방법을 사용하고, 이 법률, 가격 관련 법률, 가치 평가 법률, 토지 관리 법률, 공공재산 관리 법률 등에서 정한 원칙을 준수하며, 계약 기간 내에 완료하고 계약 내용을 준수해야 한다. 공공기관 전환은 컨설팅 조직이 가치 평가를 수행하는 데 필요한 정보를 제공해야 한다.
4. 국내 컨설팅 조직이 공공기관 전환 시 가치 결정 컨설팅 서비스를 제공하기 위해서는 다음 기준을 충족해야 한다.
가) 회계 감사 회사, 증권 회사, 가치 평가 회사는 법률에 따라 베트남에서 설립되고 운영되며, 재무부로부터 가치 평가 서비스 사업을 수행할 수 있는 자격을 인정받아야 한다.
나) 회계 감사, 가치 평가, 회계, 재무 컨설팅, 기업 소유권 전환 컨설팅 분야 중 하나에서 최소 5년 이상(서비스 제공 신청일로부터 60개월 연속) 경험이 있어야 한다.
다) 정부 기관의 특별 관리 또는 해체, 파산, 재조직 대상이 아닌 상태여야 한다.
라) 직원의 수와 질이 조직이 운영하는 분야, 산업에 대한 법적 기준을 충족해야 한다.
마) 최근 5년간 해당 산업, 분야에서 법 위반으로 인해 행정 처벌을 받은 적이 없어야 한다.
나) 기업 전환 관련 법률 규정과 가치 평가 기준에 맞는 기업 가치 평가 업무 절차를 보유하고 있어야 한다.
5. 외국 컨설팅 조직이 기업 가치 결정 컨설팅 서비스를 제공하기 위해서는 다음 기준을 충족해야 한다.
가) 본사가 위치한 국가의 법률에 따라 가치 평가, 회계 감사, 회계, 재무 컨설팅, 기업 소유권 전환 컨설팅 분야에서 활동하는 조직이어야 한다.
나) 신뢰성, 능력, 브랜드를 갖추고 있으며, 가치 평가, 회계 감사, 회계, 재무 컨설팅, 기업 소유권 전환 컨설팅 분야 중 하나에서 최소 5년 이상(서비스 제공 신청일로부터 60개월 연속) 경험이 있어야 한다.
6. 공공기관 전환 시 가치 결정 컨설팅 조직의 책임은 다음과 같다.
가) 공공기관 전환 시 가치 결정 업무 수행 과정에서 관련 법률을 준수하고 고객과 체결한 계약을 이행해야 한다.
나) 공공기관 전환 시 가치 결정 결과에 대한 법적 책임을 진다.
다) 법률 위반으로 인한 손해를 배상하거나 법률에 따른 처벌을 받아야 한다.
라) 기업 가치 결정 결과에 대한 불만이나 관련 부처, 정부 소속 기관, 지방자치단체, 국가 감사원, 재무부 등 정부 기관의 요청에 따라 정보를 제공하거나 설명해야 한다.
마) 고객 정보를 비밀로 유지하고 공공기관 전환 시 가치 결정을 수행한 기관에 대한 문서를 보관해야 한다.
e) 다음 경우에는 가치 평가 자문 서비스를 제공할 수 없다: 기업 관리자(2014년 기업법 및 그 이후 개정된 법률에 따라), 회계 책임자(또는 회계 담당자), 가치 평가 전문가(2014년 기업법 및 그 이후 개정된 법률에 따라)가 공공 비영리 단체에서 분리되는 경우 해당 단체와 관련이 있는 경우.
제22조 가치 평가 방법, 근거 및 가치 평가 시점
1. 공공 비영리 단체의 상황과 특성을 고려하여 가치 평가 조직은 이 시행령 및 가격, 가치 평가에 관한 법률 규정(기업 가치 평가 기준 포함)에 따라 적절한 가치 평가 방법을 선택하여 공공 비영리 단체의 가치를 평가한다.
공공 비영리 단체의 가치와 국가 자본 가치는 이 시행령에서 정한 재산 가치 평가 방법으로 결정된 가치보다 낮아서는 안 된다.
각 공공 비영리 단체는 최소한 두 가지 다른 가치 평가 방법(이 시행령에서 정한 재산 가치 평가 방법 포함)을 적용받아 가치 평가 조직은 이를 기관의 권한 있는 기관(제39조 참조)에 제출하여 검토 및 결정을 받는다. 단, 한 가지 방법만 사용하는 경우 가치 평가 조직은 다른 방법을 적용하지 못한 이유를 기관의 권한 있는 기관에 보고하여 검토 및 결정을 받는다.
2. 재산 가치 평가 방법의 근거는 다음과 같다:
a) 공유 주체가 공공 비영리 단체에 재산을 이양하기로 한 결정 및 이양 절차에 대한 기록(제10조 제1항 제2호에 따른 이양 절차가 이루어진 경우), 검토된 재무 보고서, 가치 평가 시점의 회계 장부 기록;
b) 가치 평가 시점의 재산 검사, 분류 및 품질 평가 자료;
c) 가치 평가 시점의 재산 시장 가격.
3. 공공 비영리 단체를 주식회사로 전환한 가치 평가 시점은 전환 결정 후 가장 가까운 분기 또는 연간 회계 결산일이며, 이는 가치 평가 방법에 따라 권한 있는 기관이 선택한다.
제23조 재산 가치 평가 방법에 따른 공공 비영리 단체의 가치
1. 공공 비영리 단체의 실제 가치는 가치 평가 시점에서 재산을 재평가한 전체 재산 가치의 합이며, 이 중에는 공공 비영리 단체의 브랜드 가치(있을 경우)도 포함된다. 공공 비영리 단체의 브랜드 가치는 공공 재산 관리 및 사용에 관한 법률 규정 및 재무부 지침에 따라 평가된다.
2. 공공 비영리 단체의 국가 자본 실제 가치는 공공 비영리 단체의 실제 가치에서 실제 부채, 포상금, 복리, 직원에게 지급될 임금 차액, 개인 및 조직의 출자 금액을 차감한 것이다. 여기서 실제 부채는 실제 부채에서 지불하지 않아도 되는 부채를 차감한 총액이다. 재무부는 이 내용에 대해 구체적인 지침을 제공한다.
조 24. 공공기관으로부터 전환되는 단위 사립기업의 재산 가치 결정 원칙
1. 무형재산에 대해서는 공공기관으로부터 전환되는 단위 사립기업이 계속 사용을 원하는 경우, 무형재산의 가치를 재평가하여 단위 사립기업의 가치 산출에 포함해야 한다. 무형재산의 가치 재평가에는 평가법률의 규정을 준수하고, 평가능력이 있는 조직에서 이를 수행해야 한다.
2. 다른 재산은 원가를 기준으로 시장가치와 동일하거나 유사한 기술적 표준, 품질, 출처를 가진 동종 재산의 시장가치에 해당 재산의 남은 품질 비율을 곱하여 결정되며, 이는 새로 구매한 재산의 가치의 20% 미만을 초과하지 않아야 한다.
3. 공공기관으로부터 전환되는 단위 사립기업의 금융투자 항목의 가치는 이 법 시행령 제26조의 규정에 따라 결정되며, 이는 전환 전까지 확보된 주식과 전환 시점에서 받을 수 있는 주식(비용 없이)을 포함한다.
4. 공공기관으로부터 전환되는 단위 사립기업이 관리하는 공유재산의 가치는 국가 자본의 일부로 계산되어야 한다. 공유재산이 국가 자본의 일부로 계산되지 않는 경우에는 공유재산 관리 및 사용 법률의 규정에 따라 관리 및 사용된다.
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
조 25. 공공기관으로부터 전환되는 단위 사립기업의 가치 산출에서 제외되는 항목들
1. 이 법 시행령 제10조 제2항에 규정된 재산의 가치.
2. 회수 불가능한 채권에 대한 수취액으로서 충분한 근거가 있는 경우.
3. 공공기관으로부터 전환되는 단위 사립기업이 계속 관리하는 공유재산은 전환된 단위 사립기업의 국가 자본 부분의 가치 산출에서 제외된다.
5. 재무부는 본 조항의 내용에 대한 구체적인 지침을 제시한다.
조 26. 공공기관으로부터 전환되는 단위 사립기업의 금융투자 항목의 가치 산출
1. 공공기관이 상장된 주식회사에 투자한 가치는 가치 산출 시점의 증권시장 거래 참조가격에 따라 결정된다. 가치 산출 시점에 거래가 이루어지지 않은 경우, 그 직전 거래일의 참조가격을 적용한다.
공공기관이 UPCOM 시장에 등록된 주식회사에 투자한 가치는 가치 산출 시점의 시스템 거래 평균가격에 따라 결정된다. 가치 산출 시점에 거래가 이루어지지 않은 경우, 그 직전 거래일의 시스템 거래 평균가격을 적용한다. 가치 산출 시점 30일 이내에 UPCOM 시장에서 거래가 이루어지지 않은 주식회사의 경우, 이 조 제2항 각 호의 규정에 따라 결정된다.
증권시장 또는 UPCOM 시장의 가격이 주당 10,000원 미만인 경우, 단위 사립기업이 출자한 주식회사가 손익분기점을 넘어서 이익을 내고 누적 손실이 없는 경우, 단위 사립기업의 출자 가치는 이 조 제2항 각 호의 규정에 따라 결정된다.
2. 공공기관이 이 조 제1항에 규정되지 않은 다른 기업에 투자한 가치는 단위 사립기업의 실제 출자 비율을 기업의 자본 가치에 곱하여 결정된다.
a) 단위 사립기업의 실제 출자 비율은 단위 사립기업의 실제 출자금액이 기업의 전체 출자금액(주주의 출자금액)에 차지하는 비율(%).
b) 기업의 자본 가치는 가치 산출 시점의 감사보고서에 기재된 가치에 따라 결정된다. 단위 사립기업의 출자 기업이 감사보고서를 작성하지 않은 경우, 가치 산출 시점의 미감사 보고서에 기재된 가치를 기준으로 한다.
단위 사립기업의 출자 기업이 가치 산출 시점에 감사보고서를 작성하지 않은 경우, 가장 최근의 감사보고서를 기준으로 계산하며, 단위 사립기업의 대표자는 출자 기업의 자본 가치 변동사항을 가치 산출 시점까지의 기간에 대해 보고위원회에 보고하여 보고위원회가 검토 및 결정한다.
c) 단위 사립기업의 출자 기업의 실제 가치가 단위 사립기업의 회계장부에 기재된 가치보다 낮은 경우, 실제 가치를 기준으로 결정하되, 0원 미만은 인정되지 않는다.
d) 단위 사립기업의 출자 기업이 외국에 위치한 주식회사나 2인 이상의 책임제한회사에서의 출자 가치 전환은 가치 산출 시점의 상업 은행의 외화 매입 환율에 따라 이루어진다.
조 27. 공공기관 사립화 단위 가치 공표
1. 자문평가기관이 작성한 공공기관 사립화 단위 가치 결정 서류, 국정감사원의 공공기관 가치 검토 결과(있을 경우), 가치 결정 절차 및 절차 검토 지도위원회의 검토 결과, 제39조 이 법에서 정한 권한 기관에 보고하여 공공기관 사립화 단위 가치 공표 결정을 발령한다.
재무 처리와 가치 평가 자문기관이 공공기관 사립화 단위 가치를 결정하는 기간(가치 결정 시점부터 가치 공표 시점까지)은 12개월을 넘지 않아야 하며, 국정감사원 검토가 필요한 경우 15개월을 넘지 않아야 한다.
위 기간 내에 공공기관 사립화 단위 가치를 공표하지 못한 경우, 해당 권한 기관은 공공기관 사립화 단위 가치 결정 시점을 조정하여 재무 처리와 가치 재결정을 진행하고, 공표 기간 연장을 인한 비용 발생에 대한 책임과 물질적 손해 배상을 실시하며, 관련 조직 및 개인에 대한 책임을 처리한다.
2. 권한 기관은 접수된 서류(제30조 이 법에서 정한 국정감사원 결론 포함)를 받은 날로부터 15일 이내에 공공기관 사립화 단위 가치를 결정하고 공표할 책임이 있다.
3. 권한 기관이 가치 공표 결정을 한 날로부터 15일 이내에, 공공기관 사립화 단위는 가치 결정 시점에서 제외된 채무를 베트남 채무 매입 회사에 보관하고 이관하며, 국가 소유 100% 자본의 공공기관 사립화 단위는 모회사에 이관한다.
조 28. 가치 결정 결과 사용공공기관 사립화 단위 가치 결정 결과
1. 권한 기관의 가치 결정 결과는 공공기관 사립화 단위 가치 공표 결정, 사립화 단위 운영 방안(사립화 후 3-5년 동안의 생산 경영 방안 포함, 재정 기제를 기업형태로 변경한 가치 결정 단위와 재정 기제를 기업형태로 변경한 방안) 및 주식 매각 시작 가격 결정의 근거가 된다.
- 가치 재결정 후 공공기관 사립화 단위가 국가 자본을 가지고 있지 않거나 재무 처리로 인해 국가 자본이 없어 사립화를 진행할 수 없는 경우, 사립화 결정 기관은 총리에게 공공기관 사립화를 주식회사로 전환하지 않고 다른 형태로 재배치하는 것을 검토하도록 보고한다.
- 사립화 후 3-5년 동안의 생산 경영 방안(시장 원칙에 따른 정확한 비용 계산 포함)이 수익으로 인한 비용 부담을 감당할 수 없어 공공 서비스 제공을 계속할 수 없는 경우, 사립화 결정 기관은 총리에게 공공기관 사립화를 주식회사로 전환하지 않고 다른 형태로 재배치하는 것을 검토하도록 보고한다.
2. 권한 기관이 공표한 공공기관 사립화 단위 가치를 바탕으로, 공공기관 사립화 단위는 가치 결정 시점에서 기업 모델에 맞춘 재무 상황 보고서를 작성한다. 기업 모델에 맞춘 공공기관 사립화 단위 재무 상황 보고서는 공시 문서 중 하나로서 공시 공시문에 첨부된다.
3. 기업 모델에 맞춘 공공기관 사립화 단위 재무 상황 보고서와 공식 주식회사 전환 시점의 재무 처리 결과를 바탕으로, 공공기관 사립화 단위는 주식회사 등록 시점의 기업 모델에 맞춘 재무 상황 보고서를 작성하여 주식회사에 이관한다.
조항 29. 공공기관 사무실 가치 조정
1. 공공기관 사무실 가치를 결정하는 권한을 가진 기관은 다음 경우에 공개된 가치를 재조정할 수 있다:
가) 자연재해, 적의 행동, 국가 정책 변경 또는 불가항력적인 다른 원인으로 인해 공공기관 사무실의 가치가 영향을 받는 경우;
나) 공공기관 사무실 가치를 결정하는 과정에서 자문기관이나 공공기관 사무실이 잘못 판단한 경우를 발견한 경우.
2. 본 조항 제1항에 따라 공개된 가치를 재조정하는 것은 공개 경매를 실시하지 않은 공공기관 사무실에만 적용된다.
3. 공공기관 사무실 가치가 공개된 후 9개월 이내에 공개 경매를 실시하지 않는 경우에는 재평가를 실시해야 하며, 다만, 총리령에 따라 중앙부처, 지방자치단체, 국립하노이대학교, 국립호치민대학교의 요청에 따라 총리가 결정한 경우를 제외한다. 그러나 공공기관 사무실의 공개 경매는 가치가 공개된 날로부터 12개월을 초과해서는 안 된다.
조항 30. 공공기관 사무실에 대한 국가 감사원 감사
1. 국가 감사원은 총리령에 따라 중앙부처, 지방자치단체, 국립하노이대학교, 국립호치민대학교의 요청에 따라 공공기관 사무실 가치 평가 결과와 평가 전의 재정 문제를 감사한다.
2. 국가 감사원과 관련 기관의 책임:
가) 자문기관의 가치 평가 결과가 나오면 중앙부처, 지방자치단체, 국립하노이대학교, 국립호치민대학교는 국가 감사원에 감사를 요청하기 위해 관련 서류와 문서를 함께 제출해야 한다.
나) 국가 감사원은 권한 있는 기관의 요청을 받은 날로부터 10일 이내에 공공기관 사무실의 가치 평가 결과와 재정 처리를 감사해야 하며, 감사 완료 및 결과 공표는 감사 시작일로부터 60일 이내여야 한다.
다) 공공기관 사무실과 가치 평가 자문기관은 국가 감사원의 요구에 따라 가치 평가와 평가 전의 재정 문제 처리와 관련된 모든 문서와 자료를 제공하고 설명해야 한다.
3. 감사 결과 처리:
국가 감사원의 공공기관 사무실 가치 평가 감사 결과를 근거로 중앙부처 장관, 지방자치단체장, 국립하노이대학교 총장, 국립호치민대학교 총장은 공공기관 사무실 가치를 공표하고, 이에 따른 다음 단계를 진행하도록 결정한다.
중앙부처, 지방자치단체, 국립하노이대학교, 국립호치민대학교가 국가 감사원의 공표 결과에 동의하지 않는 경우, 협의하여 합의를 이루어야 하며, 협의 후에도 합의가 이루어지지 않으면 총리에게 보고하여 결정을 받아야 한다.
장 IV
첫 번째 주식 매각, 공공기관 사무실 전환으로부터 얻은 수익 관리 및 사용, 공공기관 사무실 전환과 주식회사 간의 이양
조 31. 출자금 및 출자구조의 결정
1. 단위 공공기관이 주식회사로 전환한 후의 생산·영업 계획과 국가 소유 지분 가치를 기준으로 전환 결정 권한을 가진 기관은 전환 방안을 결정하여 출자금 규모와 구조를 정한다.
a) 단위 공공기관의 실제 국가 소유 지분 가치가 기업 활동에 필요한 최소 출자금보다 높고 국가가 지배적 지분을 보유하지 않는 경우, 전환 결정 권한을 가진 기관은 실제 가치를 기준으로 출자금을 조정하고, 그 차액은 법령에서 정하는 국유기업 민영화 수익금 사용 규정에 따라 처리하며, 이를 공공기관으로 전환한 후의 국유기업 민영화 관련 규정에 따라 이관한다.
b) 추가 주식 발행 시, 출자금은 단위 공공기관의 실제 국가 소유 지분 가치와 발행 주식의 명목 가치를 합산하여 결정한다.
2. 결정된 출자금을 기반으로 전환 결정 기관은 첫 번째 주식 구조를 결정하며, 다음 사항을 포함한다.
a) 공공기관으로부터 전환된 단위의 국가 소유 지분은 각 시기 총리령에서 공표한 분류 기준에 따른다.
b) 공공기관으로부터 전환된 단위의 직원 노동조합에게 판매되는 주식:
노동조합은 노동조합 기금을 사용하여 주식을 구매할 수 있으나, 출자금의 3%를 초과할 수 없다. 이러한 주식은 3년 동안 전환된 공공기관의 주식회사로 전환 후 양도될 수 없으며, 노동조합에게 제공되는 특별 할인 주식 가격은 주식의 명목 가격(주당 1만 원)과 같다.
c) 공공기관으로부터 전환된 단위의 직원에게 판매되는 주식은 본 조치의 제37조에 따라 판매된다.
d) 전략적 투자자에게 판매되는 주식(있을 경우)은 본 조치의 제6조에 따라 판매된다.
e) 공개 경매를 통해 일반 대중에게 판매되는 주식은 최소 20%의 출자금을 차지해야 한다.
3. 공공기관으로부터 전환된 단위의 직원에게 판매되는 특별 할인 주식 수가 예상 발행 주식 수(국가 소유 지분과 전략적 투자자, 노동조합에게 판매된 주식 수를 제외한 수)보다 많고, 해당 공공기관이 국가가 지배적 지분을 보유하지 않는 경우, 전환 방안 승인 기관은 국가 소유 지분 수를 줄여 직원에게 제공되는 특별 할인 주식 수를 보장하도록 결정한다.
조 32. 판매되지 않은 주식 처리 및 주식 판매 결과에 따른 출자금 및 출자구조 조정
1. 공공기관 전환 방안 승인 권한을 가진 기관의 지침에 따라, 지도위원회는 공공기관으로부터 전환된 단위의 직원과 노동조합에게 주식을 판매한다. 직원과 노동조합이 거부한 주식 수는 지침 제39조에 따라 전환 방안을 승인한 기관에 보고되어 공개 경매를 통해 일반 대중에게 판매될 수 있도록 추가된다.
2. 공개 경매 결과에 따라, 지도위원회는 지침 제39조에 따라 승인된 기관에 판매 결과를 보고하여 출자금 및 출자구조를 조정하며, 다음 원칙을 준수한다.
- 공공기관이 일부 국유 지분 판매와 추가 주식 발행을 결합한 형태로 전환한 경우, 발행된 주식 중 판매된 주식 수는 승인된 전환 방안에 따라 결정된다. 발행된 주식 수와 전략적 투자자에게 판매된 주식 수의 합계가 승인된 전환 방안의 발행 주식 수보다 많다면, 그 차액은 국유 지분 판매 주식으로 간주된다.
- 직원에게 판매된 특별 할인 주식 수는 국유 지분 판매 주식 수로 간주된다.
3. 모든 투자가가 주식을 구매하지 않을 경우, 지도위원회는 승인된 전환 방안에 따라 공공기관의 직원과 노동조합에게 주식을 판매하고, 공공기관을 주식회사로 전환하기 위한 절차를 진행하며, 판매되지 않은 주식 수는 본 조치의 제2항에 따라 출자금 및 출자구조를 조정하는 근거가 된다.
4. 단 한 명의 투자가가 주식을 구매하려고 등록한 경우, 지도위원회는 등록된 투자가와 협상을 통해 등록된 양만큼의 주식을 판매하며, 판매 가격은 경매 시작 가격 이상으로 설정된다. 만약 투자가가 구매하지 않으면, 본 조치의 제3항에 따라 처리된다.
5. 공개 경매 후 모든 경매 당선자가 주식을 구매하지 않을 경우, 본 조치의 제3항에 따라 처리된다.
6. 공개 경매에서 일부 주식이 판매되었으나, 나머지 주식이 판매되지 않은 경우, 다음 절차를 따르며,
a) 지도위원회는 공개 경매에 참여한 투자가들에게(공개 경매에서 당선된 투자가들을 제외한) 판매 협상을 진행하며, 경매에서 제시한 가격을 기준으로 하여 판매할 수 있는 주식 수를 결정한다.
b) 만약 주식을 투자자들에게 판매하지 못한 경우, 협의를 통해 판매하지 못한 주식에 대해 공개 경매에서 낙찰된 투자자들(낙찰되었으나 구매를 거부한 투자자를 제외함)에게 계속 협의하여 판매하며, 각 투자자의 경매에서 제시한 가격을 기준으로 가장 높은 가격부터 낮은 가격까지 순차적으로 판매하여 잔여 주식을 모두 판매하도록 함;
c) 점 a 및 b 항에서 규정된 방법으로도 주식을 모두 판매하지 못한 경우에는 해당 공공기관은 본 조 제3항의 규정에 따라 처리함;
조 33. 주식 판매 완료 기한
공공기관은 전환 결정이 확정된 날로부터 4개월 이내에 주식 판매를 완료해야 하며, 이는 보증 발행 방식과 직접 협의 방식을 포함함;
조 34. 공공기관 전환으로 인한 수익금 관리 및 사용
1. 첫 번째 주식 판매로 얻은 금액 확인
a) 공개 경매 참여 투자자가 납부 기한을 넘긴 날로부터 5일 이내에 주식 판매 실시 조직은 첫 번째 주식 판매로 얻은 수익금을 공공기관 전환 대상에게 이전하여, 전환 계획에 따라 승인된 비용을 처리하고, 나머지는 국가 수입 및 사용 법률에 따라 처리함;
b) 공개 경매 참여 투자자가 납부 기한을 넘긴 날로부터 20일 이내에 지도위원회는 노동조합과 근로자에게 주식을 판매하는 것을 완료하도록 지시하며, 노동조합과 근로자에게 판매한 주식으로 얻은 수익금은 법령에 따라 5일 이내에 공공기관 전환 대상이 납부하도록 지시함;
c) 공개 경매 참여 투자자가 납부 기한을 넘긴 날로부터 20일 이내에 지도위원회는 제32조 제6항에 따라 판매할 주식을 완료하도록 지시하며, 판매한 주식으로 얻은 수익금은 법령에 따라 5일 이내에 납부하도록 지시함;
d) 공개 경매 참여 투자자가 납부 기한을 넘긴 날로부터 30일 이내에 지도위원회는 전략 투자자에게 주식을 협의 방식으로 판매하도록 완료하도록 지시하며, 판매한 주식으로 얻은 수익금은 법령에 따라 5일 이내에 납부하도록 지시함;
đ) 공개 경매 참여 투자자가 납부 기한을 넘긴 날로부터 30일 이내에 지도위원회는 전략 투자자에게 주식을 판매하도록 경매 실시 조직과 협력하여 완료하도록 지시하며, 판매한 주식으로 얻은 수익금은 법령에 따라 5일 이내에 납부하도록 지시함;
e) 첫 번째 주식 판매로 얻은 금액(점 a, b, c, d, đ 항 제1조 제1항)이 승인된 전환 계획에 따른 잉여 인력을 처리하고 전환 비용을 처리하기 위한 예산보다 적은 경우, 공공기관 전환 대상은 해당 수익금을 전환 계획에 따른 예산에 따라 사용하고, 회사가 처음으로 사업자 등록증을 받은 시점에서 정식 결산을 수행함; 부족한 금액이 있는 경우 점 d 제2항 제2조의 규정에 따라 처리함;
2. 공공기관이 공식적으로 주식회사로 전환된 시점에서의 주식 수익금 확인
a) 주식회사 등록증을 처음으로 받은 날로부터 90일 이내에, 주식회사 등록 시점의 재무 상황 보고서와 주식회사로 공식 전환 시점의 재무 처리 지침(본 조 제19조)을 참조하여, 회사는 법령에 따라 수익금을 처리해야 하는 금액을 자진으로 확인하며, 그 중 다음 항목들은 회사에 남겨질 수 있음:
- 추가 발행 주식의 명목 가치에 해당하는 금액;
- 추가 발행 주식의 초과 자본을 전환 비용과 잉여 인력 정책 처리 비용으로 사용하며(부족한 경우 점 d 항 제2조의 규정에 따라 처리됨), 남은 금액(있을 경우)은 추가 발행 주식 비율에 따라 주식회사의 자본 증자 구조에 남겨질 수 있음;
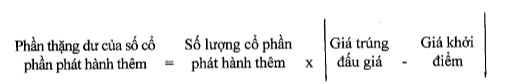
b) 본 조 제19조 제4항의 내용에 대한 승인 기관의 결정이 있을 날로부터 5일 이내에 공공기관 전환 대상은 제2조 제2항 점 a에서 확인된 금액과의 차이를 법령에 따라 처리해야 할 금액을 납부해야 함;
c) 단체가 자체적으로 결정하고 납부한 금액보다 정산 결과 부처, 정부 직속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교에서 납부해야 하는 금액이 적은 경우, 해당 단체는 법령에 따른 절차를 통해 초과 납부된 금액을 반환 받고, 국유기업 민영화 및 공공기관 전환 관련 수입의 사용에 관한 법률 규정에 따라 처리한다.
d) 국유기업 민영화 과정에서 노동자, 공익 단체, 전략적 투자자 및 기타 투자자에게 매각된 우선주로부터 얻은 수입이 관련 비용(전환 비용, 잉여 노동자 지원 비용, 노동자 우대 비용 등)을 충당하지 못하는 경우, 부처, 정부 직속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교는 주주총회를 통해 회사의 국유 지분을 조정하거나, 국유 지분이 없는 경우, 해당 기업은 부처, 정부 직속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교에 요청하여 법령에 따른 절차를 통해 부족한 금액을 반환받도록 한다.
e) 공공기관 전환 과정에서 국유 지분 일부를 매각하거나, 국유 지분 일부를 매각하고 신주를 발행하여 자본금을 증자하는 방식으로 진행하였으나, 매각된 주식 수가 발행된 주식 수보다 적은 경우, 다음과 같이 처리한다:
매각된 주식 수는 전환 계획에 따라 승인된 신주 발행 수와 동일하다. 매각된 주식 수가 발행된 주식 수보다 많은 경우, 차이 금액은 국유 지분의 초과 부분으로 간주된다.
공공기관 전환 과정에서 발생한 수입은 제2조 제2항 제a호에서 정한 규정에 따라 결정되고 처리된다.
3. 제1항 및 제2항에서 정한 기간 이후에도 경매를 수행한 조직이나 기업이 국가 예산에 납부하지 않은 경우, 경매를 수행한 조직과 주식회사는 국유기업 민영화 및 공공기관 전환 관련 수입의 사용에 관한 법률 규정에 따라 지연 납부 처벌을 받는다.
4. 부처, 정부 직속 기관, 지방자치단체, 하노이 국립대학교, 호치민 국립대학교는 경영진단위원회와 주식회사가 국유기업 민영화로 인한 수입 관리 및 사용 상황을 완전하고 즉시 보고하도록 지시하며, 이를 재무부에 보고한다.
5. 재정부는 본 조항의 내용에 대한 구체적인 지침을 제공한다.
제35조. 공공기관 전환 단체와 주식회사 사이의 이관
1. 재무결산 승인 결정, 전환 수입 결산, 전환 비용 결산, 잉여 노동자 지원 경비 결산, 공공기관 전환 시점의 국유 지분 가치 공표 결정에 근거하여, 경영진단위원회는 공공기관 전환 단체에게 이관 서류 작성 및 이관 실시를 지시하며, 공공기관 전환 시점부터 30일 이내에 이관을 완료하도록 한다.
2. 이관 서류는 다음과 같이 구성된다:
a) 공공기관 전환 단체의 가치 결정 서류 및 공공기관 전환 단체의 가치 공표 결정서
b) 공공기관 전환 시점의 재무제표(감사 확인 및 승인 기관의 승인을 받음)
c) 공공기관 전환 시점의 국유 지분 가치 결정서(승인 기관의 승인을 받음)
d) 이관 시점의 자산 및 자본 이관 기록(주식회사가 이어받아 처리해야 할 세부 채무 및 재무 문제 해결 필요 사항 포함)
e) 노동 현황 및 토지 사용 보고서
f) 기타 관련 문서
재무부는 이 내용에 대한 구체적인 지침을 제공한다.
3. 이관 참가자는 다음과 같다:
a) 부처 장관, 정부 직속 기관 또는 지방자치단체의 책임자, 하노이 국립대학교 및 호치민 국립대학교의 총장, 공공기관 전환 단체의 책임자, 이관 당사자의 대표 회계장
b) 주식회사의 이사회 의장, 대표이사, 회계장, 그리고 주식회사의 공익 단체 대표
4. 이관 기록은 모든 참가자의 서명이 포함되어야 하며, 이관 시점의 자산 및 자본 상태, 주식회사가 이어받아 처리해야 할 권리와 의무, 주식회사가 계속해서 처리해야 할 문제 등을 명확히 기재해야 한다.
5. 주식회사는 이관받은 모든 자산 및 자본을 이용하여 운영하며, 이관된 공공기관 전환 단체의 모든 권리와 의무를 이어받으며, 법률에 따른 다른 권리와 의무도 이어받는다.
6. 공공기관 전환 단체의 의무와 책임은 정산 및 이관 후 주식회사의 책임 범위에 속하지 않으며, 이관 시 채무를 누락하여 주식회사가 채무 이행 책임을 이어받지 못한 경우, 공공기관 전환 결정 기관, 공공기관 전환 단체의 책임자, 회계장 및 관련 조직, 개인은 채무를 완전히 처리할 책임이 있다.
7. 60일 간 기간이 경과한 날부터 주식회사는 재산, 토지에 관한 모든 서류를 완성하여 관련 법령에 따라 공공기관으로부터 재산의 소유권, 관리 및 사용 권한을 공공기관에서 주식회사로 이전하도록 요청하고, 토지 사용에 대한 지급, 토지 사용권 증서 발급 또는 변경 등에 관한 법률 제정령 및 시행규칙에 따른 절차를 따름으로써 토지를 배분하고 토지 사용료를 납부하며, 토지 사용권 증서를 발급하거나 변경한다.
장 V
||| 전환된 공공기관 및 근로자에 대한 정책
조 36. 공공기관에서 전환된 주식회사에 대한 우대 정책
1. 공공기관에서 전환된 주식회사는 신설된 기업과 동일한 우대 정책을 받는다.
2. 부동산 등록세와 관련된 우대 혜택을 받으며, 이는 등록세 및 비용에 관한 법률 및 그 시행규칙에 따라 적용된다.
3. 국가기관의 토지 임대 및 건물 임대에 관한 법률 및 관련 법률에 따라 새로운 임대 계약을 체결할 수 있다.
4. 정부가 현재 시행 중인 공공서비스 제공에 대한 입찰 및 계약 규정을 준수하면 공공서비스 제공에 참여할 수 있다.
5. 유치원, 어린이집, 병원 등 복리시설 및 기타 복리시설은 공익기금을 통해 설립되었으므로, 이러한 시설들은 전환된 주식회사 내의 노동자들을 위해 공제조합이 관리 및 운영하게 된다.
공무원, 직원들의 주거시설은 공익기금을 통해 설립되었으므로, 해당 지역의 토지관리 기관이 관리하게 된다.
6. 공공기관에서 주식회사로 전환될 때 과학기술 활동 및 사회화 촉진 정책에 대한 우대 혜택을 받는다.
조 37. 공공기관에서 전환된 기업의 근로자에 대한 정책
1. 공공기관에서 전환된 기업의 근로자에게 주식 매각에 대한 정책:
가) 특별한 할인 가격으로 주식을 구매할 수 있는 대상은 공공기관에서 전환된 기업의 가치를 평가할 당시 공무원 및 근로자들이다.
나) 위 조항 가)에 명시된 대상은 각각의 근속 연수에 대해 최대 100주를 할인된 가격(주당 10,000원)으로 구매할 수 있으며, 이는 공공기관에서 전환된 기업의 가치를 평가할 당시 국가기관에서 근무한 전체 기간을 포함한다.
다) 위 조항 1에 명시된 할인 가격으로 구매한 공무원 및 근로자의 주식 가격 차이는 전환된 공공기관의 가치를 평가할 당시 국가의 지분 가치에서 차감된다.
라) 위 조항에서 명시된 할인된 가격으로 구매한 주식은 구매 후 3년 동안 보유해야 하며, 이 기간 동안 이전할 수 없다.
마) 할인된 가격으로 구매한 주식의 총 가치는 전환된 공공기관의 가치를 평가할 당시 회계 장부상의 국가 지분 가치를 초과하지 않아야 한다.
2. 공공기관에서 전환된 기업의 가치를 평가할 당시 공무원 및 근로자로서 해당 기업이 계속적으로 필요로 하는 인력이며, 해당 기업에서 최소 3년 이상 근무할 것을 약속하는 경우 추가 주식을 구매할 수 있다.
가) 추가 주식 구매는 1년 동안 약속한 근무 기간에 대해 200주를 구매할 수 있으며, 한 사람당 최대 2,000주까지 가능하다.
특히 고급 전문가들은 1년 동안 약속한 근무 기간에 대해 800주를 구매할 수 있으며, 한 사람당 최대 8,000주까지 가능하다. 전환된 공공기관은 본 기관의 업종 및 사업 영역에 따라 고급 전문가를 선정하는 기준을 설정하고, 이를 전환 전 공공기관의 노동자 회의에서 승인받아 전환 방안을 승인하는 기관에 제출한다.
나) 위 조항 가)에 명시된 추가 주식 구매 가격은 전환 방안을 승인하는 기관이 이 조례 제39조에 따라 결정한다.
다) 한 사람당 위 조항 가)에 명시된 추가 주식 구매 권리는 하나만 부여된다.
라) 위 조항 2 가)에 명시된 추가 주식 구매량은 근로자가 정년까지 계속 근무할 수 있는 기간에 따라 결정되며, 이는 현행 노동법에 따라 일반적인 근로 조건에서 정년까지의 기간을 의미한다.
마) 위 조항 2 가)에 명시된 추가 주식은 약속한 근무 기간이 종료되면 보통주로 전환된다.
전환된 주식회사가 정부 기관의 요구에 따라 생산 및 영업 구조, 기술, 위치 등을 변경하거나 축소하여 근로자가 계약 기간보다 먼저 해고되는 경우, 추가 구매한 주식은 보통주로 전환되며, 근로자가 이를 다시 회사에 판매하려면 회사는 시장 가격에 따라 이를 구매해야 한다.
근로자가 약속한 기간보다 먼저 계약을 해지하는 경우, 근로자는 시장 가격에 따라 추가 구매한 주식을 회사에 판매해야 하며, 이 가격은 구매 당시의 가격을 초과하지 않아야 한다.
3. 근로자가 위 조항 1 및 2에 명시된 주식 구매량 외에 추가 주식을 구매하려는 경우, 경매를 통해 구매할 수 있다.
4. 기금 포상금, 복리기금, 수입보충기금의 잔액을 현금으로 분배할 수 있으며, 이는 본 조 제14항에서 정한 바에 따름.
5. 공공기관으로부터 전환된 기관의 근로자들은 주식회사로 전환될 때 사회보장보험 및 의료보험 혜택과 다른 현행 규정에 따른 혜택을 계속 받을 수 있다.
6. 공공기관으로부터 전환된 기관의 근로자들은 기관 가치가 결정된 시점에서 이미 퇴직 조건을 충족하였다면, 현재 제도에 따라 퇴직 혜택과 다른 권리들을 받을 수 있다.
제38조. 잉여 근로자에 대한 정책
1. 공공기관으로부터 전환된 기관에서 근무하는 공무원 및 관리자는 기관 가치가 결정된 시점에서 주식회사로 전환될 때 근로자 배치 방안에 따라 일자리를 배치받지 못하면, 정부가 정한 정비축소 정책을 적용받을 수 있다.
2. 공공기관으로부터 전환된 기관에서 근무하는 계약직 근로자는 기관 가치가 결정된 시점에서 주식회사로 전환될 때 근로자 배치 방안에 따라 일자리를 배치받지 못하면, 정부가 정한 잉여 근로자 정책을 적용받을 수 있다. 이는 국가 소유의 한 사람만 주주인 주식회사로 전환될 때 재배치되는 경우를 포함한다.
장 6
조직 및 실행
제39조. 전환 실시 조직의 권한과 책임
1. 총리:
가) 주식회사로 전환될 공공기관의 업종 및 분야 목록을 발표하는 결정을 내림.
나) 각 부처, 지방자치단체, 대학 등이 제출한 공공기관 주식회사 전환 목록을 승인함.
각 부처, 지방자치단체, 대학 등은 관할 범위 내의 공공기관 주식회사 전환 목록을 총리령에 따른 업종 및 분야 목록에 따라 총리에게 제출하여 승인을 받음.
다) 각 부처, 지방자치단체, 대학 등이 제출한 공공기관 주식회사 전환 중단 및 다른 형태의 재배치를 요청하는 경우, 총리령 제28조 제1항에 따른 사례에 해당하면 총리령에 따라 주식회사 전환 중단 및 다른 형태의 재배치를 결정함.
2. 각 부처, 지방자치단체, 대학 등
각 부처, 지방자치단체, 대학 등이 관할 범위 내의 공공기관 주식회사 전환에 대한 권한과 책임은 다음과 같음.
가) 공공기관 주식회사 전환 결정을 내림.
나) 공공기관 주식회사 전환 지휘부를 구성함.
다) 본 조와 관련 법령에 따라 공공기관 주식회사 전환 과정을 지도하고 감독함.
라) 전문 자문기관 선정, 경매기관 선정, 감사기관 선정 등을 결정하거나 지휘부에 위임함.
마) 전환 비용 예산을 승인하고, 공공기관 주식회사 전환 가치를 공표함.
바) 총리에게 보고하여 총리령 제28조 제1항에 따른 사례에 해당하면 주식회사 전환 중단 및 다른 형태의 재배치를 결정하도록 함.
사) 관련 기관의 의견을 청취하고, 주식회사 전환 방안을 승인하며, 주식회사 전환 방안과 주식회사 규약 초안을 발행함. 이는 기업법 2014년령 및 관련 개정령에 따른다. 또한, 정부령에 따른 국가 소유 비율 50% 이상 유지 업종 및 분야의 전환 주식회사에 대해 전략적 투자자에게 판매하는 주식 비율과 판매 기준을 결정함.
아) 주식회사 전환 후 국가 자본 조정을 결정하고, 국가 자본이 남아 있는 경우 이를 지휘부 또는 부처에 이양함.
자) 공공기관 주식회사 전환에 대한 근로자 배치 방안 및 잉여 근로자 처리 방안을 승인함.
차) 공공기관 주식회사 전환에 대한 전문가 근로자 배치 기준, 근로자 배치 방안 및 잉여 근로자 처리 방안을 승인함.
카) 공공기관 주식회사 전환의 재무 결산, 전환 비용 결산, 잉여 근로자 지원 경비 결산, 전환 수익 결산, 그리고 공공기관 주식회사 전환 시점의 실제 국가 자본 비율을 공표함.
타) 공공기관 주식회사 전환과 관련된 문제, 불만, 고발을 해결함.
파) 공공기관 주식회사 전환 후 증권등록 및 증권예탁소에 증권 등록 및 증권거래소에 거래 등록을 지시함.
3. 지방 행정기관
지방자치단체가 관할하는 공공기관 주식회사 전환에 대한 지방자치단체의 권한과 책임은 다음과 같음.
가) 공공기관 주식회사 전환 결정을 내림.
나) 공공기관 주식회사 전환 지휘부를 구성함.
c) 관련 규정인 이 nghị định 및 관련 법률 규정에 따라 단위 전환 과정을 지도, 점검, 감독함;
d) 전문 기관, 행정 조직 등 다른 기관 또는 전환 지도 위원회가 다음과 같이 결정하거나 위임함: 전환 자문 조직 선정, 주식 매각 경매 조직 선정, 회계 검사 조직 선정;
đ) 전환 비용 예산 승인; 전환된 공공 법인 단위 가치 공표 결정;
바) 총리에게 보고하여 총리령 제28조 제1항에 따른 사례에 해당하면 주식회사 전환 중단 및 다른 형태의 재배치를 결정하도록 함.
g) 관련 기관 의견 수렴 후 공공 법인 단위 전환 방안에 대한 결정 및 주식회사 조합 규약 초안과 함께 전환 방안 승인 결정서 발부; 정부 총리가 지정한 산업 분야에 대한 정부 지분 50% 이상 유지 목록에 속하는 공공 법인 단위에 대해 전략 투자자에게 주식 판매, 전략 투자자 선정 기준, 전략 투자자에게 판매되는 주식 비율 결정;
h) 주식회사 조합 규약 변경에 따른 국가 자본 조정 결정; 잉여 재산이 있는 경우 해당 재산을 지방 인민위원회로 이관 결정;
자) 공공기관 주식회사 전환에 대한 근로자 배치 방안 및 잉여 근로자 처리 방안을 승인함.
차) 공공기관 주식회사 전환에 대한 전문가 근로자 배치 기준, 근로자 배치 방안 및 잉여 근로자 처리 방안을 승인함.
l) 재정 결산 승인, 전환 비용 결산 승인, 잉여 노동자 지원 경비 결산 승인, 전환 수익금 결산 및 공공 법인 단위가 처음으로 사업자 등록증을 받은 시점에서 국가 자본 실제 가치 공표;
m) 법적 권한 및 관련 법률 규정에 따라 공공 법인 단위 전환과 관련된 문제 해결, 항의, 고발 처리;
n) 공공 법인 단위 전환에 대한 경매 성공 주식 등록 및 증권 중개 센터에서 증권 등록 거래를 지시하며, 이는 본 nghị định 제42조에 명시되어 있음;
4. 하노이 국립대학교, 호치민 국립대학교
하노이 국립대학교, 호치민 국립대학교의 공공 법인 단위 전환에 대한 권한과 책임은 다음과 같음:
가) 공공기관 주식회사 전환 결정을 내림.
나) 공공기관 주식회사 전환 지휘부를 구성함.
c) 관련 규정인 이 nghị định 및 관련 법률 규정에 따라 단위 전환 과정을 지도, 점검, 감독함;
d) 직속 기관 또는 전환 지도 위원회가 다음과 같이 결정하거나 위임함: 전환 자문 조직 선정, 주식 매각 경매 조직 선정, 회계 검사 조직 선정;
đ) 전환 비용 예산 승인; 전환된 공공 법인 단위 가치 공표 결정;
바) 총리에게 보고하여 총리령 제28조 제1항에 따른 사례에 해당하면 주식회사 전환 중단 및 다른 형태의 재배치를 결정하도록 함.
g) 관련 기관 의견 수렴 후 공공 법인 단위 전환 방안에 대한 결정 및 주식회사 조합 규약 초안과 함께 전환 방안 승인 결정서 발부; 정부 총리가 지정한 산업 분야에 대한 정부 지분 50% 이상 유지 목록에 속하는 공공 법인 단위에 대해 전략 투자자에게 주식 판매, 전략 투자자 선정 기준 및 전략 투자자에게 판매되는 주식 비율 결정;
h) Quyết định điều chỉnh vốn nhà nước tại công ty cổ phần theo quy định; quyết định bàn giao cho Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh đối với tài sản thừa (nếu có);
i) Phê duyệt phương án sử dụng lao động và giải quyết lao động dôi dư đối với đơn vị sự nghiệp công lập chuyển đổi;
k) Phê duyệt tiêu chí người lao động là chuyên gia giỏi, có trình độ cao, phương án sử dụng lao động và giải quyết lao động dôi dư đối với đơn vị sự nghiệp công lập chuyển đổi;
l) Phê duyệt quyết toán tài chính; quyết toán chi phí chuyển đổi; quyết toán kinh phí hỗ trợ cho người lao động dôi dư, quyết toán số tiền thu từ chuyển đổi và công bố giá trị thực tế phần vốn nhà nước tại thời điểm đơn vị sự nghiệp công lập được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
m) Giải quyết vướng mắc, khiếu nại, tố cáo liên quan đến đơn vị sự nghiệp công lập chuyển đổi theo thẩm quyền và quy định của pháp luật;
n) Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi thực hiện đăng ký, lưu ký cổ phần trúng đấu giá tại Trung tâm lưu ký chứng khoán Việt Nam và đăng ký giao dịch tại các sàn giao dịch chứng khoán theo quy định.
5. UBND cấp huyện chỉ đạo đơn vị sự nghiệp công lập trực thuộc thực hiện kế hoạch chuyển đổi theo danh mục chuyển đổi đã được Thủ tướng Chính phủ phê duyệt theo chỉ đạo của UBND cấp tỉnh;
6. Hội đồng thành viên Công ty mẹ Tập đoàn kinh tế, Tổng công ty nhà nước; Hội đồng thành viên hoặc Chủ tịch Công ty trách nhiệm hữu hạn một thành viên độc lập do Nhà nước nắm giữ 100% vốn điều lệ: Chỉ đạo đơn vị sự nghiệp công lập trực thuộc thực hiện kế hoạch chuyển đổi theo danh mục chuyển đổi đã được Thủ tướng Chính phủ phê duyệt theo chỉ đạo của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh.
7. Đơn vị sự nghiệp công lập cấp trên của đơn vị sự nghiệp công lập chuyển đổi: Chỉ đạo đơn vị sự nghiệp công lập trực thuộc thực hiện kế hoạch chuyển đổi theo danh mục chuyển đổi đã được Thủ tướng Chính phủ phê duyệt theo chỉ đạo của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh.
8. Quyền hạn, trách nhiệm và thành phần Ban Chỉ đạo:
a) Ban Chỉ đạo có quyền hạn, trách nhiệm sau:
- Giúp cơ quan quyết định chuyển đổi đơn vị sự nghiệp công lập thực hiện chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần theo quy định tại Nghị định này;
- Được sử dụng con dấu của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh trong khi thực hiện nhiệm vụ;
- Thành lập Tổ giúp việc triển khai công tác chuyển đổi đơn vị sự nghiệp công lập;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi thực hiện:
+ Chuẩn bị hồ sơ, tài liệu pháp lý về tài sản của đơn vị (bao gồm cả nhà cửa, đất đai); phương án sử dụng đất sau cổ phần hóa; kiểm kê tài sản, đối chiếu công nợ tại thời điểm lập báo cáo tài chính theo quy định của pháp luật;
+ Xây dựng kế hoạch, tiến độ chuyển đổi thành công ty cổ phần;
+ Xử lý các vấn đề về tài chính, lao động,
+ Tổ chức xác định giá trị đơn vị sự nghiệp công lập theo quy định tại Nghị định này;
+ Xây dựng phương án chuyển đổi theo quy định tại khoản 6 Bước 1 Phụ lục ban hành kèm theo Nghị định này;
- Thẩm tra và trình bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh lựa chọn tổ chức tư vấn cổ phần hóa, lựa chọn tổ chức bán đấu giá cổ phần, lựa chọn nhà đầu tư chiến lược, quyết định công bố giá trị đơn vị sự nghiệp công lập, lựa chọn phương thức bán cổ phần lần đầu, quyết định phê duyệt phương án chuyển đổi đảm bảo hiệu quả hoạt động của đơn vị sự nghiệp công lập sau chuyển đổi;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi phối hợp với các tổ chức đấu giá bán cổ phần theo quy định;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi xác định số tiền thu về cổ phần hóa phù hợp với hình thức chuyển đổi thành công ty cổ phần, lập báo cáo quyết toán (quyết toán tài chính thời điểm chính thức chuyển sang công ty cổ phần, quyết toán chi phí chuyển đổi, chi phí giải quyết chế độ cho người lao động dôi dư, chi phí ưu đãi cho người lao động và tổ chức công đoàn) báo cáo cơ quan có thẩm quyền phê duyệt;
- Tổng hợp báo cáo bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh. Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh kết quả bán cổ phần;
- Tổng hợp và trình bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định điều chỉnh phương án chuyển đổi thành công ty cổ phần, quyết định điều chỉnh giá trị doanh nghiệp sau khi chuyển thành công ty cổ phần;
- Phối hợp với các cơ quan liên quan thẩm tra và trình bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định phê duyệt quyết toán tài chính; quyết toán chi phí chuyển đổi; quyết toán kinh phí hỗ trợ cho người lao động dôi dư; quyết toán số tiền thu từ chuyển đổi đơn vị sự nghiệp công lập và công bố giá trị thực tế phần vốn nhà nước tại thời điểm công ty cổ phần được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
- Xem xét và đề xuất với bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh cấp tỉnh cử người đại diện phần vốn nhà nước, đại diện chủ sở hữu vốn góp tại công ty cổ phần chuyển đổi từ đơn vị sự nghiệp công lập;
- Chỉ đạo đơn vị sự nghiệp công lập chuyển đổi thực hiện công bố công khai kịp thời, đầy đủ quá trình chuyển đổi trên Cổng thông tin điện tử Chính phủ và gửi về Bộ Tài chính, Bộ Kế hoạch và Đầu tư, Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp để theo dõi.
b) Thành phần Ban Chỉ đạo do Bộ trưởng, Thủ trưởng cơ quan ngang bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND cấp tỉnh, Giám đốc Đại học Quốc gia Hà Nội, Giám đốc Đại học Quốc gia thành phố Hồ Chí Minh quyết định.
9. Trách nhiệm của doanh nghiệp chuyển đổi từ đơn vị sự nghiệp công lập:
a) Phải cam kết tiếp tục cung cấp dịch vụ sự nghiệp công với chất lượng tốt;
b) Có trách nhiệm báo cáo cơ quan có thẩm quyền thực hiện giám sát tình hình cung cấp dịch vụ sự nghiệp công sau khi chuyển đổi.
10. Trách nhiệm trong việc giám sát sau khi đơn vị sự nghiệp công lập hoàn thành chuyển đổi thành công ty cổ phần:
a) Trách nhiệm của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh:
- Định kỳ hàng năm, báo cáo về kết quả thực hiện chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần, tỷ lệ vốn nhà nước tại công ty cổ phần chuyển đổi từ đơn vị sự nghiệp công lập, tình hình sản xuất kinh doanh, biến động về quy mô lao động và thu nhập trung bình của người lao động. Báo cáo được gửi tái Bộ Kế hoạch và Đầu tư, Bộ Tài chính, Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp, Ban Chỉ đạo về đổi mới cơ chế hoạt động của đơn vị sự nghiệp công lập trước ngày 31/3 năm sau;
- Ban hành sửa đổi, bổ sung theo thẩm quyền cơ chế giám sát, đánh giá kiểm định chất lượng và quy chế kiểm tra, nghiệm thu sản phẩm, dịch vụ công thuộc phạm vi quản lý;
- Thực hiện giám sát tài chính, đánh giá hiệu quả hoạt động của doanh nghiệp có vốn nhà nước chuyển đổi từ đơn vị sự nghiệp công lập theo quy định của Chính phủ.
b) Trách nhiệm của Bộ Kế hoạch và Đầu tư:
- Định kỳ hàng năm, tổng hợp báo cáo Thủ tướng Chính phủ về tình hình chuyển đổi và kết quả chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần;
- Rà soát, kiến nghị Thủ tướng Chính phủ sửa đổi, bổ sung Danh mục ngành, lĩnh vực thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần theo từng thời kỳ nhất định.
c) Trách nhiệm của Bộ Tài chính
Trên cơ sở báo cáo của các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh, UBND cấp tỉnh, Bộ Tài chính có trách nhiệm rà soát tình hình thực hiện chính sách về chuyển đơn vị sự nghiệp công lập thành công ty cổ phần, báo cáo Chính phủ điều chỉnh cho phù hợp.
11. Bộ Tài chính hướng dẫn trách nhiệm của: Tổ chức thực hiện bán đấu giá cổ phần; trung tâm lưu ký chứng khoán Việt Nam; sở giao dịch chứng khoán; nhà đầu tư.
Điều 40. Quy định về chủ sở hữu phần vốn nhà nước tại công ty cổ phần chuyển đổi từ đơn vị sự nghiệp công lập
1. Bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ là cơ quan đại diện chủ sở hữu phần vốn nhà nước tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập thuộc bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, đơn vị sự nghiệp công lập thuộc đơn vị của bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ.
2. UBND cấp tỉnh là cơ quan đại diện chủ sở hữu phần vốn nhà nước tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập thuộc UBND cấp tỉnh, đơn vị sự nghiệp công lập thuộc cơ quan chuyên môn của UBND cấp tỉnh, đơn vị sự nghiệp công lập thuộc tổ chức hành chính khác thuộc UBND cấp tỉnh, đơn vị sự nghiệp công lập thuộc UBND cấp huyện.
3. Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh là chủ sở hữu phân vốn nhà nước tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập thuộc Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh.
4. Đơn vị sự nghiệp công lập cấp trên là chủ sở hữu phần vốn nhà nước đầu tư tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập trực thuộc.
5. Công ty mẹ Tập đoàn kinh tế, tổng công ty nhà nước, công ty trách nhiệm hữu hạn một thành viên do nhà nước nắm giữ 100% vốn điều lệ là chủ sở hữu phần vốn đầu tư tại công ty cổ phần được chuyển đổi từ đơn vị sự nghiệp công lập trực thuộc.
Điều 41. Chế độ báo cáo
Bộ trưởng, người đứng đầu cơ quan ngang bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND cấp tỉnh, Giám đốc Đại học Quốc gia Hà Nội, Giám đốc Đại học Quốc gia thành phố Hồ Chí Minh, Chủ tịch UBND cấp huyện, Hội đồng thành viên Công ty mẹ Tập đoàn kinh tế, Tổng công ty nhà nước; Hội đồng thành viên, Tổng giám đốc, giám đốc doanh nghiệp do nhà nước nắm giữ 100% vốn điều lệ có trách nhiệm:
1. Báo cáo kịp thời về Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp, Bộ Tài chính và Bộ Kế hoạch và Đầu tư các nội dung có liên quan trong quá trình chuyển đổi đơn vị sự nghiệp công lập như: Kết quả xử lý các tồn tại về tài chính, kết quả định giá, quyết định công bố giá trị đơn vị sự nghiệp công lập chuyển đổi và điều chỉnh giá trị đơn vị, phương án chuyển đổi đơn vị sự nghiệp công lập sang công ty cổ phần, kết quả bán cổ phần, quyết toán chi phí chuyển đổi đơn vị sự nghiệp công lập, quyết toán bàn giao sang công ty cổ phần, các hành vi vi phạm của tổ chức tư vấn trong quá trình cổ phần hóa.
2. Chỉ đạo đơn vị sự nghiệp công lập thực hiện công bố đầy đủ, kịp thời các nội dung quy định tại Điều 42 Nghị định này.
Điều 42. Thực hiện công khai, minh bạch thông tin và đăng ký, niêm yết trên thị trường chứng khoán
1. Đơn vị sự nghiệp công lập chuyển đổi phải thực hiện công bố công khai trên Cổng thông tin điện tử Chính phủ, đồng thời gửi về Bộ Tài chính, Bộ Kế hoạch và Đầu tư, Ban Chỉ đạo Đổi mới và Phát triển doanh nghiệp để theo dõi: Lộ trình và tiến độ triển khai chuyển đổi đơn vị sự nghiệp công lập, các thông tin về đơn vị (trong đó có phương án sử dụng đất đã được phê duyệt, các diện tích đất đang có tranh chấp cần tiếp tục giải quyết - nếu có), các vấn đề về xử lý tài chính trong quá trình chuyển đổi, phương pháp định giá và kết quả xác định giá trị đơn vị, phương án chuyển đổi, tình hình và kết quả triển khai phương án chuyển đổi, tình hình quản lý và sử dụng đất đai, phương án sắp xếp và mua cổ phần của người lao động, dự thảo điều lệ của doanh nghiệp theo đúng quy định tại Luật Doanh nghiệp. Bộ Tài chính hướng dẫn cụ thể nội dung này.
2. Khi lập hồ sơ bán đấu giá cổ phần lần đầu ra công chúng, đơn vị sự nghiệp công lập chuyển đổi đồng thời phải lập hồ sơ đăng ký lưu ký và hồ sơ đăng ký giao dịch hoặc niêm yết trên thị trường chứng khoán (đối với đơn vị đủ điều kiện niêm yết theo quy định của pháp luật về chứng khoán). Ngay sau khi kết thúc đợt chào bán, nếu đáp ứng đầy đủ các điều kiện niêm yết tại Sở giao dịch chứng khoán, đơn vị sự nghiệp công lập chuyển đổi phải nộp hồ sơ niêm yết và thông báo kết quả chào bán cho Ủy ban Chứng khoán nhà nước.
3. Trong thời hạn tối đa 90 ngày kể từ ngày kết thúc đợt chào bán cổ phiếu ra công chúng, trường hợp đáp ứng đủ điều kiện về công ty đại chúng theo pháp luật về chứng khoán, đơn vị sự nghiệp công lập chuyển đổi phải hoàn tất thủ tục đăng ký lưu ký cổ phiếu tại Trung tâm lưu ký chứng khoán Việt Nam và đăng ký giao dịch trên hệ thống giao dịch Upcom.
4. Trường hợp đơn vị sự nghiệp công lập chuyển đổi theo hình thức vừa bán bớt một phần vốn nhà nước vừa phát hành thêm cổ phiếu để tăng vốn điều lệ dưới hình thức đấu giá công khai để chào bán cổ phiếu ra công chúng nếu đáp ứng đầy đủ các điều kiện niêm yết tại Sở giao dịch chứng khoán, đơn vị sự nghiệp công lập chuyển đổi phải nộp hồ sơ niêm yết ngay sau khi kết thúc đợt chào bán và thông báo kết quả chào bán cho Ủy ban Chứng khoán nhà nước.
5. Bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quy định việc cổ phần hóa đồng thời với việc đăng ký, niêm yết trên thị trường chứng khoán trong phương án chuyển đổi đơn vị sự nghiệp công lập để công bố cho các nhà đầu tư biết trước khi bán cổ phần lần đầu.
Trường hợp đơn vị sự nghiệp công lập chuyển đổi đồng thời niêm yết ngay trên Sở Giao dịch chứng khoán thì bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định khối lượng cổ phần đặt mua tối thiểu đối với số cổ phần bán ra công chúng trong phương án phát hành cổ phần lần đầu để doanh nghiệp chuyển đổi từ đơn vị sự nghiệp công lập có đủ điều kiện niêm yết. Quy định mức đặt mua tối thiểu trong phương án phát hành cổ phần lần đầu không phân biệt đối xử giữa các nhà đầu tư thuộc mọi thành phần kinh tế.
Chương VII
ĐIỀU KHOẢN THI HÀNH
Điều 43. Điều khoản chuyển tiếp
1. Các đơn vị sự nghiệp công lập chuyển đổi đã có quyết định công bố giá trị đơn vị nhưng chưa được phê duyệt phương án chuyển đổi trước ngày Nghị định này có hiệu lực thi hành thì phải xây dựng phương án chuyển đổi và triển khai phương án theo quy định tại Nghị định này. Các đơn vị sự nghiệp công lập chuyển đổi thuộc đối tượng quy định tại Điều 30 Nghị định này phải thực hiện Kiểm toán Nhà nước và điều chỉnh lại giá trị đơn vị đã công bố nếu có chênh lệch.
2. Các đơn vị sự nghiệp công lập chuyển đổi đã có quyết định phê duyệt phương án chuyển đổi của cấp có thẩm quyền trước ngày Nghị định này có hiệu lực thi hành thi tiếp tục thực hiện theo phương án được duyệt. Việc xử lý các vấn đề về tài chính và quyết toán và nộp số tiền thu từ chuyển đổi tại thời điểm được cấp Giấy chứng nhận đăng ký doanh nghiệp cổ phần lần đầu thực hiện theo quy định tại Nghị định này.
3. Các đơn vị sự nghiệp công lập chuyển đổi đã được cấp có thẩm quyền phê duyệt phương án bán cổ phần cho nhà đầu tư chiến lược trước ngày Nghị định này có hiệu lực thi hành thì tiếp tục thực hiện theo phương án được duyệt. Số cổ phần còn lại (chênh lệch giữa số cổ phần thực tế bán cho nhà đầu tư chiến lược với tổng số cổ phần dự kiến bán cho nhà đầu tư chiến lược theo phương án chuyển đổi được duyệt), cơ quan công bố giá trị đơn vị sự nghiệp công lập chuyển đổi quyết định điều chỉnh vốn điều lệ và cơ cấu vốn điều lệ trước khi tổ chức Đại hội cổ đông lần đầu để tiếp tục thực hiện chuyển nhượng vốn theo quy định của pháp luật hiện hành về chuyển nhượng vốn nhà nước đầu tư tại công ty cổ phần.
4. Các đơn vị sự nghiệp công lập đã chuyển sang hoạt động dưới hình thức công ty cổ phần trước ngày Nghị định này có hiệu lực thi hành: Việc xử lý các vấn đề về tài chính, quyết định phê duyệt quyết toán tài chính; quyết toán chi phí chuyển đổi, quyết toán kinh phí hỗ trợ cho người lao động dôi dư, quyết toán số tiền thu từ chuyển đổi và quyết định công bố giá trị thực tế phần vốn nhà nước tại thời điểm công ty cổ phần được cấp Giấy chứng nhận dạng ký doanh nghiệp cổ phần lần đầu và chỉ đạo tổ chức bàn giao cho công ty cổ phần theo quy định tại Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ; việc nộp các khoản thu về chuyển đổi đơn vị sự nghiệp công lập được thực hiện theo quy định của pháp luật về thu, sử dụng nguồn thu từ cổ phần hóa doanh nghiệp nhà nước và chuyển đổi đơn vị sự nghiệp công lập.
5. Đối với các đơn vị sự nghiệp công lập thuộc đối tượng áp dụng của Quyết định số 31/2017/QĐ-TTg ngày 17 tháng 7 năm 2017 của Thủ tướng Chính phủ về tiêu chí, danh mục ngành, lĩnh vực thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần nhưng không thuộc đối tượng áp dụng của Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ về chuyển đơn vị sự nghiệp công lập thành công ty cổ phần và đang thực hiện chuyển đổi thành công ty cổ phần theo Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ thì được tiếp tục thực hiện chuyển thành công ty cổ phần theo quy định tại Nghị định này.
Điều 44. Hiệu lực thi hành
Nghị định này có hiệu lực thi hành kể từ ngày 15 tháng 02 năm 2021. Quyết định số 22/2015/QĐ-TTg ngày 22 tháng 6 năm 2015 của Thủ tướng Chính phủ về việc chuyển đơn vị sự nghiệp công lập thành công ty cổ phần hết hiệu lực kể từ ngày Nghị định này có hiệu lực thi hành.
Điều 45. Trách nhiệm thi hành và tổ chức thực hiện
1. Bộ Tài chính có trách nhiệm hướng dẫn: Xử lý tài chính, xác định giá trị đơn vị sự nghiệp công lập, bán cổ phần lần đầu và quản lý, sử dụng tiền thu từ chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần; hướng dẫn công tác kế toán khi thực hiện chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần.
2. Bộ Tài nguyên và Môi trường có trách nhiệm hướng dẫn việc lập và phê duyệt phương án sử dụng đất đối với đơn vị sự nghiệp công lập thực hiện chuyển đổi thành công ty cổ phần.
3. Tổ chức chính trị, tổ chức chính trị - xã hội được áp dụng các quy định tại Nghị định này để thực hiện chuyển đổi các đơn vị sự nghiệp công lập thuộc tổ chức thành công ty cổ phần.
4. Công ty cổ phần chuyển đổi từ doanh nghiệp nhà nước được áp dụng quy định tại Nghị định này để tổ chức, thực hiện chuyển đổi các đơn vị sự nghiệp trực thuộc thành công ty cổ phần. Ngân sách nhà nước không cấp kinh phí cho việc thực hiện chuyển đổi đơn vị sự nghiệp thuộc các doanh nghiệp này thành công ty cổ phần.
5. Các Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Thủ trưởng cơ quan thuộc Chính phủ, Chủ tịch Ủy ban nhân dân cấp tỉnh, Giám đốc Đại học Quốc gia Hà Nội, Giám đốc Đại học Quốc gia thành phố Hồ Chí Minh, Chủ tịch Ủy ban nhân dân cấp huyện, Chủ tịch Hội đồng thành viên, Tổng giám đốc doanh nghiệp do nhà nước nắm giữ 100% vốn điều lệ và người đứng đầu đơn vị sự nghiệp công lập chuyển đổi có trách nhiệm thực hiện các quy định tại Nghị định này./.
|
TM. CHÍNH PHỦ |
PHỤ LỤC
QUY TRÌNH CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH CÔNG TY CỔ PHẦN
(Kèm theo Nghị định số 150/2020/NĐ-CP ngày 25 tháng 12 năm 2020 của Chính phủ)
Quy trình chuyển đơn vị sự nghiệp công lập thành công ty cổ phần bao gồm các bước công việc sau:
Bước 1. Xây dựng Phương án chuyển đổi
1. Thành lập Ban Chỉ đạo và Tổ giúp việc.
a) Căn cứ Danh mục các đơn vị sự nghiệp công lập thuộc các bộ/ngành/địa phương được Thủ tướng Chính phủ phê duyệt, cơ quan có thẩm quyền quyết định việc chuyển đổi đơn vị sự nghiệp công lập quyết định thành lập Ban Chỉ đạo và kế hoạch, lộ trình triển khai công tác chuyển đổi;
b) Trưởng Ban Chỉ đạo lựa chọn và ra quyết định thành lập Tổ giúp việc chuyên dôi đơn vị sự nghiệp thành công ty cổ phần trong thời gian 05 ngày làm việc, kể từ ngày có quyết định thành lập Ban Chỉ đạo.
2. Chuẩn bị các hồ sơ, tài liệu.
Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuyển đổi chuẩn bị hồ sơ, tài liệu liên quan bao gồm:
- Các Hồ sơ pháp lý về thành lập đơn vị sự nghiệp công lập;
- Các Hồ sơ pháp lý về tài sản, nguồn vốn, công nợ của đơn vị sự nghiệp công lập;
- Báo cáo tài chính, báo cáo quyết toán thuế của đơn vị sự nghiệp công lập chuyển đổi đến thời điểm xác định giá trị đơn vị;
- Lập dự toán chi phí chuyển đổi theo chế độ quy định;
- Phương án sử dụng đất của đơn vị sự nghiệp công lập đang quản lý phù hợp với quy định của pháp luật đất đai, pháp luật về sắp xếp lại, xử lý nhà, đất thuộc sở hữu nhà nước trong từng thời kỳ đã được cơ quan nhà nước có thẩm quyền phê duyệt;
- Lập danh sách và phương án sử dụng lao động đang quản lý;
- Lựa chọn phương pháp, hình thức xác định giá trị đơn vị, lựa chọn thời điểm xác định giá trị đơn vị phù hợp với điều kiện của đơn vị sự nghiệp công lập và các văn bản hướng dẫn có liên quan đến chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần.
3. Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuẩn bị hồ sơ, tài liệu liên quan trình cơ quan có thẩm quyền quy định tại Điều 39 Nghị định này phê duyệt dự toán chi phí chuyển đổi, quyết định lựa chọn tư vấn chuyển đổi theo chế độ quy định.
4. Tổ chức kiểm kê, xử lý những vấn đề về tài chính và tổ chức xác định giá trị đơn vị sự nghiệp công lập
Đơn vị sự nghiệp công lập phối hợp với tổ chức tư vấn tiến hành:
a) Kiểm kê, phân loại tài sản và quyết toán tài chính, quyết toán thuế, phối hợp với các cơ quan có liên quan xử lý những vấn đề về tài chính đến thời điểm xác định giá trị đơn vị sự nghiệp công lập chuyển đổi;
b) Tổ chức xác định giá trị đơn vị sự nghiệp công lập chuyển đổi
Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuyển đổi và tổ chức tư vấn tổ chức xác định giá trị đơn vị theo quy định. Trường hợp Tổ chức tư vấn có chức năng định giá thì có thể thuê trọn gói về lập phương án chuyển đổi, xác định giá trị đơn vị sự nghiệp công lập chuyển đổi, tổ chức bán cổ phần.
5. Quyết định và công bố giá trị đơn vị sự nghiệp công lập chuyển đổi.
Ban Chỉ đạo thẩm tra kết quả kiểm kê, phân loại tài sản và kết quả xác định giá trị đơn vị sự nghiệp công lập chuyển đổi, báo cáo cơ quan có thẩm quyền quy định tại Điều 39 Nghị định này quyết định công bố giá trị đơn vị sự nghiệp công lập chuyển đổi.
Đối với các đơn vị sự nghiệp công lập thuộc phạm vi thực hiện kiểm toán quy định tại Điều 30 Nghị định này, Ban Chỉ đạo trình cơ quan có thẩm quyền quyết định giá trị đơn vị sự nghiệp công lập quy định tại Điều 39 Nghị định này, gửi văn bản và hồ sơ đề nghị cơ quan kiểm toán nhà nước thực hiện kiểm toán kết quả tư vấn định giá và xử lý các vấn đề tài chính trước khi chính thức công bố giá trị đơn vị sự nghiệp công lập chuyển đổi.
Quyết định công bố giá trị đơn vị sự nghiệp công lập chuyển đổi phải ghi rõ các khoản công nợ bàn giao sang Công ty Mua bán nợ Việt Nam và tài sản bàn giao cho bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh.
6. Hoàn tất Phương án chuyển đổi trình cấp có thẩm quyền phê duyệt.
a) Căn cứ quyết định công bố giá trị đơn vị sự nghiệp công lập và tình hình thực tế của đơn vị sự nghiệp công lập, Ban Chỉ đạo chỉ đạo Tổ giúp việc phối hợp cùng với đơn vị sự nghiệp công lập chuyển đổi, tổ chức tư vấn xây dựng Phương án chuyển đổi đơn vị sự nghiệp công lập. Phương án chuyển đổi phải bao gồm các nội dung cơ bản như:
- Thực trạng của đơn vị sự nghiệp công lập tại thời điểm xác định giá trị đơn vị;
- Kết quả xác định giá trị đơn vị sự nghiệp công lập chuyển đổi và những vấn đề cần tiếp tục xử lý;
- Hình thức chuyển đổi và vốn điều lệ theo yêu cầu hoạt động sản xuất kinh doanh của công ty cổ phần;
- Cơ cấu vốn điều lệ, giá khởi điểm và phương thức phát hành cổ phiếu theo quy định;
- Dự thảo Điều lệ tổ chức và hoạt động của công ty cổ phần theo các quy định của Luật Doanh nghiệp và các văn bản pháp luật hiện hành;
- Phương án sắp xếp lại lao động đã được cơ quan có thẩm quyền phê duyệt;
- Phương án hoạt động sản xuất kinh doanh trong 3-5 năm tiếp theo (bao gồm phương án quản lý, khai thác các tài sản công được giao cho doanh nghiệp quản lý không tính vào thành phần vốn Nhà nước tại doanh nghiệp);
- Phương án sử dụng đất đã được cấp có thẩm quyền phê duyệt.
b) Ban Chỉ đạo chỉ đạo Tổ giúp việc cùng với đơn vị sự nghiệp công lập chuyển đổi phối hợp với tổ chức tư vấn tổ chức công khai Phương án chuyển đổi và gửi tới từng bộ phận trong đơn vị để nghiên cứu trước khi tổ chức Hội nghị người lao động.
Sau Hội nghị người lao động, Tổ giúp việc, đơn vị sự nghiệp công lập chuyển đổi phối hợp với tổ chức tư vấn hoàn thiện Phương án chuyển đổi để trình cơ quan có thẩm quyền quy định tại Điều 39 Nghị định ngày phê duyệt.
c) Ban Chỉ đạo thẩm định phương án chuyển đổi báo cáo cơ quan có thẩm quyền phê duyệt.
- Trường hợp sau khi xác định lại giá trị, đơn vị sự nghiệp công lập chuyển đổi không còn vốn nhà nước hoặc việc xử lý tài chính dẫn tới âm vốn nhà nước thi Ban Chỉ đạo báo cáo cơ quan quyết định chuyển đổi xem xét việc dừng thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần. Cơ quan quyết định chuyển đổi lựa chọn hình thức sắp xếp khác theo quy định của pháp luật đối với đơn vị sự nghiệp công lập;
- Trường hợp phương án hoạt động sản xuất kinh doanh trong 3-5 năm sau chuyển đổi theo mặt bằng giá trị đơn vị sự nghiệp công lập được xác định lại và theo cơ chế tài chính, chế độ kế toán của doanh nghiệp không khả thi thì Ban Chỉ đạo yêu cầu đơn vị sự nghiệp công lập điều chỉnh phương án chuyển đổi. Trường hợp điều chỉnh phương án chuyển đổi nhưng vẫn không đảm bảo khả năng tiếp tục cung cấp dịch vụ sự nghiệp công của doanh nghiệp chuyển đổi từ đơn vị sự nghiệp công lập thì Ban Chỉ đạo báo cáo cơ quan có thẩm quyền xem xét việc dừng thực hiện chuyển đơn vị sự nghiệp công lập thành công ty cổ phần.
Bước 2. Tổ chức thực hiện phương án chuyển đổi
1. Ban Chỉ đạo chỉ đạo đơn vị sự nghiệp công lập phối hợp với các tổ chức tư vấn trung gian tổ chức bán cổ phần theo phương án chuyển đổi đã được duyệt và quy định tại Nghị định này.
2. Ban Chỉ đạo chỉ đạo đơn vị sự nghiệp công lập bán cổ phần ưu đãi cho người lao động và tổ chức công đoàn tại đơn vị (nếu có) theo phương án đã duyệt.
3. Căn cứ vào kết quả tổng hợp bán cổ phần cho các đối tượng theo quy định trong phương án chuyển đổi, Ban Chỉ đạo chỉ đạo đơn vị sự nghiệp công lập chuyển đổi nộp thu từ chuyển đổi đơn vị sự nghiệp công lập theo quy định.
Trường hợp không bán hết cổ phần cho các đối tượng theo đúng phương án chuyển đổi được duyệt, Ban Chỉ đạo báo cáo cơ quan quyết định phê duyệt phương án cổ phần hóa ra quyết định điều chỉnh quy mô, cơ cấu cổ phần của đơn vị.
4. Ban Chỉ đạo báo cáo bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh quyết định cử người làm đại diện phần vốn tại các công ty cổ phần có vốn nhà nước tiếp tục tham gia trong công ty cổ phần và chịu trách nhiệm thực hiện quyền và nghĩa vụ của đại diện chủ sở hữu phần vốn nhà nước theo quy định của pháp luật.
Bước 3. Hoàn tất việc chuyển đơn vị sự nghiệp công lập thành công ty cổ phần
1. Tổ chức Đại hội đồng cổ đông lần thứ nhất và đăng ký doanh nghiệp.
a) Ban Chỉ đạo chỉ đạo Tổ giúp việc, người đại diện phần vốn nhà nước (nếu có) và doanh nghiệp tổ chức Đại hội đồng cổ đông lần thứ nhất để thông qua Điều lệ tổ chức và hoạt động, phương án sản xuất kinh doanh, bầu Hội đồng quản trị, Ban Kiểm soát và bộ máy điều hành công ty cổ phần;
b) Căn cứ vào kết quả Đại hội đồng cổ đông lần thứ nhất, Hội đồng quản trị công ty cổ phần thực hiện đăng ký doanh nghiệp theo quy định.
2. Tổ chức quyết toán, bàn giao giữa đơn vị sự nghiệp công lập và công ty cổ phần.
a) Trong thời gian 90 ngày kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, Ban Chỉ đạo chỉ đạo Tổ giúp việc và doanh nghiệp lập báo cáo tài chính tại thời điểm công ty cổ phần được cấp giấy chứng nhận đăng ký kinh doanh lần đầu, thực hiện quyết toán thuế, kiểm toán báo cáo tài chính, quyết toán chi phí cổ phần hóa, báo cáo bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, UBND cấp tỉnh, Đại học Quốc gia Hà Nội, Đại học Quốc gia thành phố Hồ Chí Minh;
b) Căn cứ kết quả xác định lại giá trị phần vốn nhà nước tại thời điểm đăng ký doanh nghiệp của cơ quan đại diện chủ sở hữu, Ban Chỉ đạo chỉ đạo Tổ giúp việc và doanh nghiệp tổ chức bàn giao giữa đơn vị sự nghiệp công lập chuyển đổi và công ty cổ phần;
c) Tổ chức ra mắt công ty cổ phần và thực hiện bố cáo trên phương tiện thông tin đại chúng theo quy định.
Trong quá trình thực hiện, cơ quan quyết định chuyển đổi đơn vị sự nghiệp công lập, Ban Chỉ đạo, Tổ giúp việc và đơn vị sự nghiệp công lập có thể tiến hành đồng thời nhiều bước để đẩy nhanh tiến độ chuyển đổi đơn vị sự nghiệp công lập thành công ty cổ phần./.
Văn bản gốc (PDF)
Bản đồ quan hệ
Bấm vào một văn bản để mở. Viền đỏ = quan hệ làm thay đổi hiệu lực.